Hoy, todos los ojos en Bitcoin y altcoins están puestos en la crítica reunión de la FED. Si bien el principal escenario esperado en el mercado es que los tipos de interés se mantengan sin cambios, no se descarta por completo una subida de tipos. Según CME FedWatchTool, la probabilidad de un aumento de 25 puntos básicos por parte de la FED en julio se estima en un 31,5%.
Si bien las expectativas siguen siendo mixtas, la firma líder en análisis de criptomonedas K33 Research sugirió que el impacto de la próxima decisión de la Fed sobre las tasas de interés sobre Bitcoin puede ser menos significativo y más limitado en comparación con ciclos anteriores.
¡El impacto de la decisión de la FED sobre Bitcoin puede ser limitado!
El jefe de K33 Research, Vetle Lunde, afirmó en el informe que el Nasdaq entró en julio con un fuerte impulso alcista y un fuerte posicionamiento, mientras que Bitcoin continuó cotizando lateralmente con una volatilidad cercana a mínimos de varios años.
Según Lunde, esta situación ha provocado que la correlación entre Bitcoin y Nasdaq se acerque a sus niveles más bajos de los últimos años, lo que sugiere que los movimientos de precios de los dos activos pueden divergir cada vez más.
Por tanto, Lunde afirmó que esta decisión de la FED puede no ser tan decisiva para el $ BTC precio como lo ha sido en el pasado. Según Lunde, la baja volatilidad y el movimiento lateral de Bitcoin (lo que provoca una reacción reducida a los acontecimientos macroeconómicos) y su comportamiento de precios divergente del Nasdaq pueden limitar el impacto de las decisiones de la FED en $ BTC y el mercado de las criptomonedas.
¡El aumento de Bitcoin puede continuar después de la reunión del FOMC!
Además de K33 Research, otro analista cree que la decisión de la FED tendrá un impacto limitado en $ BTC. El popular analista Michaël van de Poppe predice que el aumento de $ BTC continuará después de la reunión del FOMC.
Poppe sostiene que Bitcoin ha mostrado una sólida recuperación y es probable que continúe su movimiento ascendente después de la reunión del FOMC. Van de Poppe añadió que el mercado ha descontado el miedo excesivo antes de la reunión del FOMC, y la fuerte resistencia de Bitcoin respalda la opinión de que el repunte continuará.
*Este no es un consejo de inversión.
]]>
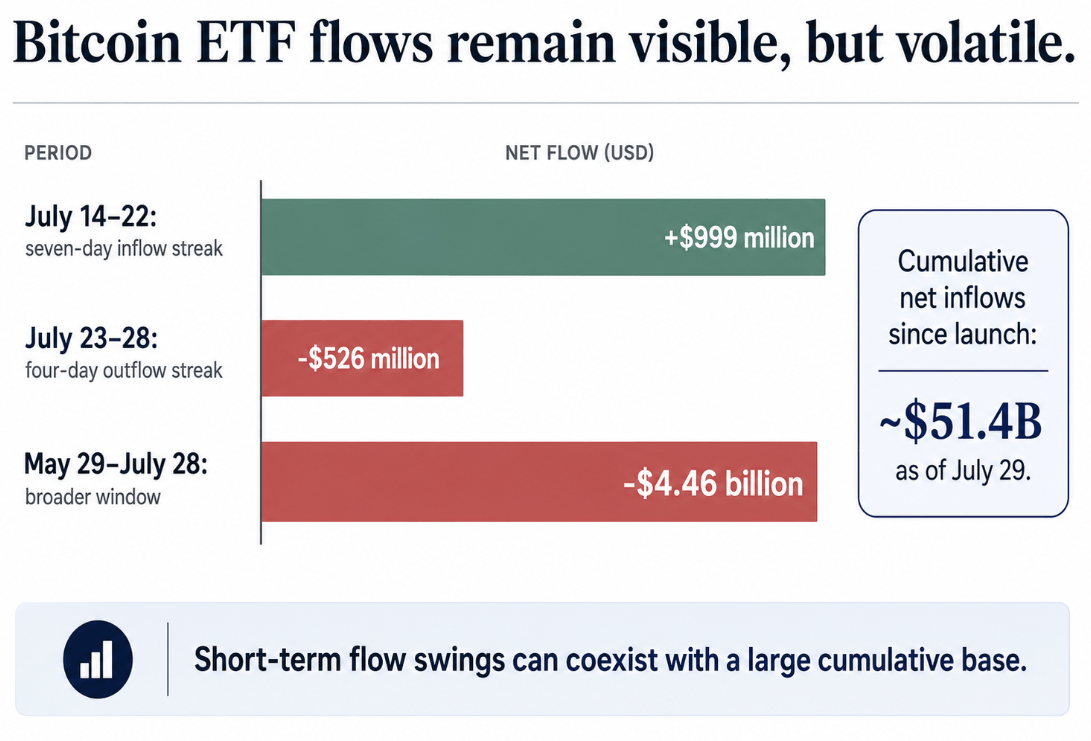
Los ETF de Bitcoin al contado de EE. UU. recaudaron aproximadamente 999 millones de dólares durante siete días consecutivos de entradas del 14 al 22 de julio, según datos de Farside Investors. Siguieron cuatro días consecutivos de salida de capitales, con lo que se retiraron alrededor de 526 millones de dólares hasta el 28 de julio.
En el período más amplio comprendido entre el 29 de mayo y el 28 de julio, los totales diarios implican aproximadamente 4.460 millones de dólares en salidas netas. Las entradas netas acumuladas desde el lanzamiento todavía se situaban cerca de 51.400 millones de dólares al 29 de julio.
Oscilaciones como éstas son la razón por la que los operadores no utilizan los flujos de ETF como interpretación de su convicción institucional: las fuertes salidas de capital se interpretan como pérdida de interés, las entradas se interpretan como una demanda renovada.
Ese marco ahora captura solo una parte del mercado, ya que las instituciones pueden llegar a Bitcoin a través de ETF al contado, productos de ingresos con opciones, préstamos respaldados por Bitcoin y crédito estructurado.
El capital que sale de un envoltorio puede trasladarse con la misma facilidad a otro rincón del mismo mercado.
Un menú más amplio de riesgo de Bitcoin
El IBIT de BlackRock, que sigue siendo el producto al contado de referencia, tuvo aproximadamente 60.300 millones de dólares en entradas netas acumuladas al 28 de julio y un diferencial medio de oferta y demanda de 30 días del 0,03%.
El nuevo ETF iShares Bitcoin Premium Income (BITA) de BlackRock se lanzó en junio y tenía alrededor de $59,9 millones en activos netos al 28 de julio. BITA intercambia parte de su ventaja por ingresos, emitiendo opciones cubiertas entre el 25% y el 35% de su cartera a través de un programa escalonado para una tasa de distribución declarada del 12,1%.
Los préstamos respaldados por criptomonedas alcanzaron alrededor de 67 mil millones de dólares en el primer trimestre de 2026, casi un 50% más año tras año, según Galaxy Research. El valor respaldado por activos respaldados por Bitcoin de Ledn por valor de 188 millones de dólares se convirtió en la primera titulización importante de préstamos de activos digitales con calificación de grado de inversión por parte de una agencia de calificación crediticia global, dijo Galaxy.
S&P subrayó que la calificación cubre la estructura y los bonos senior.
Adam Reeds, director ejecutivo del prestamista de Bitcoin Ledn, argumentó que medir la demanda institucional ahora requiere mirar más allá de cualquier envoltorio.
Un inversor en crédito puede mantener Bitcoin como garantía y permanecer neutral en su precio a corto plazo, lo cual es una distinción que remodela lo que describe la “adopción institucional”.
| Producto vinculado a Bitcoin | Qué están comprando los inversores | Principal fuente de retorno | Principal riesgo oculto |
|---|---|---|---|
| ETF al contado de Bitcoin | Exposición al precio líquido de Bitcoin | apreciación de BTC | Sensibilidad del flujo diario y venta basada en el sentimiento |
| ETF de ingresos de opciones | Exposición a Bitcoin más prima de opción | Rendimiento de llamadas cubiertas | Alza limitada, riesgo de volatilidad, riesgo de asignación/sobrescritura |
| Préstamos respaldados por Bitcoin | Rentabilidad del dólar garantizada por garantía BTC | Intereses de préstamos y protección de garantías | Deriva del LTV, llamadas de margen, liquidación forzosa |
| Crédito BTC estructurado / ABS | Exposición de renta fija a préstamos respaldados por BTC | Cupón, compresión de diferenciales, reembolso de principal | Riesgo de servicio, riesgo de custodia, riesgo de oferta en el mercado secundario |
| Custodia directa de Bitcoin | Propiedad del activo en sí. | Apreciación de BTC y tenencia a largo plazo | Custodia, riesgo operacional, sin rendimiento a menos que se rehipoteque |
Los límites de un vencimiento más largo
Reeds utilizó el producto de bonos de Ledn como ejemplo, señalando que los inversores pueden salir antes del vencimiento y su rendimiento aún depende de los precios del mercado secundario.
Mantener hasta el vencimiento preserva el pago del principal contractual, mientras que un inversor que vende anticipadamente asume los movimientos de los diferenciales y, potencialmente, una oferta más débil de lo esperado.
En opinión de Reeds, los compradores de ETF responden más al impulso de los precios y al ciclo de noticias que los inversores que poseen Bitcoin directamente, a quienes considera con convicciones a más largo plazo.
Sacó esa conclusión de lo que ve en el mercado cada día y refleja la motivación del comprador. Qué grupo resulta más duradero en una crisis es una cuestión separada y no resuelta.
La misma estructura de vencimientos que puede hacer que el capital crediticio parezca rígido también puede hacerlo frágil a niveles de precios específicos.
Si un préstamo respaldado por Bitcoin comienza con una relación préstamo-valor del 50% y se liquida en un umbral del 80%, la garantía puede absorber aproximadamente una caída del 37,5% en el precio de Bitcoin antes de desencadenar la liquidación. Utilizando un precio de Bitcoin cercano a $63,889, las matemáticas implican una zona de liquidación cercana a $39,900.
Un préstamo que comienza con una relación préstamo-valor inicial del 40% requeriría una disminución del 50% para alcanzar el mismo umbral del 80%, que es alrededor de $31,900.
Reeds tiene una respuesta directa para esta fragilidad:
“A medida que se agrega apalancamiento al mercado, se crearían más ventas forzadas debido a las diferentes posiciones en las que existen umbrales de liquidación”.
Los mercados mundiales de renta fija totalizaron alrededor de 145,1 billones de dólares en valor excepcional en 2024, en comparación con aproximadamente 126,7 billones de dólares en valor del mercado de acciones global, según el libro informativo 2025 de SIFMA. Esa desconexión es el argumento de escala de por qué el crédito tiene peso más allá del propio mercado de las criptomonedas.
| Relación préstamo-valor inicial | Umbral de liquidación | Se necesita una caída de BTC para desencadenar la liquidación | Zona de liquidación implícita de BTC* |
|---|---|---|---|
| 50% LTV | 80% TVL | 37,5% de disminución | ~$39,900 |
| 40% LTV | 80% TVL | 50,0% de disminución | ~$31,900 |
Reeds hizo una observación similar sobre el grupo de prestamistas potenciales:
“Los mercados de deuda son más grandes que los mercados de acciones. Hay mucho más capital que quiere prestar que el capital de riesgo dispuesto a apostar sobre el precio de Bitcoin”.
Cuánto de ese fondo teórico ha ingresado al crédito de Bitcoin es una cuestión separada que los datos independientes aún deben resolver.
La Reserva Federal mantuvo su rango de tipos objetivo entre el 3,50% y el 3,75% el 29 de julio, con la inflación aún elevada y los rendimientos de los bonos del Tesoro más altos. Esa combinación puede exprimir a Bitcoin dos veces: al disminuir el apetito por la duración especulativa y al ampliar los diferenciales de la deuda vinculada a Bitcoin.
El informe de junio de VanEck informó alrededor de 5 mil millones de dólares en salidas de ETF al contado de EE. UU. en 19 de 22 sesiones, acompañadas de un impulso de precios más débil y un sesgo de venta elevado.
En el caso alcista, las instituciones tratan la garantía de Bitcoin como su propia clase de activo crediticio. Más emisiones de valores respaldados por activos, tasas de interés más bajas, diferenciales más ajustados en el mercado secundario y activos en aumento en productos de renta de opciones apuntarían en esa dirección.
La demanda de Bitcoin se profundizaría más allá de los compradores direccionales y la volatilidad podría disminuir en condiciones normales del mercado.
En el caso bajista, las salidas de ETF, el posicionamiento de opciones defensivas y la ampliación de los diferenciales de crédito van juntos. Nuevas salidas de ETF multimillonarias, un elevado sesgo de venta, rendimientos más amplios de los valores respaldados por activos y solicitudes de garantía de los prestatarios se manifestarían al mismo tiempo.
Las salidas de ETF se volverían más peligrosas en ese escenario, ya que llegarían junto con una tensión crediticia que ha permanecido en gran medida invisible hasta que se puso a prueba.
Los flujos de ETF aún transportan información real, rastreando el movimiento de capital líquido al contado de una manera que los libros de opciones y créditos privados rara vez coinciden.
Todo el conjunto de riesgos institucionales de Bitcoin que ahora se está formando en torno a los ingresos por opciones, los préstamos garantizados y la deuda estructurada se encuentra en su mayor parte fuera de ese panorama. Un tablero que rastreara solo las creaciones y reembolsos diarios de ETF aún pasaría por alto las relaciones préstamo-valor, los umbrales de liquidación, los diferenciales del mercado secundario y la concentración de custodia.
La próxima gran caída de Bitcoin podría responder a si los productos de crédito y rendimiento trajeron capital duradero al mercado.
]]>Bitcoin, la criptomoneda líder, entró en un mercado bajista después de alcanzar su máximo histórico de 126.000 dólares en octubre de 2025 y desde entonces ha caído más del 50%.
En el actual mercado bajista, con $ BTC Habiendo caído a niveles tan bajos como 57.000 dólares, algunos analizan que se ha alcanzado el fondo, mientras que otros argumentan que el fondo estará más cerca del nivel de 50.000 dólares.
En este punto, el último análisis proviene de CryptoQuant, y el analista afirmó que el mercado bajista de Bitcoin puede estar llegando a su fin y que se espera que el fondo final esté en el nivel de $51,336.
Un analista de CryptoQuant, utilizando un seudónimo, sugiere que el mercado bajista de Bitcoin está llegando a su fin.
Según un analista de CryptoQuant, a medida que se debilita la presión de venta que comenzó con el reciente máximo histórico de Bitcoin, las caídas son cada vez más cortas y las recuperaciones son cada vez mayores.
Según el analista, la caída de principios de julio fue sólo ligeramente inferior a los mínimos observados a principios de febrero, y $ BTC se ha mantenido relativamente estable en torno a 60.000 dólares desde entonces.
Esta situación indica una disminución del poder de venta en el mercado y que la presión de venta ha perdido su fuerza anterior.
El analista también señaló que los datos técnicos son positivos, argumentando que los indicadores MACD y RSI muestran señales alcistas, divergencias positivas y niveles de sobreventa, todo lo cual en conjunto apunta a una formación de fondo para $ BTC.
Sin embargo, el analista no descarta la posibilidad de una liquidación final en el corto plazo. Señala que todavía es posible una liquidación final y que el mínimo final podría rondar los 51.336 dólares (nivel de Fibonacci del 61,8%).
Añadió que el área alrededor de 50.000 dólares es una zona de soporte histórica significativa, que coincide con el piso de costos promedio de los inversores y el promedio móvil de 200 semanas, creando condiciones similares a los mínimos del pasado mercado bajista.
*Este no es un consejo de inversión.
]]>
Bitcoin entró hoy (29 de julio) con tres canales de demanda perdiendo impulso cerca de $64,000. Cuatro sesiones consecutivas de ETF de Bitcoin al contado en EE. UU. registraron un total combinado de $ 526,5 millones en salidas netas, mientras que Glassnode informó compras de futuros perpetuos más débiles y entradas de capital en cadena más amplias y estancadas.
Bitcoin cotizó cerca de $64,200, dejando $64,000 como una prueba de mercado inmediata en lugar de un piso garantizado.
Los datos de Farside Investors muestran salidas de ETF de 225,1 millones de dólares el 23 de julio, 240,1 millones de dólares el 24 de julio, 11,6 millones de dólares el 27 de julio y 49,7 millones de dólares el 28 de julio. Aproximadamente a las 08:50 UTC del miércoles, el 28 de julio fue la última sesión cotizada.
Esas salidas muestran debilidad en un importante canal de demanda regulado, no en todo el mercado institucional. Tampoco establecen qué causó el movimiento del precio de Bitcoin. Como señaló journalscrypto después de la primera reversión, los flujos finalizados pueden reflejar el posicionamiento establecido en diferentes puntos durante una sesión comercial.
El pulso del mercado de la semana 31 de Glassnode describió la retirada de Bitcoin de aproximadamente $66,700 a $64,000 y una recuperación a aproximadamente $65,100. Por debajo de ese rango, la agresión de los compradores de futuros perpetuos había disminuido y los pagos de financiación a largo plazo se habían enfriado drásticamente, incluso cuando el interés abierto agregado aumentó ligeramente. Esa combinación apunta a un apalancamiento más cauteloso, no a la desaparición de la exposición a los derivados.
Las medidas en cadena ofrecieron poca evidencia de que capital fresco reemplazara esa demanda. Glassnode descubrió que las direcciones activas eran estables, pero la liquidación económica y la presión de las transacciones permanecían contenidas y las entradas de capital más amplias estaban estancadas. La firma también dijo que los productos de inversión regulados se habían convertido en salidas netas a medida que disminuía el volumen de operaciones semanales.
La señal de los derivados no es unidireccional. Un análisis de opciones de journalscrypto separado encontró alrededor de 52 contratos de venta abiertos por cada 100 llamadas, frente a 76 a fines de junio. La prima por la protección a la baja durante una semana también se había reducido, aunque las opciones de venta todavía se negociaban por encima de las opciones de compra comparables. Los operadores de opciones tenían menos protección inmediata incluso cuando la demanda de futuros perpetuos se suavizaba.
Cuando el amortiguador del soporte comienza a erosionarse
Los tenedores a largo plazo siguen siendo la compensación más clara. Glassnode dijo que continuaron mostrando convicción mientras que las pérdidas agregadas no realizadas disminuyeron modestamente y las pérdidas realizadas disminuyeron. Eso ayuda a explicar por qué los ETF más débiles, los futuros perpetuos y la demanda en cadena no han demostrado, por sí solos, que el apoyo haya fracasado.
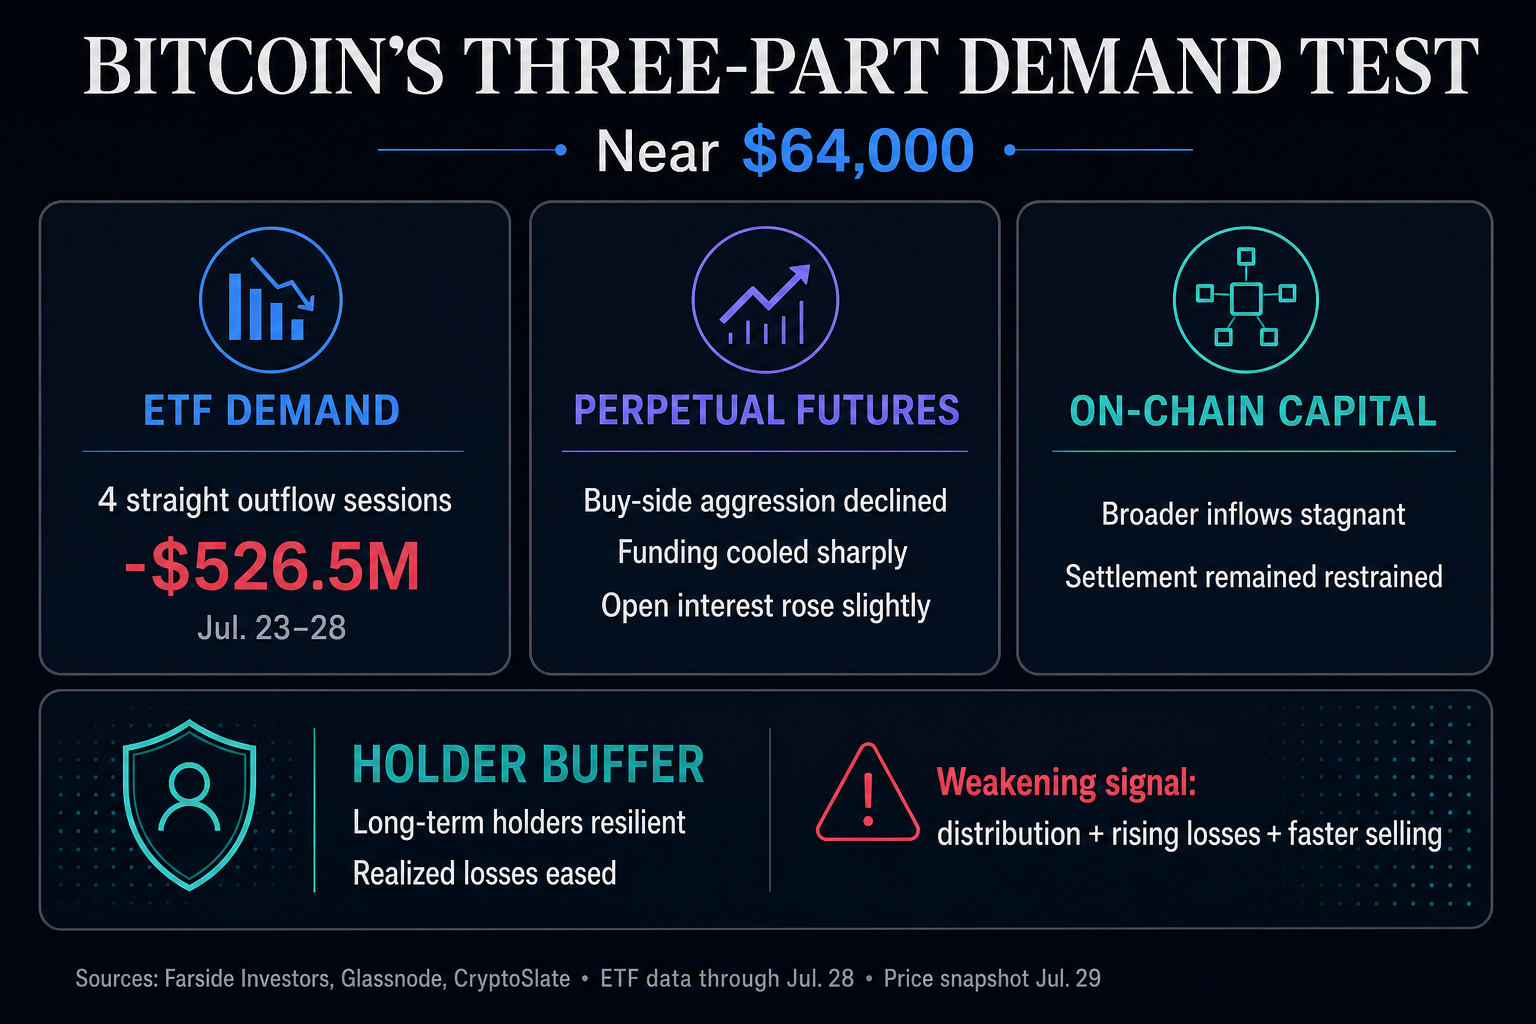
La tesis del colchón para los tenedores se debilitaría si se produjera una ruptura sostenida por debajo del rango local con una distribución renovada de los tenedores a largo plazo, un aumento de las pérdidas realizadas o una presión de venta más rápida. Esos cambios eliminarían las fuerzas estabilizadoras identificadas por Glassnode. Un breve movimiento por debajo de 64.000 dólares, sin ese deterioro, mostraría una prueba de precios más profunda, pero no establecería por sí solo que el soporte liderado por los tenedores se haya roto.
]]>Strive, la tesorería de Bitcoin, alcanzó los 20.000 BTC la semana pasada, pero la cantidad que tenía por acción ordinaria efectiva se movió en la dirección opuesta.
La medida por acción es importante porque un saldo creciente de Bitcoin no mejora automáticamente la proporción para los accionistas cuando el recuento de acciones ordinarias también está aumentando.
Strive compró 79 BTC del 20 al 24 de julio a un precio promedio de alrededor de $65,723 por moneda, incluyendo tarifas y gastos, según una presentación ante la SEC del 27 de julio. La compra elevó sus tenencias de 19,921 BTC a 20,000 BTC.
Durante la misma semana, las acciones ordinarias efectivas en circulación de Strive aumentaron en 430.000, de 83.669.973 a 84.099.973. La compañía define la medida como sus acciones ordinarias Clase A y Clase B combinadas. La clase A aumentó en 437.477 acciones, mientras que la clase B disminuyó en 7.477.
El crecimiento de las acciones superó la compra de Bitcoin
Según esas cifras, el BTC de Strive por acción ordinaria efectiva cayó de aproximadamente 23.809 satoshis el 17 de julio a 23.781 satoshis el 24 de julio. Un satoshi es la unidad más pequeña de Bitcoin. El cambio supone una caída de aproximadamente el 0,12%.

Strive también informa sobre acciones en circulación supuestamente totalmente diluidas. Utilizando los totales publicados para ese denominador, BTC por acción supuesta totalmente diluida disminuyó aproximadamente un 0,10%.
Esa segunda medida viene con una inconsistencia aritmética. Strive dice que incluye acciones ordinarias efectivas, opciones y unidades de acciones restringidas no adquiridas, al tiempo que excluye 26.596.510 acciones subyacentes a los warrants tradicionales. Sin embargo, el total del 17 de julio está 16.163 acciones por debajo de la suma de los componentes cotizados para esa fecha. Strive no explicó la diferencia. El cálculo de la acción efectiva en sí concilia directamente las dos clases de acciones ordinarias.
La compañía tampoco reveló qué causó el aumento neto de 430,000 en las acciones ordinarias efectivas en circulación ni relacionó los ingresos de las acciones adicionales con la compra de 79 BTC.
Su movimiento de efectivo reportado no responde a la cuestión de la financiación. El precio de compra promedio implica que los 79 BTC costaron alrededor de $5,192 millones, mientras que el efectivo y equivalentes de efectivo cayeron $3,4 millones durante la semana. Por tanto, el saldo de caja por sí solo no explica cómo se financió la adquisición.

Cruzar los 20.000 BTC amplió la tesorería de Strive en términos absolutos. Sin embargo, en su medida de Acciones Ordinarias Efectivas en circulación presentada, la actividad de la semana dejó ligeramente menos Bitcoin por acción, sin ningún enlace revelado que muestre que las acciones adicionales pagaron la compra.
]]>El precio de Bitcoin se mantuvo hoy resistente por encima de la zona de soporte de 64.000 dólares, ya que los inversores adoptaron una postura cautelosa antes de la reunión de política de julio de la Reserva Federal. Mientras $ BTC ha cotizado dentro de un rango estrecho durante las últimas dos semanas, esa consolidación podría terminar pronto a medida que los mercados se preparan para uno de los eventos macroeconómicos más influyentes del trimestre. Aunque se espera ampliamente que la Reserva Federal mantenga las tasas de interés sin cambios, los operadores están observando de cerca las perspectivas políticas del banco central en busca de pistas sobre la dirección de la liquidez, la inflación y las condiciones financieras, todo lo cual podría determinar el próximo gran movimiento de Bitcoin.
¿Qué esperar de la reunión del FOMC de hoy?
Se espera que la reunión de política de julio de la Reserva Federal sea el mayor catalizador macro para Bitcoin en la actualidad, y los inversores se preparan para una mayor volatilidad una vez que se anuncie la decisión. Según la herramienta CME FedWatch, los mercados asignan actualmente una probabilidad del 68,5% de que la Reserva Federal mantenga las tasas de interés sin cambios en 3,50%-3,75%, mientras que sigue existiendo una probabilidad del 31,5% de que se produzca un aumento de las tasas de 25 puntos básicos, lo que refleja una mayor incertidumbre que en reuniones recientes.
La reunión del #FOMC está prevista para dentro de 8 horas. 29 de julio.
Las probabilidades de un cambio de 0 BPS en las tasas son del 68,5% con un riesgo del 31,5% para un aumento de tasas de 25 BPS.
Si obtenemos un aumento de 25 BPS, entonces se espera que el mercado caiga aún más.
¿Qué opinas? ¿Pausar o caminar? pic.twitter.com/EfBhTmuhtz
– Seth (@seth_fin) 29 de julio de 2026
Sin embargo, es probable que los operadores se centren menos en la decisión sobre las tasas en sí y más en las perspectivas políticas del presidente de la Fed, Kevin Warsh. Los mercados analizarán de cerca sus comentarios en busca de pistas sobre la inflación, el crecimiento económico y el rumbo futuro de la política monetaria. Un tono moderado podría mejorar las expectativas de liquidez e impulsar la demanda de activos de riesgo como Bitcoin, mientras que una postura dura podría fortalecer el dólar estadounidense y desencadenar presiones de venta a corto plazo tanto en acciones como en criptomonedas. Mientras Bitcoin cotiza cerca de una resistencia técnica clave, el resultado del FOMC de hoy podría determinar su próximo movimiento direccional importante.
Predicción del precio de Bitcoin: ¿puede? $ BTC ¿Finalmente superará los $ 68,000?
Si bien la incertidumbre macroeconómica ha mantenido a los operadores al margen, la estructura de precios de Bitcoin sigue indicando resiliencia. $ BTC ha defendido repetidamente la zona de demanda de $ 64,000, destacando el interés de compra sostenido a pesar de la ausencia de un nuevo catalizador alcista. La continua formación de mínimos crecientes en el gráfico diario sugiere que los compradores mantienen el control, con la tendencia alcista más amplia aún intacta.

Los indicadores de impulso también respaldan el argumento alcista. El índice de fuerza relativa (RSI) se mantiene por encima del nivel neutral 50, lo que refleja un impulso de compra saludable en lugar de agotamiento, mientras que Bitcoin continúa cotizando por encima de sus promedios móviles clave a corto plazo. El desafío inmediato para los alcistas sigue siendo la zona de resistencia de $67,500-$68,000, donde $ BTC se ha enfrentado a múltiples rechazos a lo largo de julio. Una interpretación moderada de la declaración de política de la Reserva Federal podría proporcionar el catalizador necesario para invalidar esta consolidación y desencadenar una ruptura hacia los 73.000 dólares. Un movimiento sostenido por encima de ese nivel expondría el próximo objetivo importante al alza en torno a los 80.000 dólares.
Sin embargo, si la Reserva Federal adopta una postura más dura de lo que esperan los mercados, el precio de Bitcoin podría volver a visitar la zona de soporte de 64.000 dólares. A menos que ese nivel se rompa de manera decisiva, tal movimiento probablemente representaría una nueva prueba saludable de la demanda en lugar de una reversión de la tendencia alcista más amplia.
Todas las miradas se dirigen a la Reserva Federal
Bitcoin ($ BTC) llega a la reunión del FOMC de hoy con un gráfico constructivo, pero su próximo movimiento dependerá en última instancia de cómo los mercados interpreten las perspectivas políticas de la Reserva Federal. Si bien una decisión sobre las tasas sin cambios ya está en gran medida descontada, cualquier cambio moderado en la orientación de la Reserva Federal podría reavivar el impulso de compra y empujar $ BTC por encima de $68,000, abriendo la puerta a $73,000. Por el contrario, una sorpresa agresiva puede desencadenar volatilidad a corto plazo, aunque se espera que la estructura alcista más amplia de Bitcoin permanezca intacta mientras se mantenga el soporte de 64.000 dólares.
]]>
Bitcoin cayó en las últimas 24 horas mientras los operadores se posicionaban para una decisión de la Reserva Federal que podría romper un patrón de mercado que se remonta a más de tres décadas.
Datos de criptopizarra mostró que la criptomoneda más grande cayó hasta un 3% a $62,913, su nivel más bajo en casi dos semanas, antes de recuperarse a $63,795 al momento de esta publicación.
La debilidad se produce antes de la reunión de política monetaria de julio de la Reserva Federal, apenas la segunda bajo la presidencia de Kevin Warsh.
El banco central de Estados Unidos ha mantenido su tasa de referencia sin cambios entre 3,50% y 3,75% desde diciembre, mientras que el presidente Donald Trump ha presionado repetidamente a las autoridades para que reduzcan los costos de endeudamiento.
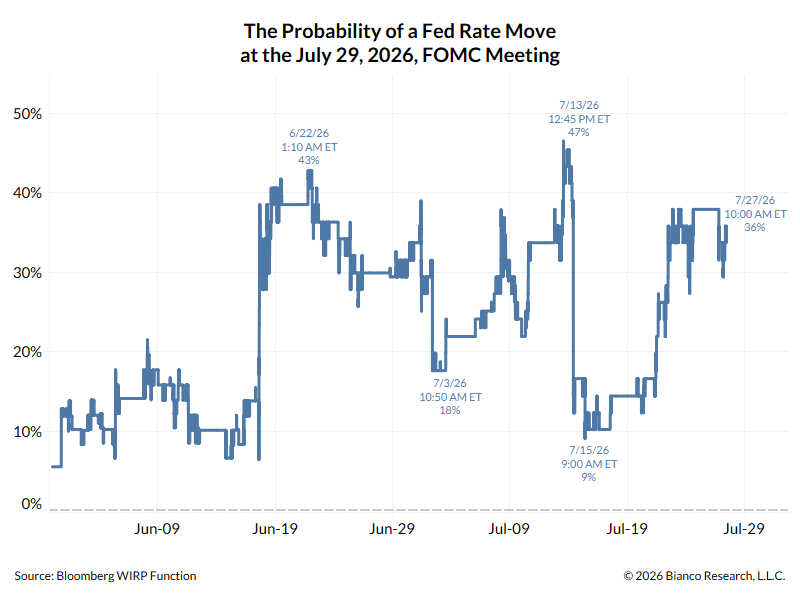
Aún así, los inversores esperan en gran medida que las autoridades dejen las tasas sin cambios el miércoles. Los mercados de futuros asignan aproximadamente una probabilidad de uno entre tres a un aumento de un cuarto de punto, lo que crea la posibilidad de una revalorización más pronunciada de los activos de riesgo si la Reserva Federal opta por endurecer sus políticas.
La falta de orientación de la Reserva Federal de Warsh hace que el viejo manual sea menos confiable
Bank of America dijo que el mayor riesgo reside en lo poco que los mercados hayan valorado una posible subida antes de la decisión del miércoles.
El banco dijo que la Reserva Federal no ha elevado las tasas desde 1994, cuando los mercados habían asignado de antemano menos del 60% de probabilidad a un aumento. Actualmente, los futuros incluyen sólo unos 10 puntos básicos de ajuste, muy por debajo de los 25 puntos básicos que las autoridades lograrían con un aumento estándar.
Block Scholes dijo criptopizarra que la incertidumbre ya es históricamente inusual. La empresa estimó la probabilidad de un aumento en el 33,7%, y solo dos reuniones de la Fed desde 2015 han mostrado que los mercados están tan divididos y tan cerca de una decisión.
El más reciente se produjo en septiembre de 2024, cuando los operadores se dividieron entre un recorte de 25 y 50 puntos básicos antes de que la Reserva Federal finalmente decidiera la medida mayor.
Esa historia, sin embargo, puede ser una guía menos confiable bajo Warsh.
Jim Bianco, presidente de Bianco Research, sostiene que los inversores todavía se acercan a la Reserva Federal a través de un marco construido durante una era en la que los presidentes normalmente guiaban a los mercados hacia decisiones probables y forjaban un amplio consenso en el comité antes de las reuniones.
El presidente de la Reserva Federal ha rechazado la orientación prospectiva convencional a favor de responder a los datos entrantes y ha dicho que las autoridades deberían tener una “buena pelea familiar” sobre la política monetaria antes de tomar decisiones.
Bianco dijo que ese cambio hace que una probabilidad de un aumento del 35% al 40% sea razonable a pesar del ajuste limitado reflejado en los futuros. También argumentó que mantener las tasas sin cambios el miércoles no necesariamente pondría fin al debate, con un aumento mayor potencialmente bajo consideración en septiembre.
Trump llamó la atención sobre esas divisiones internas el lunes, elogiando a Warsh como “fantástico” y diciendo que el presidente de la Reserva Federal “quiere hacer lo correcto”, mientras criticaba a otros funcionarios por resistirse a tasas más bajas.
Los comentarios de Trump ofrecen pocos indicios de cómo votará Warsh el miércoles, pero subrayan el desacuerdo inusualmente visible en torno al próximo paso del comité.
Citadel Securities está posicionada para el resultado menos esperado.
La firma pronostica un aumento de 25 puntos básicos, argumentando que un ajuste fortalecería las credenciales de Warsh en la lucha contra la inflación, al tiempo que demostraría que la Reserva Federal no necesita preparar a los mercados para cada movimiento de política.
Para Bitcoin, el mayor riesgo puede provenir de lo que los inversores concluyan sobre las reuniones siguientes.
Bank of America estima que un aumento en julio podría elevar la cantidad de ajuste prevista para 2026 de aproximadamente 45 puntos básicos a alrededor de 60 puntos básicos.
Eso convertiría la sorpresa del miércoles de un solo aumento de tasas en una reevaluación más amplia de cuán restrictiva podría llegar a ser la política monetaria este año.
La resistencia de Bitcoin complica el aumento del comercio
Bitcoin entraría en cualquier revalorización impulsada por las tasas después de mostrar signos de una demanda marginal más débil pero un desempeño de precios comparativamente fuerte.
Los fondos cotizados en bolsa de Bitcoin que cotizan en Estados Unidos registraron alrededor de 477 millones de dólares de salidas netas durante las últimas tres sesiones de negociación, según SoSoValue, lo que marca una fuerte reversión en la demanda de ETF de cara a la decisión de la Reserva Federal.
Los datos de Santiment muestran que la ansiedad del criptomercado también se ha intensificado en torno a la reunión. El debate social en torno a las subidas de tipos surgió antes de la primera decisión del FOMC de Warsh en junio, a pesar de que las autoridades finalmente mantuvieron la tasa de referencia sin cambios.
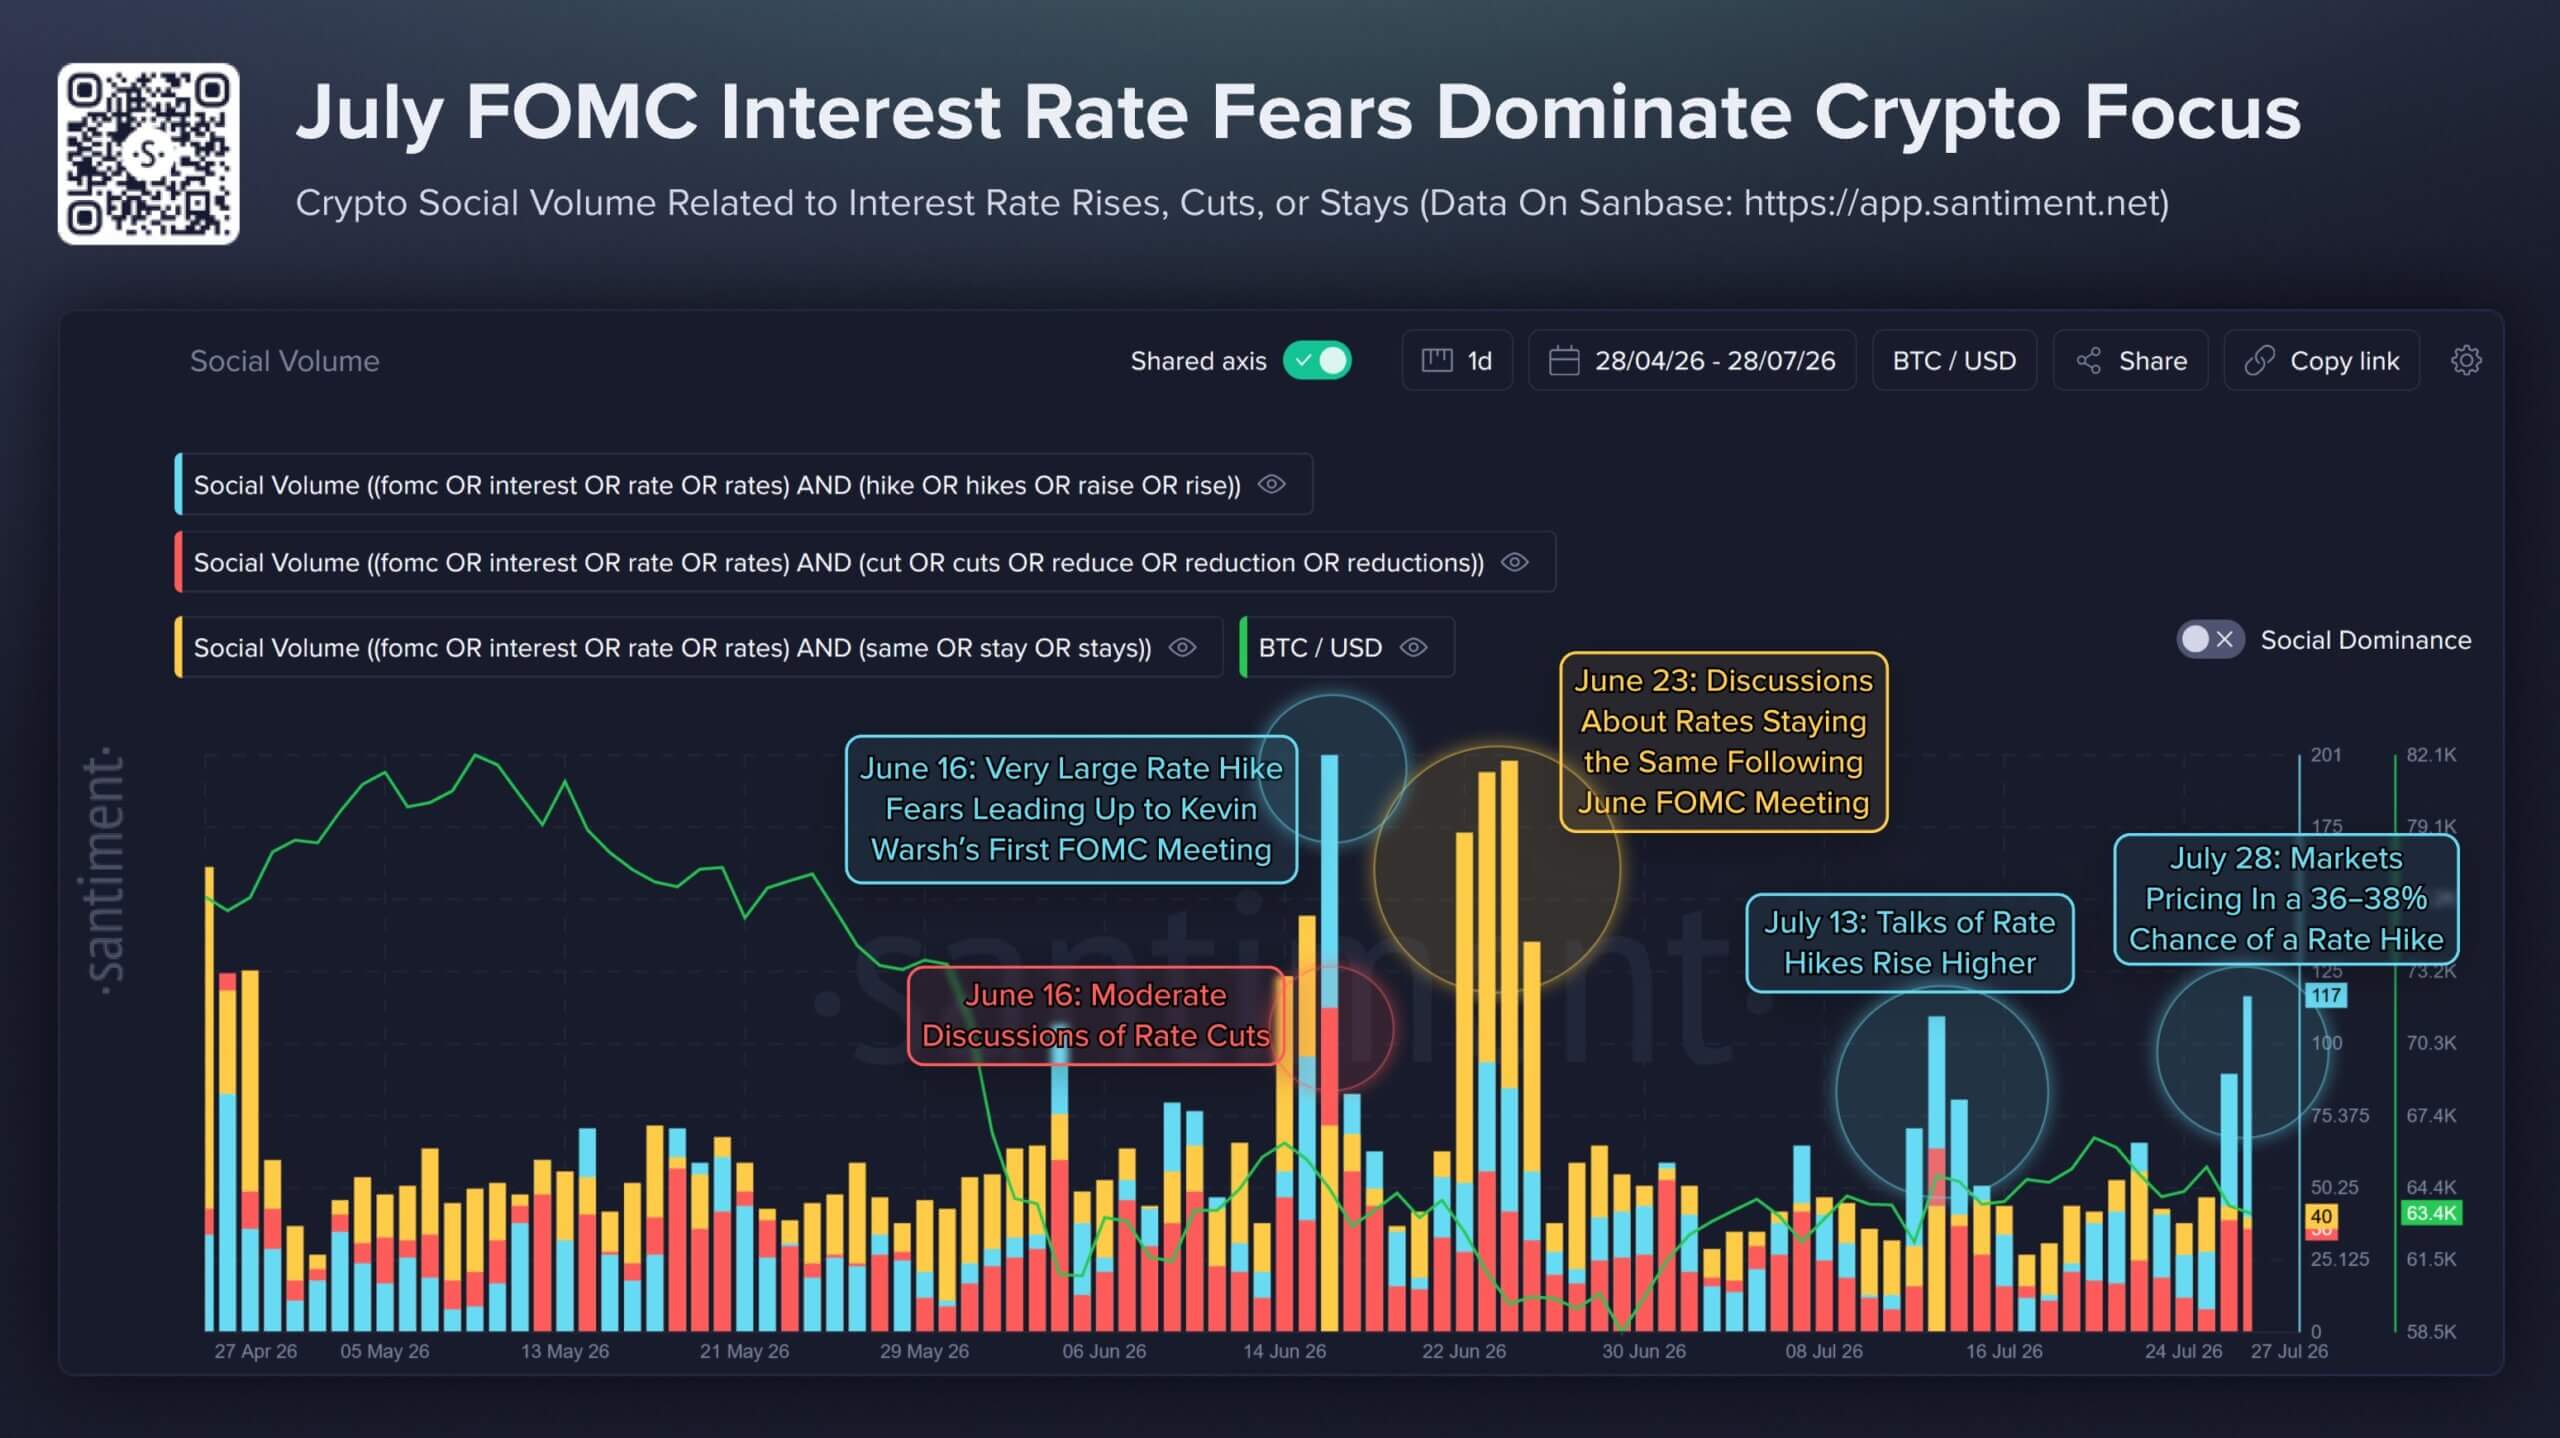
La firma de análisis dijo que los rumores sobre aumentos, recortes y tasas sin cambios han aumentado nuevamente antes de la decisión del miércoles, lo que refleja una creciente atención a un resultado que sigue siendo inusualmente difícil para los operadores valorar.
Sin embargo, Bitcoin ha mostrado resistencia este mes a pesar de la incertidumbre, aumentando aproximadamente un 9%. Block Scholes señaló que el S&P 500 se mantuvo prácticamente sin cambios durante el mismo período, mientras que la canasta de acciones de semiconductores y chips de la empresa había caído casi un 20%.
Esa fortaleza relativa ha persistido a pesar del cambio radical en las expectativas sobre las tasas, las renovadas tensiones geopolíticas y un shock petrolero que empujó brevemente el crudo por encima de los 100 dólares el barril.
La divergencia complica la suposición de que un aumento de la Fed produciría automáticamente una venta masiva sostenida de Bitcoin.
La respuesta del mercado puede depender menos del movimiento de un cuarto de punto en sí mismo que de cuán inesperado sea y de si las autoridades lo presentan como una respuesta única a la inflación o el comienzo de un ciclo de ajuste más amplio.
Una subida podría eventualmente crear sus propios límites
Mientras tanto, un ciclo de ajuste más agresivo podría eventualmente crear un riesgo diferente para la Reserva Federal al debilitar las condiciones financieras lo suficiente como para limitar hasta dónde pueden llegar las autoridades.
Marc des Ligneris, gerente senior de cartera en CoinShares, aduanas criptopizarra que los inversores se han acostumbrado a una “venta de la Fed”. Ésta es la expectativa de que las autoridades eventualmente respondan cuando el deterioro de las condiciones financieras amenace una estabilidad más amplia del mercado.
Dijo que, por lo tanto, un cambio inicialmente agresivo podría volverse autolimitado si las tasas más ajustadas desencadenan un desplome más profundo del mercado, y cualquier eventual giro hacia una política más flexible beneficiaría potencialmente al Bitcoin y al oro.
Ese sigue siendo un escenario condicional. Un aumento de un cuarto de punto el miércoles no implicaría que el estrés financiero sea inminente ni indicaría que las autoridades se estén preparando para revertir el rumbo.
La pregunta más inmediata para Bitcoin es qué les dice esta decisión a los inversores sobre el camino político a seguir.
Una retención preservaría el escenario base del mercado y al mismo tiempo desviaría la atención hacia la evaluación de Warsh sobre lo que podría justificar un ajuste en septiembre.
Sin embargo, un aumento rompería el patrón de precios de mercado de tres décadas identificado por Bank of America y podría obligar a los operadores a fijar precios en un camino más restrictivo durante el resto de 2026.
Eso hace que la señal en torno a la decisión del miércoles sea potencialmente más trascendental para Bitcoin que el movimiento de 25 puntos básicos en sí.
]]>Bitcoin ($ BTC), la mayor criptomoneda por capitalización de mercado con 1,35 billones de dólares, ha atravesado uno de los tramos menos rentables de su historia. Notablemente, $ BTCLa caída se ha extendido a tres trimestres distintos y dos años calendario.
Ese desempeño se ha desprendido del mercado de acciones en la misma ventana, dejando a un amplio grupo de inversores manteniendo posiciones por debajo de su precio de entrada. Una relación se ha mantenido a través de la divergencia: la del gigante tecnológico Apple (AAPL), de 4,8 billones de dólares.
La relación Bitcoin-AAPL podría enmarcar el próximo ciclo
Un gráfico de Alphractal que compara Bitcoin con las acciones de AAPL ha revelado una correlación que los operadores pueden utilizar para mapear dónde se encuentran ambos activos en sus respectivos ciclos. El ratio se ha negociado dentro de un canal ascendente que se remonta a 2017, lo que le da a la estructura cerca de una década de historia de precios en la que apoyarse.
Las líneas ascendentes paralelas de soporte y resistencia definen ese canal, con el límite inferior históricamente marcando la subvaluación de Bitcoin y el límite superior marcando un territorio sobrevaluado.
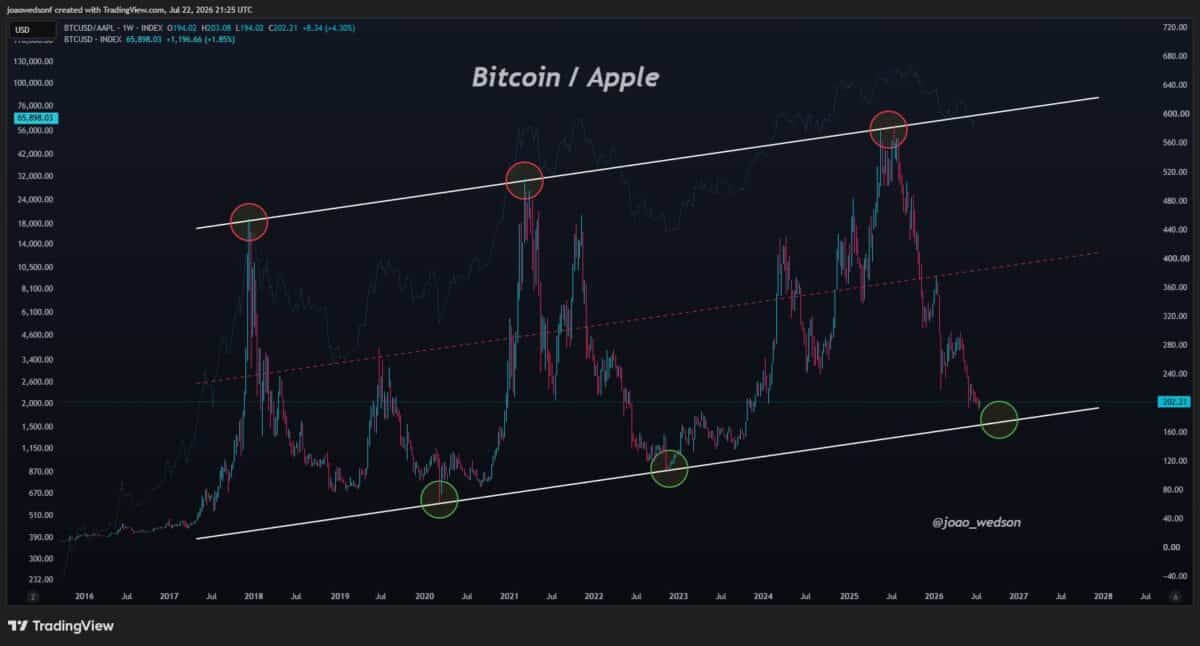
Cada ciclo a largo plazo de Bitcoin durante ese período ha respetado esos límites, y los datos de Alphractal colocan la relación cerca de la línea de soporte una vez más, con la brecha restante ahora estrecha.
Un movimiento hacia esa región, si se desarrollara como lo ha hecho en casos anteriores, colocaría a Bitcoin nuevamente en la zona de acumulación que precedió a cada una de sus fases de expansión anteriores.
¡Se rompe la correlación Bitcoin-S&P!
Bitcoin y el mercado de valores, representado aquí por el S&P 500, se han seguido mutuamente anualmente desde 2017, siendo 2025 la única ruptura en un patrón por lo demás consistente.
La relación se muestra más claramente en los rendimientos anuales, donde un año positivo para Bitcoin ha coincidido con un año positivo para el S&P 500, y lo contrario también se ha mantenido, con Bitcoin generando el mayor movimiento en cualquier dirección.
Sin embargo, ese patrón se rompió en 2025, cuando Bitcoin cerró el año con una caída del 6% frente a una ganancia del 18% para el S&P 500. Aproximadamente 1 billón de dólares dejó la capitalización de mercado de Bitcoin solo entre octubre y diciembre de ese año.
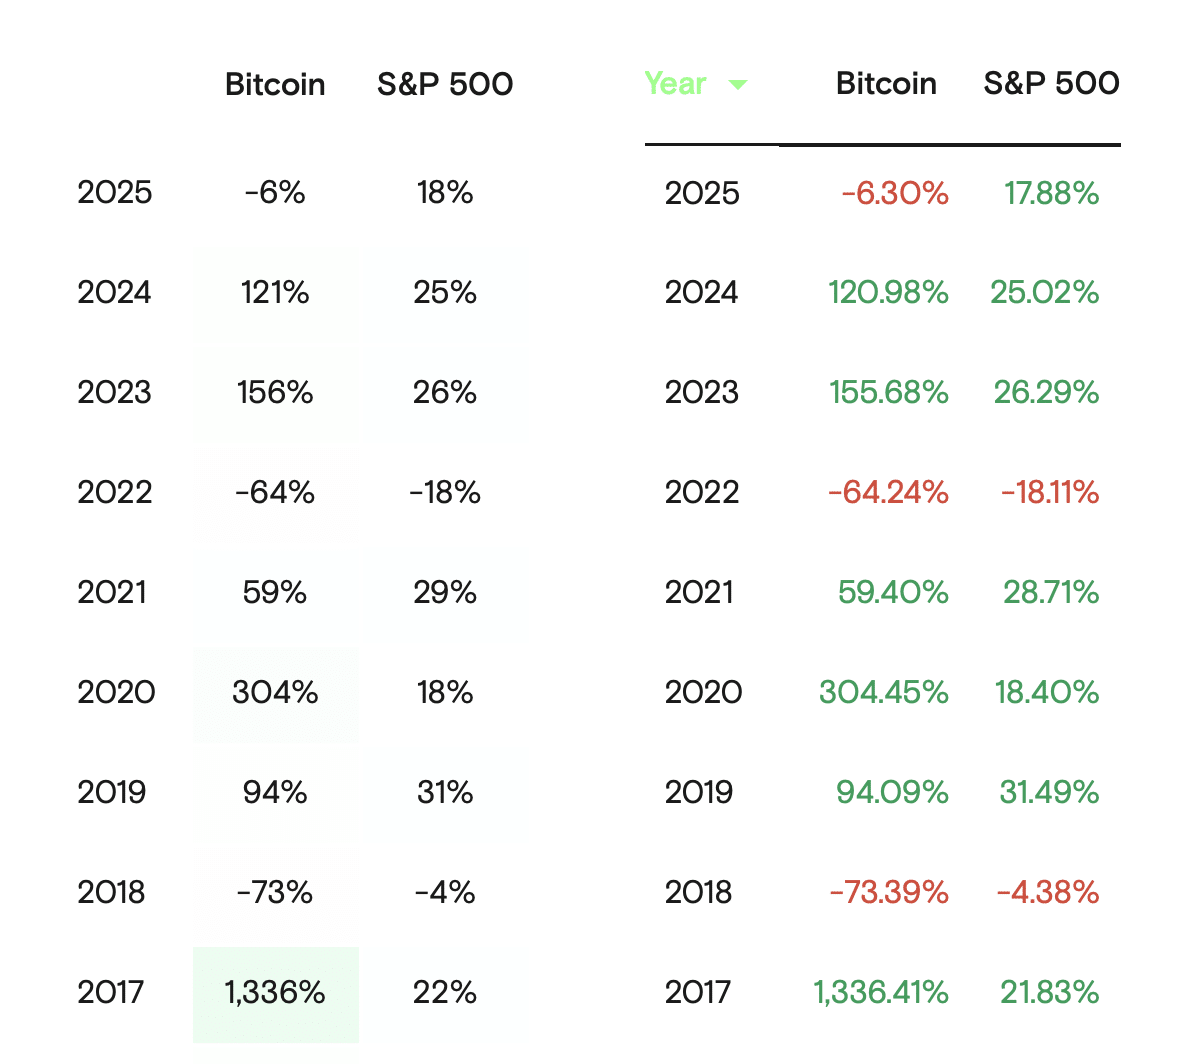
El Nasdaq 100 arroja el mismo resultado, colocando la ruptura en todo el complejo de acciones.
La reacción más aguda de Bitcoin a una secuencia de shocks macroeconómicos explica la brecha, incluido el evento de liquidación del 10 de octubre, la disputa arancelaria con China y el conflicto entre Estados Unidos, Israel e Irán. Esto empuja a los inversores a abandonar los activos de riesgo y optar por alternativas más seguras.
Esos eventos se encuentran fuera de los ocho años de alineación que los precedieron, lo que deja intactos la estructura más larga y el canal en el que la relación Bitcoin-AAPL aún cotiza.
Señal en cadena para mirar
La relación Bitcoin-AAPL ofrece a los operadores una forma de anticipar un repunte, mientras que los datos en cadena ofrecen la confirmación necesaria para cronometrar uno.
El polvo seco en forma de monedas estables se encuentra entre los indicadores más confiables aquí, ya que los flujos de monedas estables hacia los intercambios indican que el capital regresa al mercado de criptomonedas antes de una expansión. Además, Bitcoin ha captado la mayor parte de esas entradas en ciclos anteriores.
En particular, los datos de DeFiLlama muestran que 1.420 millones de dólares en monedas estables ingresaron al mercado durante los últimos siete días, una cifra que se ubica muy por debajo del nivel asociado con repuntes anteriores. Se queda corto frente a los más de 10.000 millones de dólares retirados en los últimos treinta días.
Resumen final
- La relación Bitcoin-AAPL ha cotizado dentro de un canal ascendente desde 2017.
- Las entradas de monedas estables de 1.420 millones de dólares en siete días se sitúan muy por debajo de los 10.000 millones de dólares extraídos del mercado en 30 días.
]]>
La App Store de Apple, estrechamente controlada, se enfrenta a un nuevo escrutinio después de que tres poseedores de Bitcoin alegaran haber perdido 1,8 millones de dólares con una billetera criptográfica falsa, lo que se suma a una lista cada vez mayor de aplicaciones de billetera maliciosas que han llegado a los usuarios a pesar del proceso de investigación de la compañía.
La demanda, presentada el 24 de julio en California, acusa a Apple de no revisar y eliminar adecuadamente las aplicaciones que se hacen pasar por Sparrow Wallet mientras promociona la App Store como una fuente segura y confiable de software.
El caso sigue a advertencias que se remontan a más de dos años sobre aplicaciones falsas de Sparrow y se produce meses después de que los investigadores identificaran 26 aplicaciones que se hacían pasar por importantes marcas de criptomonedas en todo el ecosistema de Apple.
En conjunto, los incidentes están ejerciendo presión sobre uno de los argumentos de larga data de Apple para mantener un control estricto sobre la distribución de software: que examinar las aplicaciones antes de que lleguen a los usuarios proporciona una mayor protección contra el fraude y el software malicioso.
El desarrollador de Sparrow advirtió a Apple más de un año antes de las pérdidas
La exposición de Apple en el caso se basa menos en la apariencia inicial de una aplicación fraudulenta que en lo que la compañía supuestamente sabía antes de que las víctimas posteriores fueran atacadas.
El fundador de Sparrow, Craig Raw, había estado denunciando versiones móviles no autorizadas de su billetera desde principios de 2024. Sparrow es un producto solo de escritorio, por lo que una aplicación para iPhone que lleva su nombre no debería haber requerido una investigación técnica compleja para identificarla como un imitador.
Sin embargo, la denuncia dice que variantes que llevan el nombre Sparrow continuaron apareciendo dentro de la App Store durante el año siguiente.
El primer demandante citado en la demanda, Jalen Delgado, supuestamente descargó una de esas aplicaciones en mayo de 2025. Después de proporcionar su frase inicial, perdió poco más de 1 BTC, valorado en alrededor de $120,000 en la presentación.
El supuesto aviso a Apple se volvió más directo dos meses después.
James Ramírez dice que perdió 7,4 BTC, con un valor aproximado de 875.000 dólares, después de utilizar otro imitador de Sparrow el 25 de julio de 2025. Ese día denunció tanto la aplicación como el robo a Apple.
Christopher Ellis supuestamente encontró una aplicación Sparrow a través de la App Store nueve días después. Ingresó su frase de recuperación y perdió criptoactivos valorados en aproximadamente $840,000, según la denuncia.
Esa secuencia es central para el caso de los demandantes. Argumentan que Apple ya no estaba lidiando sólo con una suplantación de marca previamente reportada cuando Ellis fue atacado. Supuestamente había recibido un nuevo informe que vinculaba una billetera falsa específica con un importante robo de Bitcoin.
La denuncia afirma además que Apple hizo más que distribuir la aplicación. Alega que la plataforma clasificó al imitador de Sparrow y lo incluyó en colecciones de aplicaciones de criptomonedas, lo que podría aumentar la credibilidad y el alcance del software que se hace pasar por una billetera establecida.
Según la demanda:
“A pesar de los múltiples informes enviados a Apple de que su App Store albergaba aplicaciones fraudulentas y peligrosas, Apple no advirtió a los consumidores que aplicaciones de billetera falsificadas, incluidas aplicaciones Sparrow falsas, habían aparecido en la App Store y representaban un grave riesgo de robo de criptomonedas, frases iniciales, claves privadas, credenciales de billetera y otra información confidencial de la cuenta”.
Apple dice que eliminó las aplicaciones fraudulentas de Sparrow y canceló las cuentas de desarrollador responsables de ellas.
La compañía también señaló sus canales de denuncia y dijo que actúa cuando se descubre que las aplicaciones infringen las reglas de la App Store.
La experiencia de Raw, sin embargo, ilustra la dificultad que han enfrentado los desarrolladores legítimos para detener las suplantaciones.
El mes pasado, Raw reveló que envió una lista básica de iOS destinada a informar a los usuarios que Sparrow no tenía una versión móvil oficial.
Apple inicialmente trató esa presentación como potencialmente engañosa y advirtió que su cuenta de desarrollador podría cerrarse, según Raw, antes de cambiar de rumbo.
El episodio añade otra capa al argumento de la demanda: Apple supuestamente luchó no sólo para mantener alejados a los imitadores, sino también para distinguir al verdadero desarrollador de billeteras de aquellos que hacían mal uso de su marca.
El problema de la billetera falsa de la App Store de Apple se ha extendido más allá de Sparrow
La disputa de Sparrow es parte de una ola más amplia de suplantación de billeteras criptográficas dirigida a los usuarios de Apple.
Kaspersky Threat Research dijo en abril que había identificado 26 aplicaciones fraudulentas que imitaban marcas de criptomonedas, incluidas MetaMask, Ledger, Trust Wallet, Coinbase, TokenPocket, imToken y Bitpie.
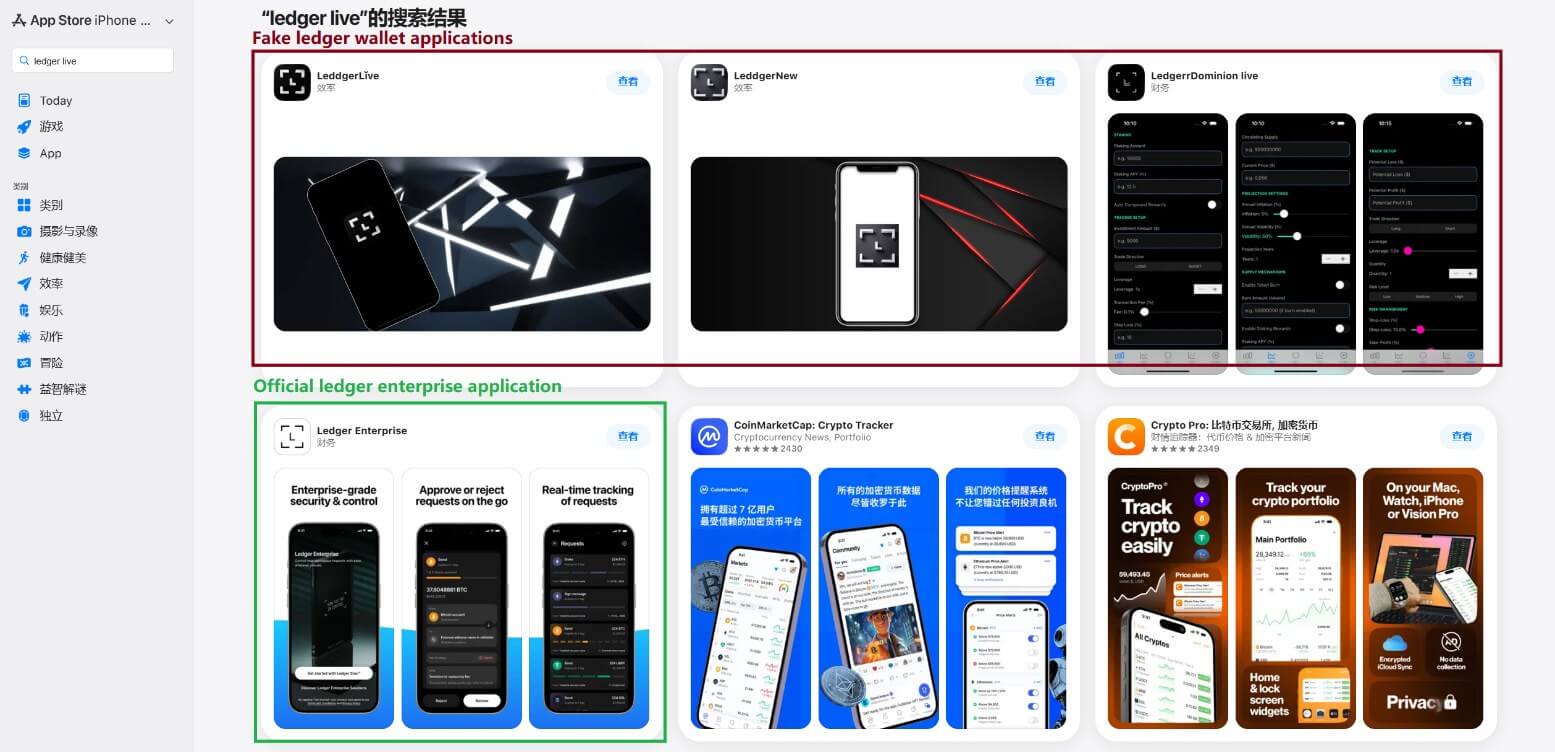
La campaña había estado activa al menos desde el otoño de 2025 y estaba vinculada con una confianza moderada a los actores de amenazas detrás de SparkKitty, según la firma de ciberseguridad.
El ataque fue más elaborado que simplemente publicar una billetera maliciosa directamente a través de la App Store.
Kaspersky descubrió que las aplicaciones podían redirigir a las víctimas a páginas de phishing diseñadas para parecerse al mercado de Apple y persuadirlas para que instalaran perfiles de desarrollador. Luego, esos perfiles podrían usarse para instalar versiones troyanizadas de billeteras criptográficas fuera de la App Store.
Una vez instalado, el software malicioso apuntaba a las credenciales que controlaban los activos de los usuarios.
Para las billeteras activas, el malware monitoreó las pantallas de creación o recuperación de billeteras en busca de frases iniciales. Los atacantes que obtengan esas palabras podrían luego hacerse con el control de los fondos de la víctima.
Los usuarios de billeteras frías enfrentaron una amenaza similar de ingeniería social. El software fraudulento que se hace pasar por interfaces asociadas con carteras de hardware podría persuadir a las víctimas a entregar credenciales de recuperación que nunca deberían ingresarse en una aplicación no verificada.
La campaña se dirigió principalmente a los usuarios de la App Store china de Apple, donde las versiones oficiales de iOS de varias billeteras suplantadas no estaban disponibles.
Pero en Estados Unidos también han surgido pérdidas significativas relacionadas con software de billetera falsa.
El músico estadounidense Garrett Dutton, más conocido como G. Love, dijo en abril que perdió 5,9 BTC después de descargar lo que creía que era un software Ledger legítimo de la App Store de Apple.
Dutton ingresó su frase de recuperación cuando se lo solicitó la aplicación. Su Bitcoin, que en ese momento valía aproximadamente 424.000 dólares, fue transferido posteriormente.
El investigador de blockchain ZachXBT rastreó los activos robados hasta direcciones de depósito asociadas con el intercambio de criptomonedas KuCoin, que congeló temporalmente una cuenta sospechosa mientras se investigaba el incidente.
El episodio se parece mucho a las acusaciones en el centro de la demanda de Sparrow: los usuarios encontraron un software que llevaba la identidad de una billetera criptográfica establecida a través del ecosistema de Apple, confiaron en él lo suficiente como para ingresar las credenciales de recuperación y perdieron el control de sus activos.
Las estafas criptográficas desafían el argumento de seguridad de la App Store de Apple
Los repetidos incidentes chocan cada vez más con la forma en que Apple comercializa su control sobre la distribución de software.
Apple describe la App Store como un “lugar seguro y confiable” y dice que las aplicaciones se someten a un proceso de revisión destinado a proteger a los usuarios contra fraudes, malware y otras amenazas a la seguridad.
Esa promesa también ha respaldado la defensa más amplia de Apple de su ecosistema estrictamente administrado.
La compañía ha argumentado que permitir la descarga sin restricciones podría debilitar las protecciones de privacidad y seguridad de sus dispositivos, mientras que su proceso de revisión centralizado permite interceptar software potencialmente peligroso antes de llegar a los clientes.
Las billeteras criptográficas crean una prueba particularmente difícil para ese modelo porque una aplicación no necesariamente necesita malware sofisticado para causar una pérdida irreversible.
Una imitación convincente puede ser suficiente.
Las frases iniciales generalmente brindan control sobre los activos asociados con una billetera autocustodiada. Una vez que un usuario ingresa esas palabras en software malicioso, los atacantes pueden transferir los activos a direcciones que controlan, sin que ningún banco o procesador de pagos sea capaz de revertir la transacción.
Eso hace que la legitimidad percibida que transmite un mercado de aplicaciones sea especialmente importante para los usuarios de criptomonedas.
Los demandantes de Sparrow argumentan que las propias declaraciones de Apple los alentaron a creer que el software distribuido a través de la App Store había sido suficientemente examinado. Piden reembolso por sus activos robados, junto con daños compensatorios y punitivos, restitución y honorarios legales.
También quieren que Apple mejore y divulgue públicamente sus procedimientos para detectar aplicaciones fraudulentas e introduzca advertencias sobre los riesgos asociados con las aplicaciones de criptomonedas.
Aún no se ha resuelto si Apple tiene responsabilidad legal por las pérdidas, y la compañía puede impugnar tanto la confianza de los demandantes en sus declaraciones de seguridad como su decisión de ingresar credenciales de recuperación confidenciales en software de terceros.
Apple también señala la magnitud de las amenazas que su proceso de revisión ya previene.
La compañía dijo el año pasado que la App Store bloqueó más de 9 mil millones de dólares en transacciones potencialmente fraudulentas entre 2020 y 2024, incluidos más de 2 mil millones de dólares solo en 2024.
Durante 2024, Apple dijo que rechazó casi 2 millones de envíos de aplicaciones que no cumplían con los estándares de seguridad, confiabilidad y experiencia del usuario, al tiempo que canceló más de 146.000 cuentas de desarrolladores por preocupaciones de fraude y rechazó otros 139.000 intentos de inscripción de desarrolladores.
Esas cifras muestran la escala de actividad maliciosa que Apple intenta mantener fuera de su ecosistema. También destacan lo que está en juego cuando llega el software financiero fraudulento.
Para los usuarios de criptomonedas, donde entregar una sola frase de recuperación puede dejar una billetera completa más allá de la recuperación, la creciente lista de imitadores está poniendo a prueba cuánta confianza debería inspirar la insignia de la App Store de Apple.
]]>Bitcoin ($ BTC) el perfil de rentabilidad reciente puede ser el factor clave que prepara al activo para un repunte a largo plazo, dada la estructura inmediata del mercado.
El activo ha subido desde un mínimo de julio de 57.800 dólares a 65.777 dólares veintidós días después, una recuperación que ha remodelado la posición de los participantes más nuevos del mercado.
Ese repunte provocó un cambio en la dinámica que ahora deja a los tenedores a corto plazo (inversores que han mantenido sus monedas durante menos de 155 días) en la necesidad de permanecer en sus posiciones por más tiempo antes de poder volver a obtener ganancias.
Las pérdidas de los tenedores de Bitcoin a corto plazo se reducen al 4%
El margen de pérdidas y ganancias para los tenedores de Bitcoin a corto plazo ha cambiado significativamente, y la medida puede empujar a la cohorte a cambiar su sentimiento y mantenerse por más tiempo. El precio de Bitcoin ahora se está acercando a la base de costos del grupo, que se sitúa en $68,800 al momento de escribir este artículo.
Esa brecha cada vez menor implica que la cohorte puede esperar un poco más simplemente para alcanzar el punto de equilibrio, y mucho menos para obtener ganancias, manteniendo mientras tanto una parte de la oferta acumulada recientemente fuera del mercado.

Las ganancias y pérdidas realizadas por el titular a corto plazo sitúan el margen de pérdidas del grupo en aproximadamente -4,0% al momento de este informe, recuperándose del -20,48% del 6 de junio y marcando una de las mejoras más pronunciadas en la métrica este trimestre.
Un cruce por encima de la marca cero devolvería a la cohorte ganancias e implicaría una valoración más alta de Bitcoin en toda la base de tenedores más amplia.
La última vez que Bitcoin entró en esa zona, el 23 de abril de 2025, precedió a una carrera desde 92.000 dólares hasta un máximo histórico de 126.000 dólares en octubre de 2025, y es posible que ahora se esté formando una trayectoria similar.
La acumulación y una cruz dorada apuntan a un impulso alcista
La estructura de Bitcoin sugiere que el activo se está preparando para un rebote. El indicador de Acumulación/Distribución, una herramienta ponderada por volumen que mide si la compra o la venta domina el mercado, ha seguido subiendo.
La lectura ha alcanzado ahora 4,69 millones en volumen acumulado de Bitcoin, un nivel visto por última vez en junio antes de que el activo experimentara un aumento significativo, y apunta a una compra gradual y sostenida en todo el mercado.

Sumándose a las perspectivas, se formó una cruz dorada entre el 19 y el 20 de julio cuando el promedio móvil simple de 20 días cruzó por encima del de 50 días en el gráfico, y el patrón se ha mantenido desde entonces.
Los operadores suelen vincular el cruce con repuntes sostenidos, y el caso más reciente, el 12 y 13 de abril, hizo que Bitcoin subiera casi un 17%, de 70.500 dólares a más de 82.458 dólares dentro del mismo tramo.
Bitcoin se mantiene dentro de su zona infravalorada
El comercio de Bitcoin alrededor de la región de $ 66,000 se encuentra dentro de lo que AMBCrypto identificó previamente como la zona infravalorada del activo, en función de su valor de mercado en relación con el valor realizado de las monedas movidas por última vez en la cadena.
La estructura puede favorecer un repunte, pero el impulso aún tiene que seguir, y eso requiere que los flujos netos del mercado al contado se vuelvan positivos a medida que los compradores superan a los vendedores durante un período sostenido.
Gran parte de la resistencia que Bitcoin ha encontrado en esta zona se remonta a la toma de ganancias y a la ausencia de nueva demanda en los mercados al contado y perpetuo, donde los flujos netos cayeron a 170.000 negativos. $ BTC a partir del 21 de julio.
Resumen final
- Las pérdidas de los tenedores a corto plazo se han reducido del -20,48% en junio a aproximadamente el -4,0%, lo que deja a la cohorte lo suficientemente cerca de su base de costos de $68,800 como para mantenerse.
- Se ha mantenido la creciente acumulación y la formación de una cruz dorada, aunque los flujos netos al contado y perpetuos siguen siendo negativos en 170.000. $ BTC.
]]>