Steak’ n Shake dice que las ventas en las mismas tiendas de EE. UU. aumentaron aproximadamente un 16% en julio y quiere que Bitcoin comparta el crédito. Sin embargo, una cifra brilla por su ausencia: cuántos clientes realmente lo utilizaron.
Entonces, ¿las relaciones públicas adjuntas a Bitcoin ahora valen más que la cadena misma?
En una publicación del 10 de julio, la cadena de hamburguesas dijo que su aumento en lo que va del mes se suma al crecimiento de alrededor del 16% en el período comparable del año anterior. Agradeció a los clientes leales y a los Bitcoiners, dijo que los pagos con Bitcoin ahorran dinero en comparación con las tarjetas de crédito y dijo que esos ahorros se estaban reinvirtiendo en ingredientes más saludables.
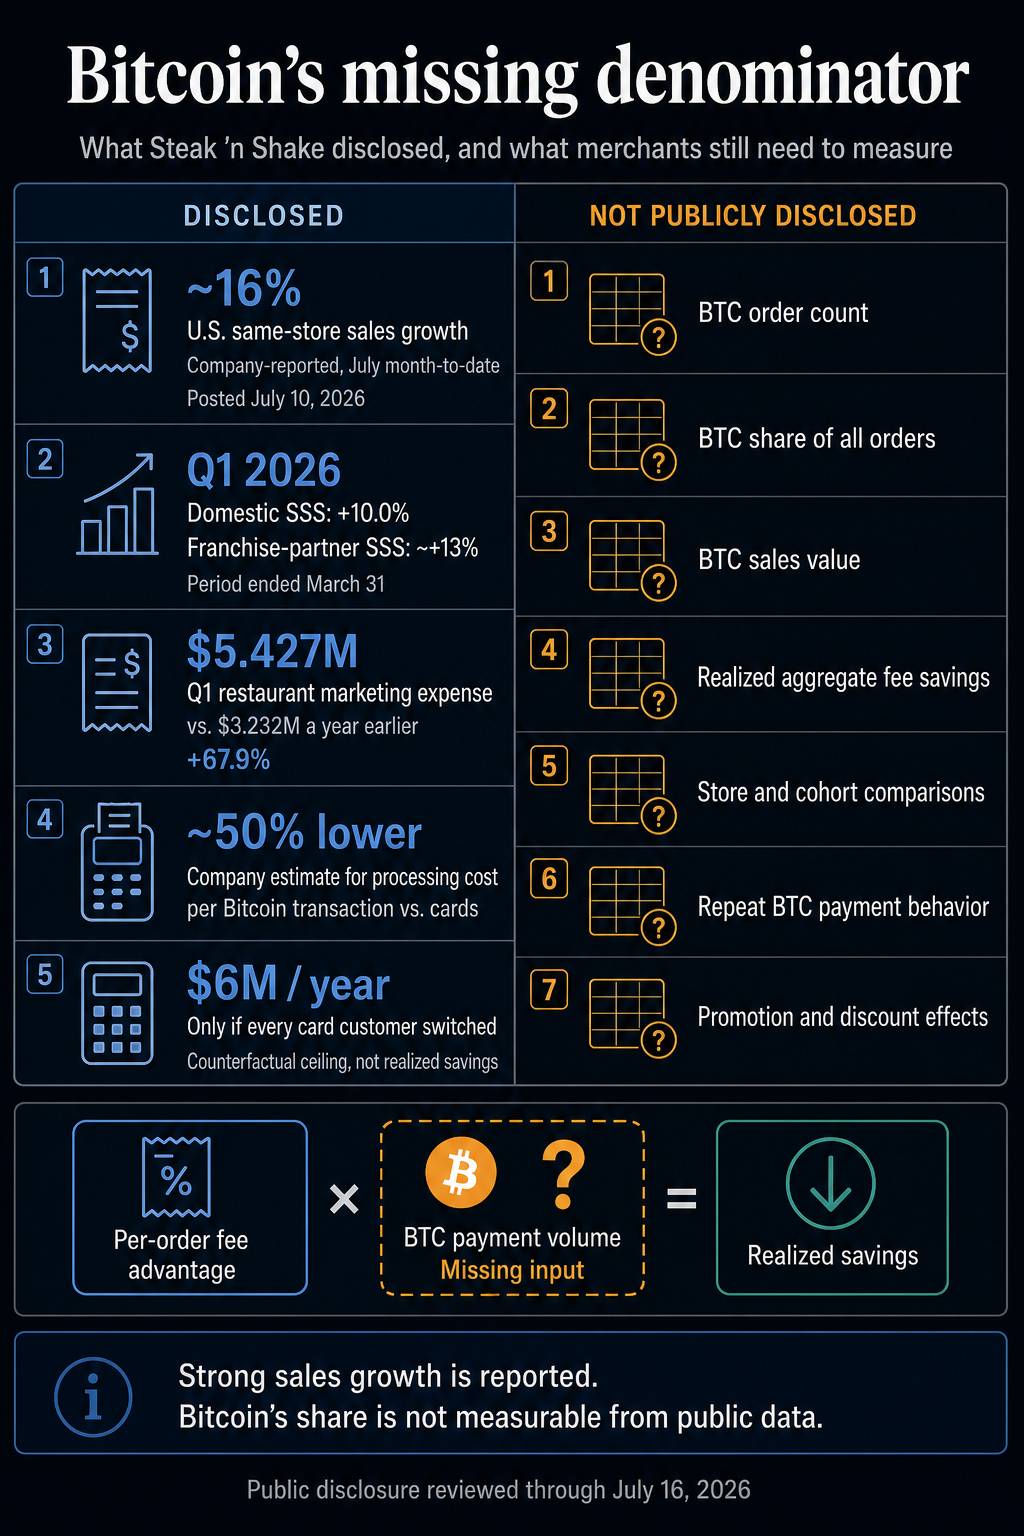
La cifra de crecimiento del 16% proviene de Steak’ n Shake. Sin embargo, la compañía no ha revelado cuántos clientes pagaron con Bitcoin, cuánto gastaron o qué proporción de los pedidos utilizaron BTC.
Sin esos números, no hay manera de separar el efecto de Bitcoin del atractivo de la campaña en sí, los cambios de precios, las promociones, las actualizaciones del menú o los cambios en la combinación de restaurantes.
La empresa publicó,
Cualquiera que dude del poder de Bitcoin está cometiendo un GRAN error.
El reclamo de tarifas de la empresa se detiene en el nivel de transacción
Steak ‘n Shake comenzó a aceptar Bitcoin en ubicaciones de EE. UU. en mayo de 2025. Más tarde dijo que estaba agregando el Bitcoin que recibió a una reserva estratégica. Esos movimientos hicieron de Bitcoin parte de la marca y una opción de pago.
Bitcoin puede atraer clientes incluso cuando pocos pagan con él, mientras que procesar cada pedido de Bitcoin puede costar menos. El número que falta es la cantidad de negocio que realmente se mueve a través de él.
Hasta el 16 de julio, Steak’ n Shake todavía no ha revelado ninguna información de Bitcoin sobre los números de pedidos, cuánto valieron esos pedidos o cuánto ahorró realmente en tarifas. Tampoco ofreció datos a nivel de tienda que mostraran si los clientes volvieron a pagar con Bitcoin o cómo las promociones influyeron en la adopción. Esa brecha impide medir la magnitud de cualquier efecto impulsado por los pagos.
En la conferencia Bitcoin 2026, el ejecutivo de Steak’ n Shake, Michael Boes, dijo que las transacciones de Bitcoin le cuestan a la cadena aproximadamente un 50% menos de procesar que las transacciones con tarjetas tradicionales. También dijo que la compañía se ahorraría alrededor de $6 millones al año si todos los clientes de tarjetas de crédito cambiaran a Bitcoin.
Boes también dijo que el número total de clientes de Steak’ n Shake había aumentado en aproximadamente 2 millones año tras año después del lanzamiento de Bitcoin. La presentación no identificó a esos clientes como pagadores de Bitcoin ni reveló un método para atribuir sus visitas a la opción de pago.
Las condiciones de pago de Bitcoin de la empresa añaden detalles útiles. Los precios del menú siguen estando denominados en dólares estadounidenses, el proceso de pago utiliza un proveedor de pago de Bitcoin externo y Steak’ n Shake dice que no agrega ninguna tarifa de pago de Bitcoin. Los clientes aún pueden enfrentar costos de billetera, red, conversión o tipo de cambio.
Por lo tanto, la evidencia respalda una posible ventaja en costos comerciales para los pedidos pagados en Bitcoin, pero no indica si suficientes pedidos utilizan el ferrocarril para producir ahorros materiales.
Las ventas ya estaban aumentando en medio de una revisión más amplia
Biglari Holdings, la empresa matriz de Steak’ n Shake, informó un crecimiento antes del reclamo de julio. Su presentación del primer trimestre mostró un crecimiento del 10% en las ventas nacionales en las mismas tiendas y alrededor del 13% en los restaurantes asociados a franquicias para el período que finalizó el 31 de marzo.
Esas cifras anteriores demuestran que la recuperación de las ventas de la empresa ya estaba en marcha.
Los gastos de marketing de restaurantes en el primer trimestre aumentaron a 5.427 millones de dólares desde los 3.232 millones de dólares del año anterior, un aumento de alrededor del 67,9%. El costo de los alimentos en las tiendas de la empresa aumentó del 30,0% al 31,4% de las ventas netas, principalmente debido al cambio al 100% sebo de res.
La base del restaurante también cambió. El 31 de marzo, Steak’ n Shake tenía 128 unidades operadas por la empresa, frente a las 146 del año anterior. Las unidades de franquicias asociadas aumentaron de 172 a 182, mientras que las unidades de franquicias tradicionales cayeron de 104 a 96.
La carta a los accionistas de Biglari de 2025 informó un crecimiento anual de las ventas en las mismas tiendas del 10,2% y acreditó la calidad del producto, una revisión anterior de los puntos de venta y quioscos, mejoras de productividad y el modelo propietario-operador. No mencionó Bitcoin.
Las promociones rodearon el período del informe de julio. Steak’ n Shake anunció dos Liberty Meals por $17,76 durante todo julio y Tesla Tallow Tots gratis. Anunció papas fritas gratis sin compra para el 10 de julio solo unas horas antes de publicar el reclamo de ventas, aunque la compañía no especificó el límite de datos preciso detrás de ese reclamo.
Esa incertidumbre es la razón por la que el reclamo de Bitcoin necesita barreras de seguridad. El marketing, el posicionamiento de valor, la publicidad del menú, las promociones, los cambios operativos y la combinación de franquicias pueden interactuar con la marca Bitcoin y la aceptación de pagos.
durante un r/Discusión sobre Bitcoinun cliente dijo que la aceptación de Bitcoin impulsó su primera visita. Los comentaristas allí y en un hilo escéptico de r/Buttcoin también señalaron la asequibilidad, el atractivo del menú, el cierre de tiendas, el comercio hacia abajo del consumidor y el uso potencialmente bajo de Bitcoin. Los comentarios son anécdotas, pero ilustran cómo Bitcoin puede atraer a un cliente y fortalecer una marca sin mostrar cuántas compras se utilizaron Bitcoin.
La prueba de divulgación para el próximo comerciante
Si Steak’ n Shake quiere que otros comerciantes de Main Street traten su estrategia como un modelo de crecimiento, la próxima divulgación debe conectar la adopción con los resultados.
Las cifras esenciales son el recuento y la participación de pedidos de Bitcoin, el valor de las ventas de Bitcoin y el ahorro real de tarifas agregadas. Las comparaciones de tiendas y cohortes mostrarían si las ubicaciones con más actividad de Bitcoin tuvieron un desempeño diferente. El comportamiento repetido distinguiría la curiosidad puntual del uso duradero. Los datos sobre promociones y descuentos ayudarían a separar la adopción de pagos de los incentivos.
Los números deberían revelar si Bitcoin está atrayendo clientes, reduciendo los costos de pago o haciendo ambas cosas. Compararlos con el gasto en marketing, los precios, el tráfico, los márgenes, los cambios en el menú y el rendimiento de las franquicias mostraría cuánto del crecimiento realmente puede explicar Bitcoin.
Por ahora, Steak’ n Shake ha informado un fuerte crecimiento de las ventas en las mismas tiendas y describió una ventaja en el costo por transacción para Bitcoin. Si las transacciones de Bitcoin ayudaron materialmente al crecimiento de julio, entonces compartir esas cifras sería el siguiente paso lógico para la empresa, que es claramente optimista con respecto a Bitcoin.
]]>Satsuma Technology superó hoy su fecha límite final para su propuesta de vender todo su tesoro de Bitcoin y cancelar su cotización en la Bolsa de Valores de Londres.
Esto deja la próxima reunión general del 20 de julio como el próximo punto de decisión.
La aprobación de ambas resoluciones iniciaría un proceso para vender todo su Bitcoin, devolver efectivo neto y cancelar su cotización en la Bolsa de Valores de Londres. La empresa tenía 668,48 BTC al 30 de junio.
Ambas resoluciones especiales requieren al menos el 75% de los votos emitidos y son interdependientes, lo que significa que el fracaso de cualquiera de ellas bloquearía tanto la devolución del capital como la exclusión de la lista. El límite se aplicó a las instrucciones en papel, en línea y de proxy CREST; Los accionistas elegibles aún pueden asistir y votar en persona en la reunión del 20 de julio.

La propuesta provino de tenedores que representan más del 20% del capital emitido de Satsuma, que la junta acordó presentar sin una solicitud formal. Una mayoría de cuatro directores de la junta de seis miembros recomienda el rechazo, mientras que dos directores apoyan las resoluciones.
El comercio se suspendió a las 7:30 am del 1 de julio porque la votación no resuelta impidió que los directores y auditores de Satsuma evaluaran su futuro a tiempo para publicar las cuentas auditadas antes del 30 de junio. La compañía espera tener cuentas para fin de mes y dijo que espera que el comercio se reanude después, sujeto a la aprobación de la FCA.
El paquete de datos de Satsuma del 30 de junio valoró sus 668,48 BTC en £29,44 millones de libras frente a un valor liquidativo total de £33,23 millones. Informó 0,80x mNAV, sin deuda ni otros pasivos materiales, un costo de adquisición promedio de £84,026 por BTC y una pérdida no realizada de £39,984 por moneda en esa instantánea.
La aplicación del precio de Bitcoin de £48.372,69 de journalscrypto el 16 de julio al saldo del 30 de junio produce un valor bruto de aproximadamente £32,34 millones. No se trata de una estimación de distribución, pero refleja la elección: preservar un vehículo cotizado que cotiza por debajo de sus monedas o buscar su valor después de los costos.
Si se aprueban ambos votos y se obtienen las aprobaciones restantes, el cronograma indicativo de la compañía exige vender todo Bitcoin alrededor del 3 de agosto y emitir una acción B no negociable por cada acción ordinaria alrededor del 4 de agosto.
El efectivo después de la venta se reduciría en £2 millones para capital de trabajo retenido y costos de transacción y terminación, y luego se dividiría entre las acciones B. Se espera una audiencia de confirmación judicial el 8 de septiembre, con cancelación el 14 de septiembre y pagos antes del 28 de septiembre. Cada fecha sigue siendo condicional.
Si cualquiera de las votaciones fracasa, esta propuesta no desencadenará ni una venta de Bitcoin ni una cancelación de cotización. Satsuma dice que continuaría con su estrategia de tesorería, mientras que la suspensión de las operaciones seguiría sujeta a la publicación de las cuentas y al acuerdo de la FCA.
Un precio, recuperaciones muy diferentes
La actualización de Satsuma del 3 de julio separó a los antiguos tenedores de sus tramos de préstamos convertibles CLN1 y CLN2 porque la distribución prorrateada propuesta produciría recuperaciones muy diferentes en relación con sus inversiones originales. Utilizando un escenario de Bitcoin de $59,923, ilustró estos rendimientos por £100:
| Guión | Antiguos titulares de CLN1 | Antiguos titulares de CLN2 |
|---|---|---|
| Sin ejercicio de garantía CLN1, sin excedente de efectivo | 113,9€ | 22,8€ |
| Ejercicio completo del warrant CLN1, sin excedente de efectivo | 121,9€ | 22,4€ |
| Sin ejercicio de garantía CLN1, alrededor de £ 3 millones de excedente de efectivo | 127,3€ | 25,5€ |
| Ejercicio completo del warrant CLN1, excedente de efectivo de alrededor de £3 millones | 143,0€ | 24,8€ |
Las cifras son ilustraciones, no pronósticos. Deducen los costos de transacción estimados y £2 millones de capital de trabajo, asumen que los tenedores originales de CLN todavía poseen sus acciones y presentan los casos de garantía CLN1 netos de alrededor de £3,2 millones en ingresos del ejercicio.
Al 29 de junio, el análisis de la compañía de tesorería de journalscrypto situó a Metaplanet en aproximadamente 0,9x mNAV, y había detenido nuevas emisiones comunes por debajo de 1,0x. El voto de Satsuma lleva aún más lejos la misma presión de descuento: los accionistas pueden decidir si cambian el envoltorio por los activos que contiene.
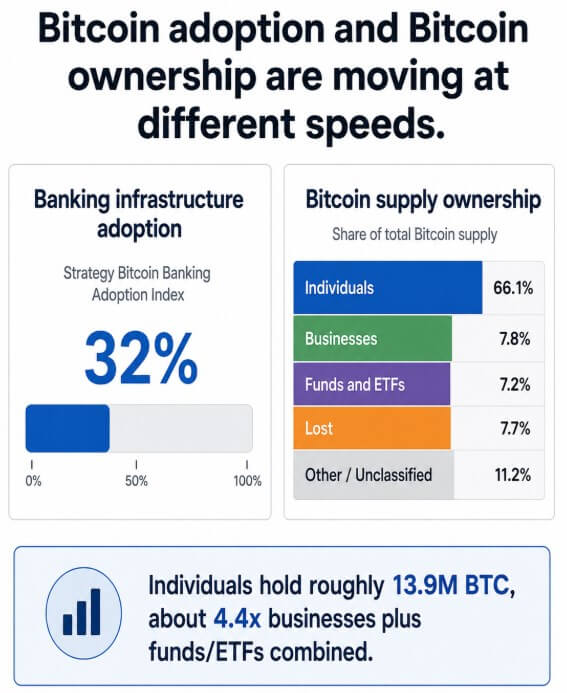
]]>El nuevo Índice de Adopción Bancaria de Bitcoin de Strategy otorga a 25 bancos e instituciones financieras importantes una puntuación general del 32% basada en la actividad en custodia, comercio, productos de inversión, préstamos y apoyo al liderazgo.
La cifra es una puntuación de profundidad, que mide hasta qué punto los bancos han desarrollado servicios relacionados con Bitcoin en las instituciones seguidas por la estrategia.
La Crypto Market Review del tercer trimestre de 2026 de Bitwise estima que los individuos poseen el 66,1% del suministro máximo de 21 millones de Bitcoin, equivalente a aproximadamente 13,9 millones de BTC, eclipsando el 7,8% en manos de empresas y el 7,2% en manos de fondos y ETF.
Si se combinan esas dos últimas categorías, las empresas más los fondos y los ETF todavía controlan solo alrededor del 15% de la oferta, con un valor aproximado de 3,15 millones de BTC, una fracción que deja a los individuos con cerca de 4,4 veces más Bitcoin que ambos grupos juntos.
Los individuos construyeron primero la base de propiedad
El índice de estrategia rastrea hasta qué punto los bancos han construido las tuberías en torno a Bitcoin, calificando a las instituciones en todos los sistemas de custodia, mesas de negociación que ejecutan órdenes, productos de inversión, programas de préstamos y declaraciones públicas que indican comodidad institucional con el activo.
Un banco con una buena puntuación en ese índice ha construido la infraestructura para custodiar, comercializar, prestar y empaquetar Bitcoin para sus propios clientes. La propiedad de las monedas en sí está fuera de lo que la puntuación intenta medir.
Aquí es donde el poder del comercio minorista se muestra en las cifras, la razón por la que los bancos están construyendo.
Los bancos están respondiendo a una combinación de demanda de los clientes, crecimiento de ETF, actividad de tesorería corporativa, cambios regulatorios y competencia de empresas cripto-nativas.
Los clientes ya poseen y utilizan Bitcoin a una escala que los bancos no pueden ignorar, y la puntuación del 32% refleja que los bancos responden a la demanda que los individuos crearon años antes de que cualquier banco construyera un mostrador de custodia para ello.
La gran base de propiedad brinda a los bancos un grupo existente de tenedores por los cuales competir en lugar de tener que crear un mercado desde cero.
Eso le da a la próxima contienda una forma diferente a la de la mayoría de las historias de adopción institucional. Los bancos compiten primero con las bolsas, los custodios especializados y las herramientas de autocustodia para las cuentas que los individuos ya usan, mucho antes de competir por las monedas que los individuos podrían vender.
La propiedad y el control se están separando
Un banco puede custodiar el Bitcoin de un cliente, ejecutar operaciones, administrar garantías y cobrar por esos servicios mientras el cliente puede seguir siendo el propietario beneficiario. Los derechos exactos del cliente dependen del acuerdo de custodia, corretaje o préstamo, incluido si los activos pueden transferirse o rehipotecarse.
Eso separa el control de la interfaz del cliente de la propiedad legal del activo. Los bancos podrían ganar más influencia sobre el acceso, la presentación de informes y las condiciones de garantía a medida que más titulares utilicen cuentas intermediarias, pero el índice no establece que los bancos ya tengan una ventaja sobre las bolsas o los proveedores de autocustodia.
Para ilustrar la escala, si el 10% de los 13,9 millones de BTC atribuidos a individuos se trasladaran a cuentas de custodia o corretaje controladas por bancos, aproximadamente 1,39 millones de BTC quedarían en infraestructura administrada por bancos. El 90% restante quedaría fuera de esas cuentas, ya sea en autocustodia o con otros intermediarios.
Con un 25%, alrededor de 3,47 millones de BTC estarían en rieles controlados por los bancos. Al 50%, la cifra se acercaría a los 6,94 millones de BTC. En cada escenario, los derechos de propiedad y retiro de los clientes dependerían del acuerdo de custodia, corretaje o préstamo.
| Ejemplo de participación de BTC de propiedad individual que se traslada a rieles controlados por bancos | BTC afectado | Lo que ganan los bancos | Lo que los individuos retienen |
|---|---|---|---|
| 10% | ~1,39 millones de BTC | Tarifas de custodia, ejecución comercial, visibilidad de informes, relación de cuentas | Propiedad efectiva de la mayoría de las monedas. |
| 25% | ~3,47 millones de BTC | Importante punto de apoyo en la infraestructura de custodia, corretaje y préstamos de Bitcoin | Propiedad, pero menos control directo si se mantiene a través de intermediarios. |
| 50% | ~6,94 millones de BTC | Un papel central en la custodia de Bitcoin y el acceso de los clientes, con influencia potencial sobre los mercados de garantías. | La propiedad efectiva está sujeta a términos de custodia, mientras que el acceso a la cuenta y la ejecución pasan a los bancos. |
¿Qué pasa desde aquí?
El SAB 122 de la SEC rescindió el SAB 121, que había ordenado a las entidades que salvaguardaban los criptoactivos para los usuarios de la plataforma reconocer un pasivo y el activo correspondiente en sus balances. El cambio eliminó un tratamiento contable que los participantes de la industria habían citado como un obstáculo para ofrecer custodia criptográfica a escala.
La Reserva Federal retiró su requisito de que los bancos estatales miembros avisen con antelación antes de iniciar actividades con criptoactivos, incorporando esa supervisión a la supervisión ordinaria.
La OCC ha dicho que los bancos nacionales pueden comprar y vender criptoactivos mantenidos en custodia bajo la dirección de un cliente como parte de los servicios de custodia permitidos. El marco de divulgación del Comité de Basilea para las exposiciones bancarias a criptoactivos entró en vigor dentro del Marco de Basilea el 1 de enero de 2026, exigiendo divulgaciones cualitativas y cuantitativas por parte de los bancos internacionalmente activos en las jurisdicciones miembros que implementan el estándar.
En un posible camino, los préstamos respaldados por Bitcoin podrían convertirse en un producto de gestión patrimonial más común, permitiendo a los bancos ganar comisiones por préstamos garantizados sin poseer el Bitcoin subyacente.
Los tenedores podrían pedir prestado contra Bitcoin manteniendo la exposición a los precios, mientras que los prestamistas cripto-nativos podrían enfrentar presión sobre los márgenes si los bancos ofrecen tasas más bajas o una integración de cuentas más amplia.
En el camino de resistencia, las interrupciones de la custodia, los límites de retiro, las tarifas o los riesgos de contraparte mantienen a Bitcoin en posesión individual en autocustodia y en plataformas cripto-nativas.
Los bancos todavía captan los flujos de ETF y los clientes que quieren un envoltorio regulado. La custodia directa de monedas individuales permanece fuera de su alcance, y los intercambios creados para Bitcoin desde el principio mantienen las relaciones que los bancos buscan.
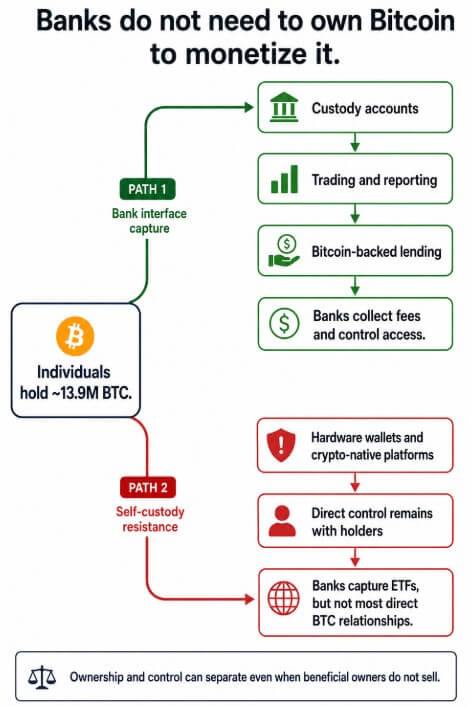
La fase institucional de Bitcoin se desarrolla en un orden que pocos productos financieros siguen. Los individuos construyeron primero la base de propiedad, años antes de que los bancos construyeran los sistemas de custodia, préstamos y gestión patrimonial que ahora compiten por una parte de ella.
Cualquiera que sea la parte de esos 13,9 millones de BTC que finalmente se traslade a cuentas controladas por bancos, las monedas ya pertenecen a las personas a las que los bancos están tratando de llegar, y esa propiedad llegó mucho antes que la invitación.
]]>El Consejo Ejecutivo de New Hampshire rechazó una propuesta de bono municipal respaldado por Bitcoin de 100 millones de dólares en una votación de 3 a 2 el 8 de julio, deteniendo una estructura de la Autoridad de Finanzas Empresariales que habría trasladado la garantía de BTC a un proceso de financiación pública vinculado al estado.
La votación se produjo después de que la Autoridad de Finanzas Empresariales de New Hampshire dijera en noviembre pasado que su junta había aprobado una emisión inaugural de 100 millones de dólares respaldada por Bitcoin, aunque señaló que la emisión aún requeriría la aprobación del Gobernador y el Consejo Ejecutivo.
Esa aprobación no llegó.
Como informó el Boston Globe, los concejales votaron en contra del plan después de que una moción para presentar la propuesta no recibiera un segundo apoyo.
Por qué es importante el rechazo
El bono fue estructurado por Wave Digital Assets, Rosemawr Management y BFA, con Orrick asesorando a la autoridad y BitGo Trust Company como custodio de la garantía de Bitcoin. El anuncio de la BFA decía que el acuerdo fue diseñado para que los fondos de los contribuyentes y las garantías estatales no estuvieran en riesgo, un punto que también enfatizaron la gobernadora Kelly Ayotte y el director ejecutivo de la BFA, James Key-Wallace.
Moody’s asignó calificaciones provisionales de Ba2 a hasta 100 millones de dólares en bonos de ingresos sujetos a impuestos para el Proyecto Financiero Waverose. journalscrypto cubrió anteriormente esa calificación como un hito del mercado crediticio porque los bonos están vinculados a un préstamo a NH CleanSpark Borrower Trust 2026-1, con Bitcoin prometido como garantía.
El entorno de aprobación pública es ahora una parte central de la narrativa. La votación demostró que una estructura calificada respaldada por Bitcoin aún podría fracasar una vez que pasara del diseño de crédito a una sala de aprobación gubernamental. Eso hace que el rechazo se centre menos en el precio de mercado de Bitcoin y más en si los funcionarios de finanzas públicas están dispuestos a otorgar legitimidad vinculada al estado a la garantía de BTC, incluso en una estructura de conducto que, según los partidarios, no expondría a los contribuyentes al riesgo de reembolso.
La calificación anterior de Moody’s y la cobertura anterior de journalscrypto ya abordaron cómo se podría fijar el precio, recortar y liquidar Bitcoin dentro de la estructura de bonos. La votación del consejo abordó la cuestión de las finanzas públicas por separado: los funcionarios no estaban dispuestos a permitir que esta versión de la estructura entrara en la cartera de bonos municipales.
La decisión depende de qué las finanzas públicas están dispuestas a aceptar como garantía y hasta dónde puede llegar una estructura respaldada por Bitcoin una vez que abandona el mundo de los especialistas en criptocrédito y entra en una sala de aprobación gubernamental.
La acción final deja el experimento de bonos respaldados por Bitcoin de New Hampshire sin terminar en la etapa de aprobación pública. Los funcionarios del BFA pudieron recuperar la idea, pero esta versión de la propuesta fracasó antes de que pudiera pasar de una estructura crediticia calificada a una emisión de bonos municipales aprobada.
]]>Bitcoin sigue cotizando cuando Wall Street se detiene. El Día de la Independencia convierte esa elección de diseño en una demostración de mercado.
Los calendarios bursátiles oficiales enumeran todos los mercados de la Bolsa de Nueva York como cerrados el viernes 3 de julio, mientras que Nasdaq enumera los mercados de acciones y opciones de EE. UU. como cerrados por la celebración del Día de la Independencia. Mientras tanto, Bitcoin está disponible para operar libremente en cientos (si no miles) de intercambios, billeteras y aplicaciones las 24 horas del día, los 7 días de la semana, los 365 días del año.
La configuración hace que el apodo de “dinero de la libertad” encaje bastante bien. Bitcoin no necesita una sucursal bancaria, una sesión de intercambio en EE. UU. ni un día de negociación de ETF para seguir liquidándose a nivel mundial. Pero la misma independencia deja en marcha la determinación de precios mientras algunos de los canales de acceso institucionales más grandes de Estados Unidos están fuera de línea.
La raíz del problema con la moneda convencional es toda la confianza que se requiere para que funcione. Se debe confiar en que el banco central no degradará la moneda, pero la historia de las monedas fiduciarias está llena de violaciones de esa confianza.
Satoshi Nakamoto escribió ese pasaje en una publicación de la Fundación P2P de febrero de 2009, y la redacción citada aún explica por qué los defensores de Bitcoin recurren al lenguaje del Día de la Independencia.
La frase “dinero de la libertad” aparece en los escritos de Bitcoin al menos desde el ensayo de Hector Rosenkrans del 4 de julio de 2020 sobre Bitcoin y la Primera Enmienda. y luego obtuvo un marco más amplio de derechos humanos a través de escritores como Alex Gladstein.
La pausa de la ETF
El punto de referencia navideño, sin embargo, es menos filosófico que mecánico. Los últimos flujos de ETF de Bitcoin mostraron que los fondos al contado de Bitcoin de EE. UU. oscilaron de $ 222 millones en salidas netas el 30 de junio y $ 296 millones en salidas el 1 de julio a $ 223,5 millones en entradas el 2 de julio. Luego, el feriado del mercado estadounidense eliminó la ventana normal de fondos cotizados en bolsa justo cuando el propio Bitcoin seguía moviéndose.
La misma característica ahora hace dos trabajos. Los tenedores y comerciantes globales todavía tienen acceso cuando los mercados NYSE y Nasdaq están cerrados. Sin embargo, las creaciones y reembolsos de ETF, EE. UU. liquidez del mercado de valores, y gran parte de la capacidad tradicional de creación de mercado se detiene o se reduce.
La banca también es más complicada que un simple interruptor de encendido y apagado. Los Servicios Financieros de la Reserva Federal dicen en su calendario de días festivos que los bancos y sucursales de la Reserva Federal están abiertos el viernes anterior cuando el día festivo cae en sábado, mientras que el procesamiento del Día de la Independencia tiene una pausa programada para finales del 3 de julio y se reanuda el 5 de julio. En la práctica, los servicios bancarios y de pago pasan a horarios de vacaciones mientras el reloj de liquidación de Bitcoin sigue funcionando.
Eso deja una respuesta más clara de lo que normalmente desea cualquiera de las partes del debate. El diseño siempre activo de Bitcoin es una ventaja real durante un feriado en EE. UU., pero también puede convertirse en una trampa de liquidez navideña si los movimientos de precios se aceleran mientras los compradores de ETF y los proveedores de liquidez tradicionales están ausentes.
La prueba del fin de semana es si BTC puede mantener un descubrimiento ordenado de precios cuando los mismos rieles que ayudaron a institucionalizar el activo están ausentes para absorber el movimiento.
]]>Un administrador de inversiones del Reino Unido con más de £286 mil millones ($377 mil millones) en activos bajo administración está probando una versión más nítida de tokenización de fondos con BAGEY: las cadenas de bloques públicas se están utilizando como parte del registro que dice quién es el propietario de un fondo regulado del Reino Unido.
Esto finalmente lleva el debate sobre la tokenización a la administración de fondos en lugar de solo a la distribución. Un fondo tokenizado aún puede ser un reclamo en forma de cadena de bloques sobre un producto convencional cuyo historial de propiedad decisivo se encuentra en otra parte.
Baillie Gifford presenta un modelo más sólido, en el que el registro en cadena forma parte del propio registro de propiedad legal.
En esa versión, el token se convierte en el medio por el cual se registran las tenencias de un inversor. La consecuencia es tangible: si la propiedad de fondos regulados puede vivir de forma nativa en cadenas públicas, el cambio está en la pila de administración de fondos, no en la exposición al mercado criptográfico.
El material de activos digitales de Baillie Gifford enmarca la tokenización como una actualización de los registros de propiedad, la liquidación, el acceso y los resultados de los clientes. El atractivo es que los registros y procesos pueden moverse de manera diferente cuando la propiedad está representada en rieles compartidos.
El lanzamiento responde a una pregunta estrecha sobre fondos tokenizados con un sí calificado: los fondos regulados se están moviendo hacia la infraestructura legal en cadenas públicas, en lugar de versiones envueltas en blockchain de productos existentes.
El modelo todavía tiene que demostrar que puede respaldar transferencias secundarias, liquidaciones las 24 horas del día o el uso de garantías fuera de un entorno controlado del mercado primario.
La emisión nativa cambia el registro de propiedad a través de la tokenización
El reclamo central en torno a BAGEY es la emisión nativa. Baillie Gifford lo describió como un fondo tokenizado totalmente nativo regulado por el Reino Unido que opera a través de una estructura OEIC regulada por el Reino Unido, con emisiones en Ethereum y Solana, BNY proporcionando tokenización e infraestructura de billetera, y NatWest Trustee and Depositary Services actuando como depositario.
Si la cadena de bloques es el registro legal, entonces el administrador del fondo, el custodio, el agente de transferencia, el depositario y el inversor se coordinan en torno a algo más que una base de datos privada que luego se concilia con un token.
El libro mayor compartido se convierte en parte del registro que dice quién posee qué.
Esto es materialmente diferente de un envoltorio tokenizado. Un contenedor puede brindar a los inversores acceso basado en blockchain a la exposición de fondos y al mismo tiempo mantener el registro legalmente decisivo dentro de la infraestructura tradicional.
Todavía puede ser útil, pero el centro de gravedad operativo permanece fuera de la cadena. La afirmación más importante de BAGEY es que la propia capa de registro se ha movido.
| Modelo | Donde vive la propiedad | ¿Qué hace la ficha? | pregunta principal |
|---|---|---|---|
| Fondo tokenizado nativo | El registro en cadena se presenta como parte del registro de propiedad del fondo. | Registra la participación directa del inversionista en el fondo regulado. | ¿Pueden mantenerse los controles legales, de custodia, de transferencia y de recuperación en producción? |
| Envoltorio tokenizado | Un registro separado del fondo o del administrador sigue siendo la fuente decisiva | Representa el acceso a un producto fuera de la cadena. | ¿Agrega el contenedor una utilidad real más allá de la distribución? |
| Producto de exposición criptográfica | Los registros de productos tradicionales siguen siendo fundamentales | Da exposición a un token, cadena o estrategia relacionada. | ¿Cómo se comporta el precio del activo? |
Esa distinción mantiene la acción del precio de LINK, ETH y SOL en un lugar secundario. Chainlink amplificó el lanzamiento, y Ethereum y Solana proporcionan la infraestructura de la cadena pública, pero la noticia se centra en si la propiedad de los fondos puede registrarse de forma nativa en libros públicos compartidos dentro de una estructura regulada.
El contexto del Reino Unido convierte la tokenización en una canalización de fondos
El contexto del Reino Unido es central. La Autoridad de Conducta Financiera publicó PS26/7 sobre tokenización de fondos el 30 de abril, estableciendo cómo los administradores de fondos autorizados pueden utilizar la tecnología de contabilidad distribuida dentro del marco de fondos autorizado existente.
La declaración de política cubre modelos de fondos tokenizados y registros de partícipes basados en DLT, lo que proporciona a BAGEY un marco regulatorio más allá del lanzamiento de un producto aislado.
journalscrypto cubrió anteriormente la decisión del Reino Unido de aprobar la tokenización de fondos de inversión autorizados por la FCA. Ese cambio anterior es importante porque BAGEY ahora respalda la dirección de la política con un administrador de activos, una estructura de fondos, una pila de proveedores de servicios y una implementación de cadena pública específicos.
También sigue experimentos de fondos tokenizados en los que Chainlink, Swift, UBS y otros probaron suscripciones y reembolsos, así como la automatización de agentes de transferencia. Esos pilotos demostraron que los flujos de trabajo de fondos tradicionales podrían integrarse con los sistemas blockchain.

BAGEY lleva la cuestión más allá. La cuestión relevante es si el registro de propiedad de fondos regulados puede residir de forma nativa en la infraestructura de la cadena pública, en lugar de si se puede automatizar un único flujo de trabajo.
Para los administradores de activos, eso desplaza la carga de la prueba. Un contenedor de fondos tokenizado se puede evaluar en función del acceso, la distribución y la demanda de los inversores.
Se debe evaluar el registro de un fondo nativo en cuanto a finalidad legal, resiliencia operativa, controles sobre los titulares elegibles, transferencias fallidas o erróneas, pérdida de billetera, evaluación de sanciones, momento de reembolso y el punto en el que una entrada de blockchain se vuelve ejecutable contra el fondo.
Estos son detalles prácticos del back-office. Determinan si el token alguna vez podrá resultar útil más allá de su emisión y canje.
Un token de fondo en el que se pueda confiar como registro de propiedad legal podría, en teoría, moverse más fácilmente entre tenedores aprobados y liquidarse fuera del horario convencional del mercado porque las contrapartes pueden ver y confiar en el registro de propiedad. Si esos controles legales y operativos siguen siendo limitados, la tokenización se acerca más a un canal de distribución controlado.
La misma precaución se aplica a las garantías. Los materiales de tokenización más amplios de Baillie Gifford analizan la movilidad de activos y los resultados de los clientes, pero el historial de lanzamiento de BAGEY por sí solo no establece que el token del fondo ya sea aceptado como garantía en todos los mercados.
Es por eso que las próximas divulgaciones son tan importantes como la etiqueta de lanzamiento: mostrarán si el registro en cadena cambia las operaciones diarias del fondo o cambia principalmente la forma en que se emite el producto.
La próxima prueba es la prueba operativa.
BAGEY muestra que un gran administrador de activos tradicional está dispuesto a poner una estructura de fondos regulados en los rieles de la cadena pública y describe el resultado como nativo en lugar de envuelto. También muestra que los principales proveedores de servicios pueden incorporarse a esa estructura.
El papel de infraestructura de BNY y el papel de depositario de NatWest son importantes porque los fondos regulados no se convierten en infraestructura legal únicamente a través de un contrato inteligente. Necesitan supervisión, conciliación, controles, procedimientos de custodia y protecciones para los inversores que las instituciones puedan defender.
El lanzamiento no llega a mostrar que las unidades de fondos tokenizadas se negociarán libremente las 24 horas del día, serán ampliamente aceptadas como garantía o reemplazarán al resto de la pila de administración de fondos. Esos resultados requieren evidencia de la mecánica real de las transferencias, la liquidez secundaria, la incorporación de inversionistas, el desempeño de los reembolsos y el tratamiento legal en situaciones de estrés.
Esa es la próxima prueba para los fondos tokenizados. La industria ya sabe que los productos financieros se pueden representar en blockchains.
La pregunta más difícil es si las instituciones reguladas tratarán los registros de la cadena pública como el lugar donde otros participantes del mercado establecen, actualizan y confían en la propiedad legal.
Si la respuesta es sí, la tokenización deja de ser principalmente una historia de empaquetado. Se convierte en un cambio en las tuberías detrás de la propiedad de los fondos.
Los administradores de activos entonces competirían no sólo por la exposición de sus productos, sino también por la rapidez, la transparencia, la portabilidad y la confiabilidad operativa de sus registros de fondos.
Si la respuesta sigue siendo parcial, BAGEY puede seguir siendo importante, pero de forma más limitada. Demostraría que la emisión nativa puede funcionar dentro de un entorno controlado y dejar para más adelante las funciones de mercado más importantes, incluida la transferencia entre pares y el uso de garantías.
Por ahora, BAGEY avanza la discusión sin ponerle fin. Es una prueba en vivo de si las cadenas de bloques públicas pueden tener un registro de propiedad regulado, en lugar de una prueba de que ya han reemplazado la antigua pila de administración de fondos.
]]>El sistema de pago GoBTC Pay Bitcoin de GoMining ahora tiene una superficie de integración en vivo para su mayor reclamo: los pagos BTC que se sienten instantáneos cuando la liquidación se dirige a través del minero que ejecuta los rieles.
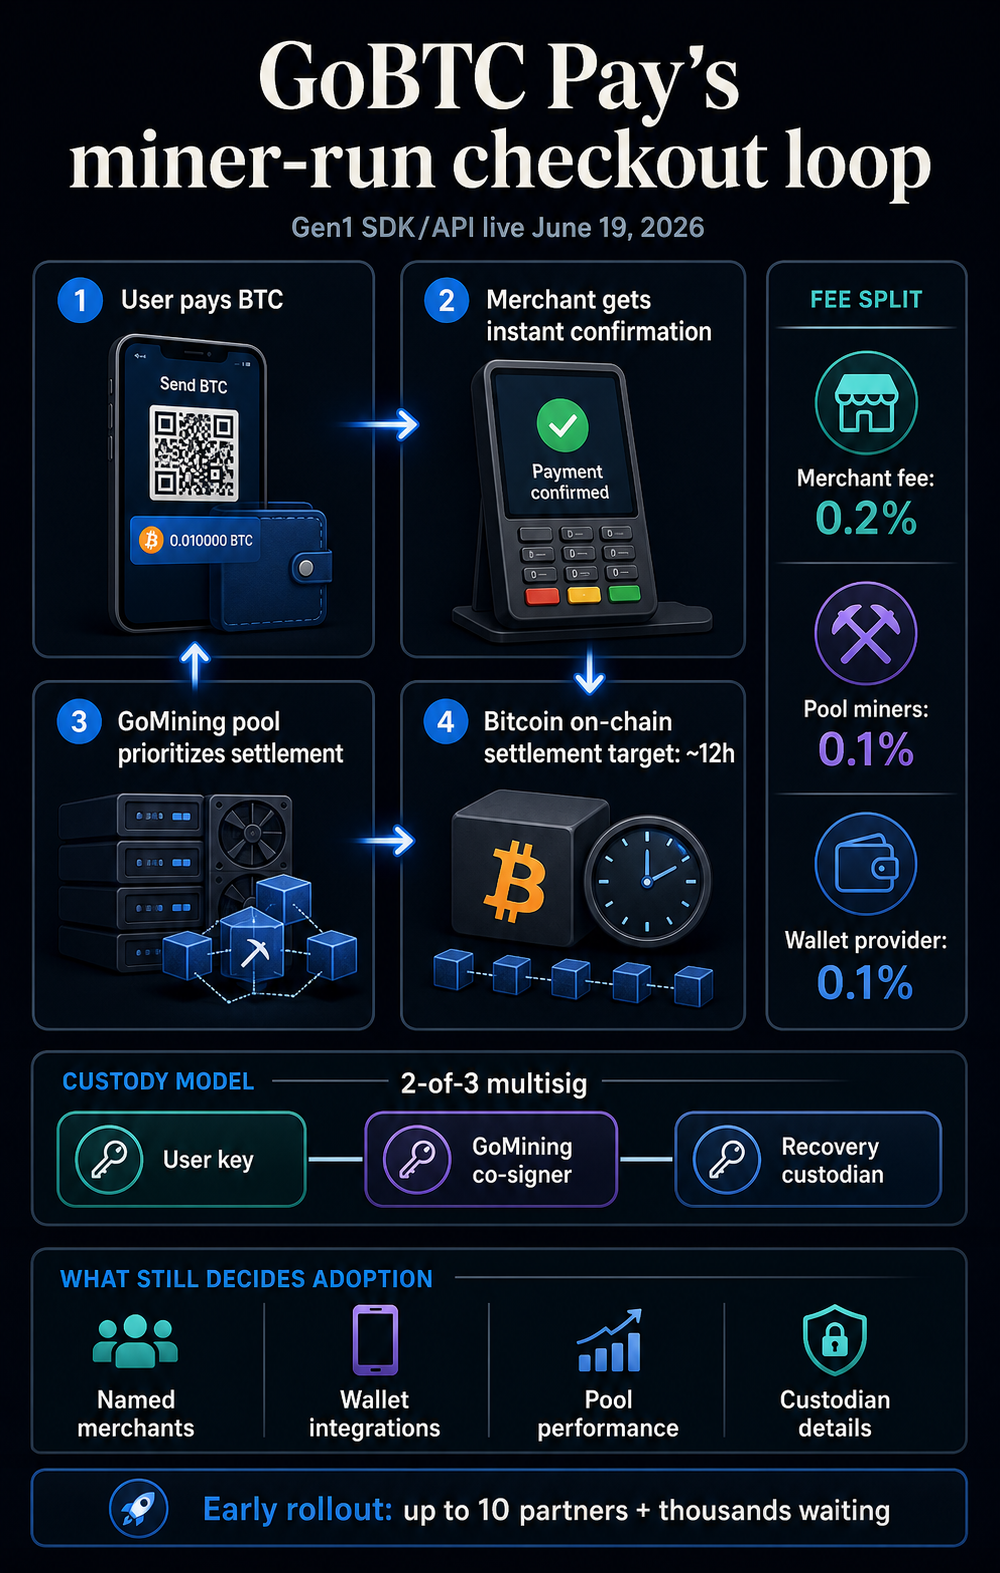
La compañía dijo que su SDK y API Gen1 estarán disponibles el 19 de junio, brindando a los comerciantes y proveedores de billeteras una vía para el pago de Bitcoin a través de un sistema de liquidación operado por mineros.
El diseño mantiene BTC como activo de pago en el punto de venta mientras dirige la aceptación y liquidación a través de la infraestructura minera de GoMining. Lightning Network, BTC envuelto, cadenas laterales y conversión fiduciaria forzada se encuentran fuera del camino que describe GoMining.
La compensación es la concentración. Los comerciantes pueden obtener confirmación instantánea, los usuarios pueden gastar BTC sin una tarifa de transacción directa y los proveedores de billeteras pueden conectarse a una API abierta.
La primera versión también pide a los participantes que confíen en una vía de pago donde el minero detrás del producto ayuda a controlar la ruta desde el pago hasta la liquidación final de Bitcoin.
GoMining dice que el lanzamiento comienza con hasta 10 comerciantes y socios del ecosistema, con miles en la lista de espera. Eso convierte a Gen1 en una implementación temprana controlada creada para medir si la liquidación administrada por mineros puede atraer billeteras, comerciantes y compradores a un circuito de pago de Bitcoin.
El pago de GoBTC Pay Bitcoin abre el camino de integración
La página del producto GoBTC Pay enmarca el sistema como un protocolo de pago de Bitcoin para comerciantes y billeteras, con acceso temprano abierto, formularios de incorporación de comerciantes, un flujo de solicitud de billetera y plataforma, y acceso a la documentación API.
La hoja de ruta en la misma página establece un camino por etapas para POS comerciales, un panel, soporte de SDK, descubrimiento de comerciantes, soporte de comercio electrónico más amplio, pagos P2P, herramientas de salida fiduciaria y controles de gastos, desde funciones de billetera hasta vías de pago abiertas.
Los desarrolladores, billeteras y comerciantes ahora pueden evaluar el SDK y la API de GoBTC Pay en lugar de solo el concepto del producto.
La página del producto dice que los pagos se confirman instantáneamente al finalizar la compra, se liquidan en Bitcoin, no cobran tarifas directas al usuario y evitan canales de pago, tokens envueltos, cadenas laterales y conversión fiduciaria en el punto de venta.
Sus preguntas frecuentes dicen que el pago de un cliente se transmite al grupo dedicado de GoMining, que le da prioridad para su inclusión en un bloque.
Esa configuración crea una experiencia dividida. El comerciante ve la transacción lo suficientemente inmediatamente como para finalizar la venta. La liquidación final se produce más tarde en Bitcoin, y GoBTC apunta a un tiempo promedio de liquidación en cadena de aproximadamente 12 horas a través del grupo de GoMining.
La aceptación del comerciante puede parecer instantánea, mientras que la liquidación final permanece ligada a la ruta operada por el minero.
| Reclamo de GoBTC | Mecanismo | Aún es necesaria la divulgación |
|---|---|---|
| Confirmación de pago instantánea | GoBTC dirige la transacción a través de la infraestructura de pagos y pool de GoMining. | Cómo los comerciantes valoran la brecha entre la aceptación del pago y la liquidación final de Bitcoin. |
| Liquidación de Bitcoin en cadena | Las transacciones están destinadas a liquidarse a través del grupo dedicado de GoMining. | Reúna potencia de hash, variación de producción de bloques y rendimiento real según el volumen comercial. |
| Tarifa comercial baja | GoBTC enumera una tarifa comercial del 0,2% dividida entre los mineros del grupo y el proveedor de billetera iniciador. | Si los proveedores de billeteras y los comerciantes ven suficiente valor en la división 0,1%/0,1%. |
| Diseño sin custodia | GoBTC describe un modelo multifirma 2 de 3 que involucra al usuario, GoMining y un custodio de recuperación independiente. | La identidad del custodio, el proceso de recuperación y los detalles de implementación de la billetera de terceros. |
La economía de pago de Bitcoin se basa en mineros y billeteras
El diseño de tarifas de GoBTC es la señal más clara de que GoMining está tratando de resolver los pagos a través de incentivos y de la experiencia del usuario. La compañía dice que los usuarios no pagan ninguna tarifa de transacción directa, mientras que los comerciantes pagan el 0,2%.
Para las transacciones de terceros, GoMining dice que la mitad de esa tarifa va a los mineros del grupo GoBTC y la otra mitad al proveedor de billetera que inició el pago.
Esa división de tarifas convierte cada transacción en un pequeño evento de distribución. Los mineros reciben una razón para respaldar la liquidación y las billeteras reciben una razón para atraer usuarios y comerciantes a la red.
GoMining dice que no cobra una tarifa por transacciones de terceros, presentando el modelo como una forma de impulsar la adopción en lugar de bloquear cada pago en su propia aplicación.
GoBTC también compara su propuesta comercial con los costos de pago con tarjeta y las ventanas de liquidación. Esa comparación debería seguir atribuyéndose a GoBTC, pero el contexto comercial más amplio es real: el comunicado de liquidación comercial de Visa de 2024 muestra que las tasas de intercambio y la flexibilidad de los puntos de venta siguen siendo puntos de presión activos para las redes de tarjetas.
La reciente cobertura de pagos de Bitcoin también ha enmarcado el pago con tarifas más bajas como un argumento de adopción por parte de los comerciantes.
GoBTC está compitiendo por la atención con aceptación de pago instantánea, liquidación denominada en BTC y una división de tarifas que recompensa a las billeteras y mineros necesarios para que el sistema sea útil.
La adopción aún no está probada. GoMining dice que el primer lanzamiento comenzará con hasta 10 comerciantes y socios del ecosistema, aunque la compañía no ha nombrado a esos participantes iniciales.
Una lista de espera de miles muestra interés. La voluntad de los comerciantes de retener BTC de las ventas en caja, la prioridad de integración del proveedor de billeteras y el volumen real de gasto de los compradores determinarán si el tren va más allá del acceso temprano.
Eso hace que la economía de los pagos sea útil como dispositivo de encuadre y no como prueba de que el ferrocarril ya ha encontrado un ajuste entre el producto y el mercado.
A un comerciante le puede gustar una tarifa del 0,2% y una respuesta de pago más rápida, pero el modelo aún necesita un volumen de pago real, distribución de billetera y tolerancia de tesorería de BTC. Esas decisiones operativas determinarán si la división de tarifas se vuelve significativa.
El control del pool conlleva el riesgo de liquidación
El mismo diseño que hace que GoBTC sea diferente también crea un riesgo operativo importante. GoMining dice que la mayoría de las empresas de pago de Bitcoin dependen de grupos de minería externos, mientras que puede priorizar las transacciones de GoBTC porque él mismo extrae bloques.
Para los comerciantes, esto puede parecer práctico: el pago se siente rápido y la liquidación final aún se realiza a través de Bitcoin.
Para los usuarios de Bitcoin, la arquitectura concentra la responsabilidad. Una vía de pago construida alrededor de un grupo operado por mineros reduce un tipo de fricción al otorgar más peso a la operación del grupo de GoMining, la priorización de transacciones, el rendimiento de la liquidación y el diseño de recuperación.
El acuerdo gestionado por mineros se convierte entonces en la cuestión central de diligencia debida para cualquier billetera o comerciante que esté considerando el ferrocarril.
La especificación del protocolo de minería Stratum V2 describe el trabajo de minería que puede distribuirse mediante un grupo o coordinarse con mecanismos de declaración de trabajo y distribución de plantillas.
La experiencia en minería conjunta de Bitcoin Optech trata a Stratum V2 como parte de una arquitectura más amplia para coordinar a los mineros. El impacto de la descentralización depende de la implementación: quién selecciona las transacciones, quién controla las plantillas de bloques y cuánta influencia retiene el operador del pool.
La página pública de GoBTC Pay indica que los pagos se enrutan a través del grupo privado o dedicado de GoMining. Ese mecanismo respalda una experiencia comercial más simple al tiempo que concentra la diligencia debida en la gobernanza del grupo, la selección de transacciones y la autoridad de liquidación.
El modelo de custodia añade otra capa. GoBTC describe una configuración multifirma 2 de 3 en la que una clave está en manos del usuario, otra en manos de GoMining como cofirmante y la otra en manos de un custodio de recuperación independiente.
La compañía dice que GoMining no puede mover fondos unilateralmente y que el custodio proporciona una ruta de recuperación si un usuario pierde el acceso.
Ese modelo se sitúa entre la comodidad de la billetera de custodia y la pura autocustodia. Las divulgaciones que faltan son prácticas: la identidad del custodio, el proceso de recuperación, la implementación de la billetera de terceros, el manejo de las interrupciones y cómo los comerciantes contabilizan el objetivo de liquidación de aproximadamente 12 horas mientras aceptan pagos al instante.
Esos son detalles de integración con consecuencias operativas. Los comerciantes necesitan confirmación de pago, manejo de custodia, procedimientos de recuperación y tiempos de liquidación predecibles para las operaciones diarias.
Las billeteras necesitan suficiente participación en las tarifas y demanda de los clientes para justificar el enrutamiento de los usuarios a un flujo de pago vinculado a una única ruta de liquidación operada por un minero.
La adopción de billeteras y comerciantes definirá el lanzamiento
El lanzamiento Gen1 de GoBTC Pay brinda a los pagos de Bitcoin una ruta basada en la liquidación directa de BTC a través del grupo de GoMining. El protocolo ahora incluye acceso a SDK y API, incorporación de comerciantes, solicitudes de plataforma de billetera y un embudo de acceso temprano para un primer grupo de socios.
La participación externa es el principal obstáculo para la adopción. Si las billeteras externas se integran, los comerciantes nombrados entran en funcionamiento y el rendimiento de la liquidación se mantiene a través del volumen de pagos real, GoBTC Pay podría convertirse en evidencia de que la infraestructura minera puede desempeñar un papel directo en el comercio de Bitcoin.
Si la adopción se mantiene dentro del propio ecosistema de GoMining, o si los comerciantes dudan debido a los retrasos en la liquidación y la dependencia de los pools, el producto se parecerá más a un atajo controlado por los mineros para solucionar el antiguo problema del punto de venta de Bitcoin que a una vía de pago ampliamente adoptada.
El lanzamiento del 19 de junio concreta esa compensación: pagos de Bitcoin que se sienten más simples al momento de pagar, junto con una nueva dependencia del minero que maneja el ferrocarril.
]]>La cadena de bloques de Bitcoin está mostrando su actividad más fuerte desde finales de 2024, creando una rara división entre el aumento del uso de la red y el debilitamiento del precio de mercado.
CryptoQuant dijo en una nota compartida con criptopizarra que su índice de actividad de la red Bitcoin se ha movido por encima de su tendencia a largo plazo por primera vez desde mediados de 2024.
El índice ha aumentado constantemente desde enero y recientemente alcanzó su nivel más alto desde finales de 2024, dejándolo solo alrededor de un 7% por debajo del récord alcanzado en septiembre de 2024.
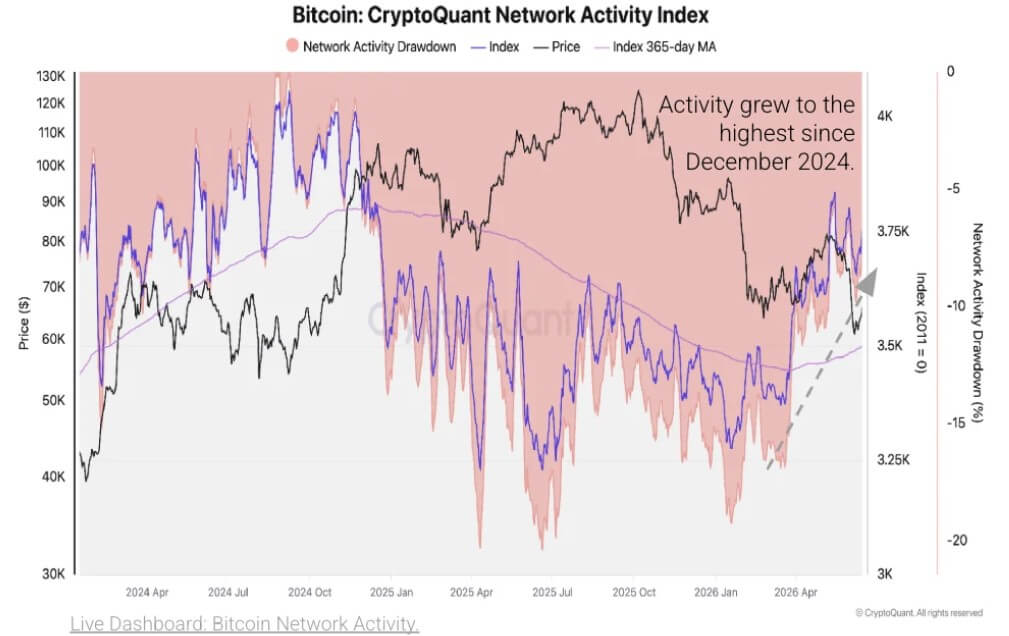
El cambio comenzó a finales de marzo y se ha mantenido durante varias semanas, lo que sugiere que el repunte de la actividad es más que un pico de un día.
Mientras tanto, el aumento de la actividad de la red se produce cuando el precio de Bitcoin sigue bajo una importante presión de venta.
La criptomoneda más grande ha caído alrededor de un 30% este año a menos de $65,000, según criptopizarra datos, extendiendo una caída de más del 50% desde su récord de finales de 2025 cerca de $ 126,000 a medida que meses de presión de venta y un menor apetito por el riesgo pesan sobre el mercado.
Las pequeñas transferencias impulsan el rebote
El rebote de la red está siendo impulsado principalmente por el recuento de transacciones más que por las liquidaciones de gran valor.
Los datos de CryptoQuant muestran que las transacciones diarias totales de Bitcoin superaron las 800.000 en algunos puntos de 2026, cerca de las lecturas más fuertes del ciclo 2023-2025 y más del doble de los mínimos observados en 2025. Las transacciones promedio por bloque también han aumentado, lo que muestra un uso sostenido de bloques desde una perspectiva de recuento de transacciones.
La composición de esa actividad es la parte más importante de la historia.
Las transacciones con un valor inferior a 0,01 BTC ahora representan alrededor del 80% del recuento diario de transacciones de Bitcoin, dijo CryptoQuant. Esto representa un aumento desde aproximadamente el 44% en 2023.
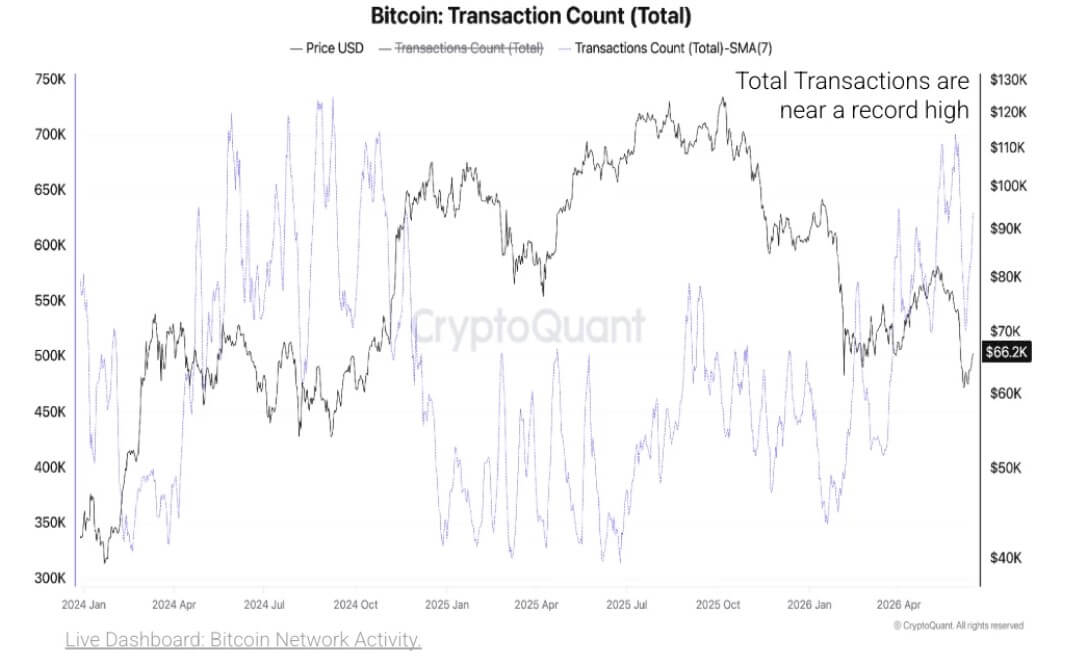
Las cohortes más pequeñas, incluidas las transacciones por debajo de 0,001 BTC y por debajo de 0,01 BTC, han aumentado este año y se están acercando al pico anterior alcanzado en 2024.
Eso significa que la red de Bitcoin está más ocupada, pero gran parte del crecimiento proviene de transferencias muy pequeñas. En términos de mercado, blockchain está procesando más mensajes, pero no necesariamente mueve proporcionalmente más valor económico.
El patrón se asemeja a explosiones anteriores de actividad impulsada por protocolos en Bitcoin, cuando los experimentos con tokens, las inscripciones y los servicios de datos aumentaron el recuento de transacciones sin igualar el perfil de valor de las transferencias tradicionales de BTC.
El uso de OP_RETURN apunta a una gran demanda de datos
El aumento de las pequeñas transferencias ha coincidido con un fuerte aumento en el uso de OP_RETURN.
OP_RETURN se utiliza para adjuntar datos a transacciones de Bitcoin sin crear resultados gastables. Esto lo ha convertido en una herramienta común para la actividad de la capa de datos en Bitcoin, incluidas transferencias relacionadas con tokens, marcas de tiempo y casos de uso adyacentes a inscripciones.
CryptoQuant dijo que la producción de OP_RETURN ha subido a niveles casi récord este año, y el aumento está vinculado a la actividad de Runes, Ordinals, mercados estilo BRC-20 y otros servicios de escritura de datos.
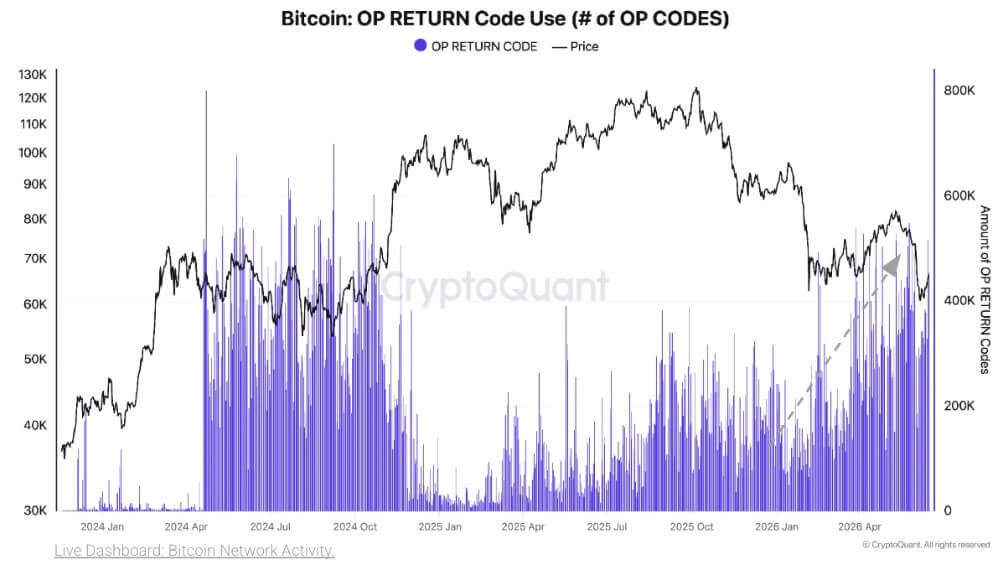
Estos sistemas pueden generar una gran cantidad de transacciones de bajo valor porque la carga económica suele ser los datos adjuntos a la transacción en lugar de la cantidad de BTC que se transfiere.
Eso ayuda a explicar por qué el índice de actividad de la red está aumentando mientras el precio sigue siendo débil. La nueva actividad refleja la demanda de espacio en bloques de Bitcoin, pero no es lo mismo que una amplia recuperación en el apetito de los inversores por BTC.
También complica el largo debate sobre el caso de uso de Bitcoin. Los partidarios pueden ver el aumento como evidencia de que Bitcoin se está convirtiendo en una capa de liquidación más activa para nuevos tipos de actividad en cadena.
Sin embargo, los críticos pueden verlo como una congestión debido a transacciones que hacen poco para respaldar el papel monetario de Bitcoin.
Por ahora, los datos respaldan ambas lecturas hasta cierto punto. Bitcoin se está utilizando cada vez más. Pero el uso se concentra en pequeñas transacciones que difieren de las transferencias financieras que muchos inversores asocian con la demanda duradera de la red.
Vuelve la congestión de Mempool, pero las tarifas se mantienen bajas
El salto en las microtransacciones ha comenzado a afectar el mempool, donde las transacciones de Bitcoin no confirmadas esperan antes de agregarse a los bloques.
CryptoQuant dijo que el recuento de transacciones de mempool de Bitcoin ha aumentado a aproximadamente 128.000, el más alto desde finales de febrero de 2025. La congestión se concentra en transacciones de bajas tarifas, en consonancia con el aumento de OP_RETURN y la actividad de microtransacciones.
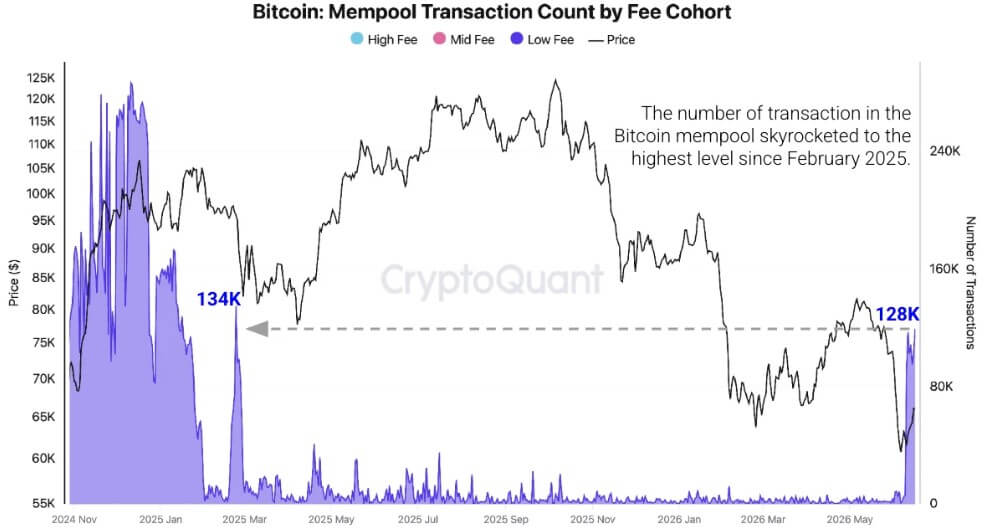
El retraso actual sigue estando muy por debajo de los picos extremos observados en septiembre de 2023 y noviembre de 2024. Aún así, el aumento muestra que la actividad no financiera o de bajo valor está acaparando una mayor proporción del flujo de transacciones de Bitcoin.
Esto podría volverse más importante si la tendencia continúa. Una mayor competencia por el espacio en bloque puede aumentar las tarifas, especialmente para los usuarios que necesitan una liquidación urgente.
En ciclos pasados, la congestión provocada por las inscripciones y la actividad relacionada con los tokens creó breves períodos de tarifas elevadas y un renovado debate sobre si el espacio de bloques de Bitcoin debería usarse principalmente para transferencias monetarias o aplicaciones de datos más amplias.
Hasta ahora, el último estallido de actividad no ha producido un auge de tarifas comparable.
Los datos de YCharts, basados en cifras de Blockchain.com, mostraron tarifas de transacción diarias de Bitcoin de 3.458 BTC el 18 de junio, un 50,25% menos que el año anterior.
BitInfoCharts también muestra las tarifas promedio de transacción de Bitcoin en niveles bajos, con una tarifa promedio recientemente cercana a los 27 centavos.
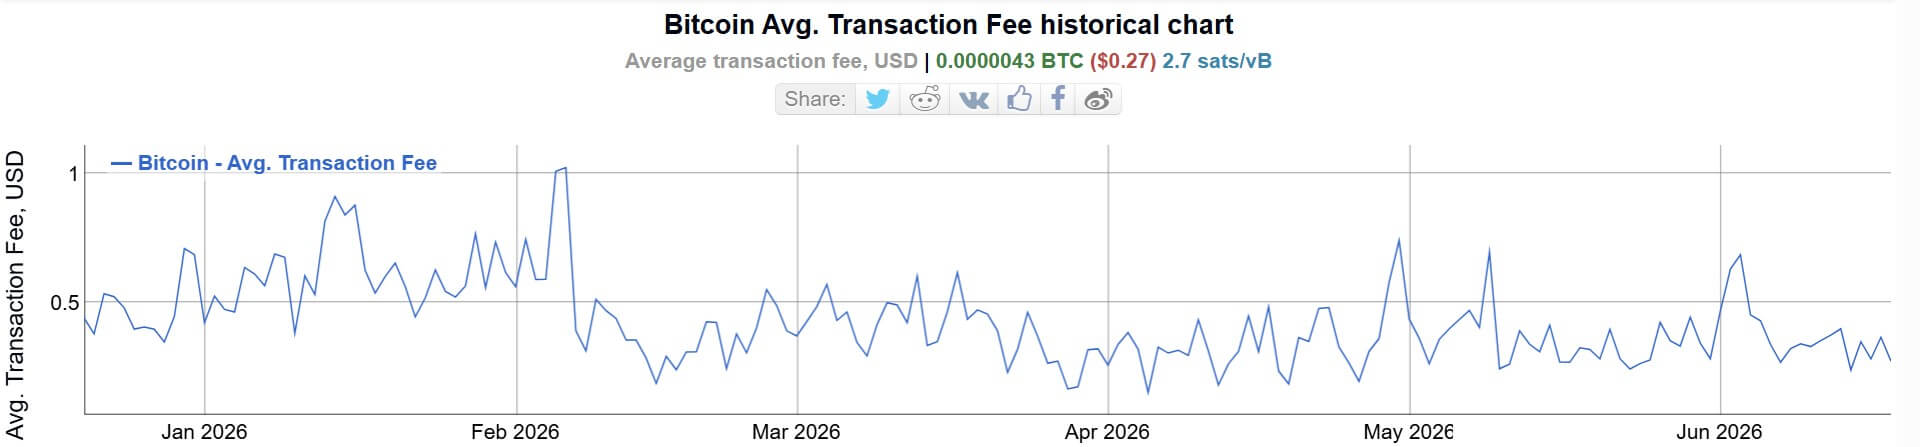
Esa brecha es fundamental para la historia actual. El número de transacciones está aumentando, pero el mercado de comisiones no ha seguido con la misma fuerza.
Los ingresos de las mineras siguen siendo el eslabón débil
La respuesta silenciosa a las tarifas es importante porque los mineros de Bitcoin han dependido más de las tarifas de transacción desde que la reducción a la mitad de abril de 2024 redujo el subsidio en bloque a 3,125 BTC.
Con aproximadamente 144 bloques por día, el subsidio sigue siendo la principal fuente de ingresos de las mineras. Las tarifas contribuyen sólo una pequeña parte en términos de BTC cuando los costos de la red son bajos, lo que limita el beneficio financiero directo que reciben los mineros de un mayor número de transacciones.
Eso hace que el aumento actual de la actividad sea menos sencillo que en períodos anteriores, cuando la congestión produjo grandes aumentos de tarifas. Más transacciones pueden indicar una mayor demanda de espacio en bloques, pero si esas transacciones son de bajo valor y bajas tarifas, el impacto en la economía minera sigue siendo limitado.
El resultado es una señal mixta para el mercado de Bitcoin.
Por un lado, blockchain está experimentando su actividad más fuerte en casi dos años, impulsada por la demanda real de pequeñas transacciones y casos de uso vinculados a datos.
Por otro lado, el precio de Bitcoin sigue bajo presión, los vendedores todavía dominan la estructura del mercado a corto plazo y el mercado de comisiones no ha demostrado que los usuarios estén dispuestos a pagar mucho más por la liquidación.
Eso deja a Bitcoin con una red ocupada pero con una cuestión de mercado sin resolver: si esta nueva ola de actividad puede convertirse en una demanda económica duradera o si sigue siendo otra explosión de tráfico de bajo valor que llena bloques sin cambiar el panorama de inversión más amplio.
]]>
Un megavatio arrendado a un inquilino de IA ahora tiene un precio diferente en Wall Street que un megavatio en el oleoducto de un minero de Bitcoin, y la distancia entre los dos se ha convertido en la cuestión central de los precios para todo el sector.
El último marco de VanEck para valorar a los mineros que cotizan en bolsa muestra que las empresas con IA firmada y arrendamientos de computación de alto rendimiento comercializan a más de 10 veces la producción bruta de energía, mientras que los mineros con poca o ninguna capacidad contratada comercializan a aproximadamente entre 2 y 6 veces esa métrica.
Los inversores han comenzado a tratar los megavatios arrendados como una clase de activo distinta y más valiosa que el Bitcoin extraído o la capacidad eléctrica no vendida.
| Métrico | Figura VanEck | Por qué es importante |
|---|---|---|
| Mineros con contratos de arrendamiento de AI/HPC firmados | Por encima de 10 veces la potencia bruta energizada | Wall Street asigna una prima a la capacidad de IA contratada |
| Mineros con poca o ninguna capacidad contratada | Aproximadamente entre 2 y 6 veces la potencia bruta energizada | El oleoducto por sí solo vale mucho menos que los contratos de arrendamiento firmados |
| Capacidad entregada de AI/HPC | ~25% de la capacidad alquilada | La mayor parte de la capacidad contratada aún debe construirse y entregarse |
| Déficit de financiación a corto plazo | ~$50 mil millones | El sector necesita capital importante antes de que los arrendamientos se conviertan en flujo de caja |
| Necesidad de capital a largo plazo si los oleoductos se convierten | ~$221 mil millones | El giro de la IA podría convertirse en un ciclo de financiación a escala de infraestructuraA |
La prima llega antes que la capacidad.
VanEck sitúa la capacidad de IA y HPC entregada en todo el grupo de pares en sólo alrededor del 25% de lo que se ha arrendado. Wall Street está pagando por los contratos hoy y por los resultados de la construcción que el sector aún no ha logrado.
El déficit de financiación a corto plazo para esa construcción asciende a aproximadamente 50.000 millones de dólares en todo el grupo, y las necesidades de capital a largo plazo ascienden a 221.000 millones de dólares si toda la cartera de proyectos anunciados finalmente se convierte en sitios construidos.
El modelo de valoración de VanEck supone un ingreso operativo neto de referencia de alrededor de 1,5 millones de dólares por megavatio para la IA y los sitios de colocación y aplica un múltiplo del valor empresarial de 15 veces esa cifra.
El modelo también compensa el resultado con los costos de construcción totalmente nuevos de aproximadamente $10 millones por megavatio, aumentando a alrededor de $12 millones para proyectos más lejanos a medida que la inflación de la construcción se agrava.
Un solo megavatio implica un valor empresarial bruto cercano a los 22,5 millones de dólares, frente a un valor de prefinanciamiento de aproximadamente 12,5 millones de dólares después del gasto de capital, antes de que se aplique cualquier descuento de probabilidad por riesgo de entrega o costos de financiamiento.
| Aporte | Suposición | Valor implícito |
|---|---|---|
| Ingresos operativos netos por MW | ~1,5 millones de dólares | Base inicial de flujo de caja |
| Valor empresarial múltiple | 15x | Convierte NOI en valor de activo |
| Valor bruto de la empresa por MW | 1,5 millones de dólares x 15 | ~$22,5 millones |
| Costo de construcción totalmente nuevo | ~10 millones de dólares/MW | Deducción del gasto de capital inicial |
| Valor de prefinanciación después de capex | 22,5 millones de dólares – 10 millones de dólares | ~$12,5 millones |
| Gasto de capital del proyecto más lejano | ~12 millones de dólares/MW | Menor valor de capital implícito si los costos aumentan |
| Sensibilidad principal | Capex, timing, calidad de los inquilinos | Pequeños cambios pueden alterar materialmente la ventaja de los accionistas |
Si se aumenta el gasto de capital por megavatio en unos pocos millones de dólares, o se extiende el cronograma de entrega en un año, el valor patrimonial asociado a ese megavatio se mueve en una cantidad proporcionalmente grande.
El marco de VanEck considera que un megavatio arrendado a un hiperescalador con grado de inversión es soportable a un costo efectivo de capital de entre el 6% y el 10%. Un megavatio similar arrendado a un inquilino de nube GPU más pequeño puede garantizar una tasa de descuento superior al 10%, y el costo de capital crece directamente con el riesgo del inquilino.
Un contrato de arrendamiento firmado y un megavatio energizado tienen valores diferentes una vez que se tiene en cuenta el balance del inquilino. La misma energía, vendida a una contraparte más débil, exige una prima menor.
Financiar el déficit sin revelar las ventajas
Cerrar un déficit de 50 mil millones de dólares a corto plazo empuja a los mineros hacia herramientas de financiamiento extraídas de infraestructura y financiamiento de proyectos.
La financiación de proyectos y la deuda introducen obligaciones fijas en los balances construidos en torno a márgenes mineros volátiles. Las ventas de tesorería de Bitcoin convierten un activo que algunos mineros pasaron años acumulando en capital de construcción, socavando la tesis original que atrajo a los inversores centrados en Bitcoin a las acciones en primer lugar.
Las asociaciones estratégicas y los pagos anticipados de inquilinos ofrecen un camino más suave, pero generalmente vienen con términos que desvían una parte de la era de la IA de los accionistas existentes y la acercan a cualquier socio que proporcione el capital.
La Agencia Internacional de Energía proyecta que el consumo mundial de electricidad de los centros de datos se duplicará aproximadamente de aproximadamente 485 teravatios-hora en 2025 a alrededor de 950 teravatios-hora para 2030, y el consumo de centros de datos específicos de IA se triplicará durante el mismo período.
McKinsey estima que el gasto global en centros de datos podría alcanzar unos 7 billones de dólares para 2030, de los cuales aproximadamente 5,2 billones de dólares se destinarían a instalaciones con capacidad de IA.
La reciente iniciativa de KKR en infraestructura de IA por valor de 10 mil millones de dólares con Nvidia y Vistra muestra que grandes instituciones financieras tratan la capacidad de IA respaldada por energía como su propia clase de activo, con capital escalando a un ritmo que coincide con el tamaño de la oportunidad que persiguen los mineros.
La sombra de Bitcoin no se ha disipado
El mercado continúa fijando el precio de los mineros en función de las oscilaciones diarias de Bitcoin, incluso cuando el marco de VanEck describe un modelo de negocio que migra hacia los arrendamientos de IA.
La beta semanal promedio de un año del grupo de pares para Bitcoin está cerca de 1,05, lo que significa que las acciones mineras típicas todavía se mueven casi al mismo ritmo que el precio de Bitcoin, incluso cuando su historia de flujo de efectivo subyacente se desplaza hacia los arrendamientos de IA.
La exposición significativa a la tesorería de Bitcoin, del tipo que justificaría esa versión beta, se concentra en un puñado de nombres.
| Empresa / grupo | Tenencias de BTC como porcentaje de la capitalización de mercado | lo que sugiere |
|---|---|---|
| MARÁ | ~51% | Todavía significativamente ligado al valor de la tesorería de Bitcoin |
| CLSK | ~24% | La exposición a BTC sigue siendo material |
| DISTURBIO | ~11% | Algunos vínculos del balance de BTC |
| CABAÑA | ~7% | Exposición limitada pero visible a BTC |
| La mayoría de los otros compañeros | ~1% o menos | BTC beta puede exagerar la exposición real del balance |
| Beta promedio del grupo de pares a BTC | ~1.05 | Las acciones todavía se mueven casi al mismo ritmo que Bitcoin |
MARA posee Bitcoin por valor de aproximadamente el 51% de su capitalización de mercado, CLSK alrededor del 24%, RIOT cerca del 11% y HUT aproximadamente el 7%, mientras que la mayoría de sus pares tienen Bitcoin al 1% o menos de su capitalización de mercado.
Los ganadores centrados en la IA pueden comerciar demasiado barato durante una liquidación de Bitcoin, mientras que los rezagados con muchos oleoductos pueden comerciar demasiado cuando Bitcoin se recupera.
El cuadro de mando de gobernanza de VanEck evalúa la propiedad interna, los KPI de gestión, la estructura de remuneración de los ejecutivos, la permanencia del liderazgo y las transacciones con partes relacionadas, y no encuentra ninguna empresa en el grupo con una puntuación cercana a una marca perfecta, con HIVE y BTDR con una clasificación más baja en la escala relativa.
Financiar decenas de miles de millones de dólares en infraestructura de IA requiere que los inversores confíen a los equipos de gestión presupuestos de capital varios órdenes de magnitud mayores que cualquier cosa que un balance de la era minera exigiera anteriormente.
Las brechas de gobernanza tuvieron pocas consecuencias en un negocio de tasa de hash, y un peso real en uno que vende energía a hiperescaladores bajo contratos a largo plazo.
Dos caminos del contrato al flujo de caja
Un argumento alcista para el sector es que las valoraciones de las mineras migran hacia el marco que ya se utiliza para los REIT de centros de datos y los propietarios de infraestructura.
La demanda hiperescaladora de sitios con alta densidad de energía y listos para la interconexión sigue siendo intensa, los mercados financieros se abren para proyectos solventes y las mineras más avanzadas en la construcción comienzan a informar megavatios entregados e ingresos recurrentes por arrendamiento.
La capacidad de múltiples entregas se mantiene cerca o por encima del nivel de 10x que VanEck ya observa, y la prima que el mercado asignó temprano es validada por el flujo de efectivo que eventualmente sigue.
En un caso bajista, el déficit de financiación se resuelve mediante la dilución, a medida que los costos de construcción superan la línea base de $10 millones por megavatio debido al aumento de los gastos de mano de obra, equipos y de interconexión de la red.
Se valora la deuda para un sector con un historial operativo limitado como propietario de infraestructura, lo que empuja a los mineros hacia la emisión de acciones o la monetización de Bitcoin para cubrir el déficit antes de que se materialicen los ingresos de la IA.
Los accionistas financian la construcción, y una parte significativa de las eventuales ganancias fluye hacia los prestamistas, los socios estratégicos o los compradores de acciones recién emitidas que fijaron el precio de su entrada después de la dilución.
La prueba que decide qué caso se desarrolla no tiene nada que ver con el tamaño del próximo anuncio de IA de un minero.
Todo se reduce a los megavatios entregados en relación con los megavatios arrendados, la calidad crediticia del inquilino que firma cada contrato de arrendamiento y el gasto de capital real requerido por megavatio una vez que se inicia la construcción.
También depende de la estructura financiera elegida para salvar la distancia entre el efectivo de hoy y los ingresos de mañana, y de si la gobernanza de cada empresa puede respaldar la asignación de capital a escala de infraestructura.
Wall Street ya ha decidido que estas empresas valen más como infraestructura de inteligencia artificial que como mineros de Bitcoin.
Lo que sigue sin resolverse es si los inversores están pagando por el flujo de caja de la IA que aún no se ha materializado, o por un proyecto de construcción que todavía necesita decenas de miles de millones de dólares antes de convertirse en ingresos de la IA.
Los poseedores de Bitcoin no parecen estar dispuestos a apoyar DeFi nativo de Bitcoin en la escala necesaria para mantener vivos los proyectos en el espacio.
Esa es la tensión detrás de la decisión de Botanix Labs de cerrar Botanix, un Bitcoin Layer 2 creado para brindar aplicaciones de estilo EVM, préstamos, empréstitos y rendimiento a los titulares de BTC.
La liquidación es más difícil de descartar que un colapso rutinario del ciclo simbólico. Botanix dice que evitó deliberadamente tokens, lanzamientos aéreos, programas de puntos y la maquinaria habitual utilizada para fabricar las primeras actividades de la cadena.
La demanda aún era insuficiente.
Botanix dijo que su primera fecha objetivo de liquidación es el 1 de julio, seguida de un período de gracia de dos semanas hasta el 15 de julio y, si es necesario, una extensión final hasta el 1 de agosto antes de que se elimine el Bitcoin restante y la compañía comience a disolverse.
El aviso de su página de inicio indica a los usuarios que retiren activos antes de la fecha límite del 1 de julio.
El cierre llega en un momento incómodo para BTCFi. El rendimiento de Bitcoin, las garantías, el crédito estructurado y los productos de tesorería se están volviendo más visibles en las finanzas convencionales.
Sin embargo, uno de los intentos más limpios de construir rieles DeFi nativos de Bitcoin es abandonar el mercado después de concluir que la demanda era demasiado débil por sí sola.
Lo que Botanix realmente demostró
Botanix no dejó una red de prueba vacía ni un documento técnico. El equipo dice que Spiderchain entró en funcionamiento y permaneció activo durante más de un año con un 100 % de tiempo de actividad y cero incidentes de seguridad.
Dice que la red procesó 25 millones de transacciones, llegó a alrededor de 200.000 billeteras, movió decenas de millones de dólares en activos y aseguró integraciones con Chainlink, Morpho, GMX, Dolomite, Fireblocks, Alchemy, Galaxy y OKX Wallet.
La página de inicio actual muestra la misma forma en términos reales: más de 26,1 millones de transacciones totales, 176.056 direcciones únicas y 8.387 contratos totales.
Esas cifras hacen que el fracaso sea más difícil de descartar. Botanix se basó en la infraestructura enviada, el uso en vivo y los socios reconocidos, en lugar de pedirle al mercado que imaginara una futura capa Bitcoin DeFi.
Dice que operó uno y brindó a los usuarios un camino orgánico hacia aplicaciones respaldadas por Bitcoin sin agregar un nuevo token como principal primitivo económico.
Por eso la autopsia es más útil que un aviso de cierre normal. Se pregunta si una capa Bitcoin DeFi en funcionamiento puede atraer suficientes usuarios cuando el producto compite con un camino mucho más fácil: mantener BTC donde ya está o usar una representación del mismo en otro lugar.
La propia respuesta de Botanix es contundente. El equipo dijo que no había calculado bien el centro de gravedad de la comunidad Bitcoin.
En su opinión, los poseedores de Bitcoin todavía están resolviendo preguntas sobre BTC como activo de reserva, su papel político y monetario y la cultura conservadora en torno a la capa base. La utilidad programable se encuentra detrás de esas preocupaciones.
Algunos poseedores de Bitcoin claramente quieren rendimiento, apalancamiento o acceso a garantías. La conclusión de Botanix es que una capa 2 de Bitcoin dedicada debe superar más que solo riesgos técnicos.
Tiene que persuadir a los usuarios de que la historia de seguridad adicional, el flujo de billetera y el conjunto de aplicaciones valen la pena el cambio de comportamiento.
Botanix eliminó la excusa fácil de que la demanda desaparecía sólo después de que terminaban las recompensas.
Su propio historial plantea una cuestión de distribución más difícil: cuando los usuarios ya pueden acceder a productos BTC en otros lugares, ¿cuánto valor adicional debe ofrecer un ferrocarril nativo?
El mercado eligió carriles más fáciles
La línea más clara en la publicación de Botanix es sobre WBTC. Para préstamos, rendimiento básico y exposición apalancada, el equipo dijo que WBTC en una Capa 2 madura como Arbitrum es suficiente para la mayoría de los usuarios que quieren DeFi denominado en Bitcoin.
Esa declaración atraviesa gran parte del marketing de BTCFi. La prueba práctica es si suficientes usuarios se preocupan por los rieles nativos de Bitcoin cuando ya pueden pedir prestado, prestar o negociar contra Bitcoin envuelto en lugares con mayor liquidez, interfaces familiares y aplicaciones más establecidas.
El contexto reciente del mercado apunta en la misma dirección. El lanzamiento de cirBTC en Ethereum por parte de Circle muestra que la lucha del BTC envuelto avanza hacia la custodia, la visibilidad de las reservas, los controles de canje y la confianza institucional.
La cobertura de journalscrypto enmarcó el mismo lanzamiento como un intento de hacer que Bitcoin envuelto parezca de calidad bancaria antes de que las instituciones lo utilicen como garantía.
Eso es financiación de Bitcoin envuelta: la exposición a BTC convertida en una forma que las mesas de riesgo, los creadores de mercado, los lugares de préstamo y los sistemas de liquidación pueden canalizar a través de los flujos de trabajo existentes.
El mismo patrón es visible fuera de DeFi. El ETF iShares Bitcoin Premium Income de BlackRock busca el rendimiento de Bitcoin mientras genera ingresos por primas a través de una estrategia de opciones.
journalscrypto informó que Bitcoin se está empaquetando para inversores de ingresos a través de productos como BITA, la adquisición de Siiiibo de Metaplanet y otras estructuras de rendimiento que generan ingresos a partir de opciones, crédito o exposición colateralizada en lugar del protocolo de Bitcoin.
El acuerdo con Siiibo de Metaplanet añade otra versión de la misma idea. La tesorería japonesa de Bitcoin está intentando convertir un balance de BTC en un canal de valores regulado para bonos, fondos y productos de tipo rendimiento.
Los términos, aprobaciones, reglas de garantía y protecciones de los inversores siguen sin revelarse, por lo que el perfil de riesgo sigue sin resolverse. La dirección es más clara que el diseño del producto: Bitcoin se está convirtiendo en algo que las casas de bolsa y los inversores de ingresos pueden comprar.
Estos productos también traducen Bitcoin en trámites, cuentas y marcos de riesgo familiares. Esa traducción reduce el cambio de comportamiento requerido por parte del comprador.
El usuario puede estar buscando ingresos, liquidez o acceso a garantías, en lugar de hacer una declaración sobre la hoja de ruta técnica de Bitcoin.
Los rieles nativos enfrentan un problema de distribución
Botanix también señaló una segunda fuerza: la distribución. Nombró a Hyperliquid, Robinhood, los principales intercambios centralizados y los participantes emergentes de TradFi como lugares que están absorbiendo más atención, flujo e ingresos porque son dueños de la relación con el usuario.
Ese diagnóstico se ajusta al desarrollo financiero más amplio de Bitcoin. Los informes de crédito estructurado de journalscrypto mostraron que Bitcoin ya se está utilizando en reservas de seguros, préstamos y titulizaciones, incluida la titulización de préstamos respaldada por Bitcoin de Ledn por 188 millones de dólares en febrero de 2026, con 160 millones de dólares en bonos senior con calificación BBB- y 28 millones de dólares en bonos junior con calificación B-.
journalscrypto también informó sobre el trabajo de Morgan Stanley y Galaxy en torno a la garantía de Bitcoin y Ethereum, describiendo un mercado donde las instituciones compiten para controlar el envoltorio, el custodio, el agente de garantía o la infraestructura de servicios a través de la cual fluyen los criptoactivos.
Para un usuario, esos caminos a menudo parecen menos puros ideológicamente pero más legibles. Una cuenta de corretaje, un ETF, una mesa de préstamos o un activo envuelto tiene una interfaz conocida.
También puede tener divulgaciones más claras, mayor liquidez, informes fiscales, atención al cliente o aprobación institucional.
Un ferrocarril DeFi nativo de Bitcoin debe ofrecer suficiente valor adicional para superar esa brecha de conveniencia.
| Pregunta | Rieles BTCFi nativos de Bitcoin | Financiación de Bitcoin basada en envoltorios |
|---|---|---|
| historia de custodia | Intenta mantener el producto más cerca de los supuestos nativos de Bitcoin | Utiliza custodios, ETF, tokens envueltos o plataformas de corretaje |
| Ruta de usuario | Requiere nuevas billeteras, puentes, aplicaciones y decisiones de riesgo. | Recorre lugares y cuentas que los usuarios ya conocen. |
| fuente de rendimiento | Necesita ingresos reales por aplicaciones o demanda a nivel de protocolo | A menudo proviene de primas de opciones, estructuras crediticias o uso de garantías. |
| Distribución | Debe construir su propia audiencia | Se apoya en bolsas, administradores de activos, bancos y corredores. |
| Riesgo principal | Uso repetido insuficiente para sostener la red | Complejidad, riesgo de contraparte, ciclos alcistas limitados o de venta forzada |
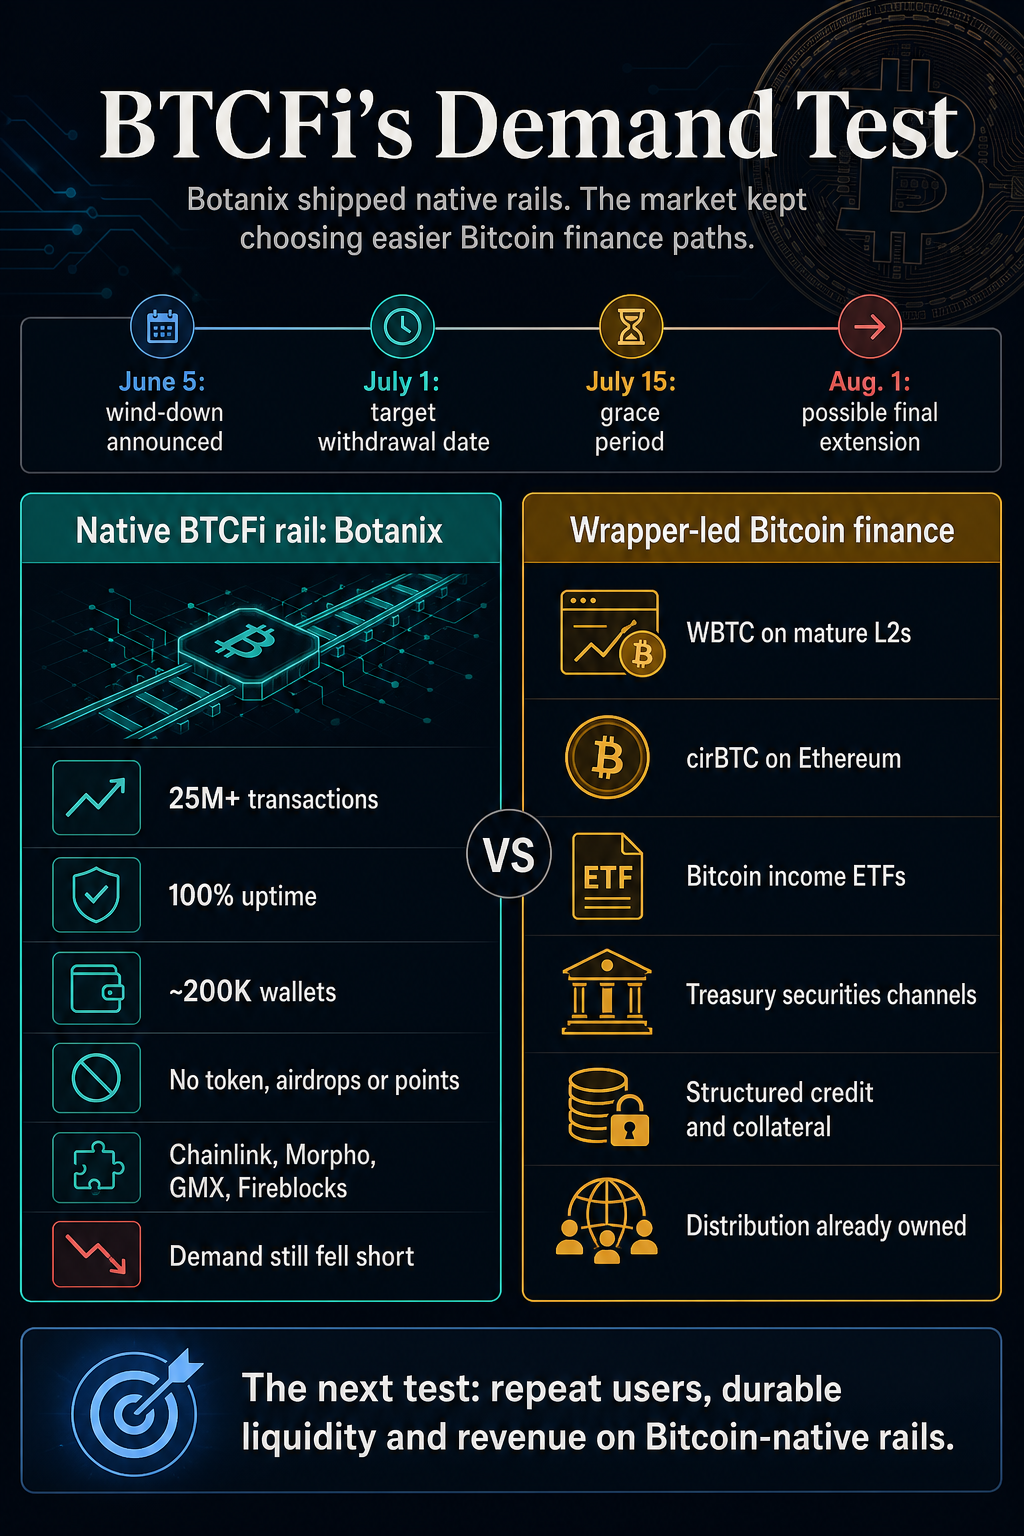
Esa división ayuda a explicar por qué Botanix podría ser técnicamente creíble y comercialmente expuesto al mismo tiempo. La red tenía actividad, integraciones y tiempo de actividad, pero los canales de la competencia ofrecían un camino más fácil para los clientes.
El auge financiero de Bitcoin se está dividiendo en dos vías: BTC productivo a través de envoltorios y BTCFi nativo, que todavía lucha por los usuarios habituales.
La verdadera prueba BTCFi
El cierre de Botanix muestra que la credibilidad técnica y las métricas orgánicas aún son insuficientes si el producto no se alinea con los puntos en los que los usuarios están dispuestos a asumir riesgos.
La lectura más precisa es que Bitcoin DeFi sigue atrapado entre dos mercados. Un mercado quiere que Bitcoin siga siendo simple: activo de reserva, garantía, tenencia de tesorería, reserva de valor a largo plazo.
El otro quiere que Bitcoin se vuelva productivo: tomado prestado, envuelto, encaminado a productos de ingresos, publicado como garantía y utilizado dentro de los sistemas comerciales.
Botanix intentó conectar esos mercados a través de una infraestructura nativa de Bitcoin. El crecimiento en otros lugares sugiere que muchos usuarios e instituciones están eligiendo el segundo mercado, pero a través de envoltorios que ocultan la complejidad o se lo entregan a un intermediario regulado.
Eso hace que el próximo ciclo BTCFi sea más fácil de juzgar. La prueba es si una red nativa de Bitcoin puede producir usuarios recurrentes, liquidez duradera e ingresos suficientes sin depender de una campaña de tokens o confiar en que los usuarios se preocupen más por los rieles nativos que por la conveniencia.
Si la próxima ola de financiación de Bitcoin se produce en una infraestructura nativa de Bitcoin, Botanix buscará pronto. Si continúa avanzando a través de ETF, BTC envueltos, mesas de préstamos, productos de tesorería y aplicaciones de propiedad de bolsas, Botanix parecerá un experimento honesto que descubrió dónde vive realmente la demanda.
]]>