Cuando una tesorería de Bitcoin cotiza por menos del Bitcoin que posee, la forma más barata de aumentar la exposición bruta a Bitcoin por acción puede ser recomprar sus propias acciones.
B HODL Plc, que cotiza en el Reino Unido, puso a prueba esa inversión durante su primera semana de recompras. Pagó alrededor de £37,985 antes de tarifas para retirar 823,400 acciones, generando alrededor de un 24% más de acumulación bruta de sats por acción por libra que usar el mismo efectivo para comprar Bitcoin al precio de comparación.
Esa ventaja del 24% es antes de tarifas, y las cifras no llegan a mostrar una ganancia total del valor liquidativo por acción.
El panel oficial de B HODL del 19 de julio mostraba 166,487 BTC, un precio de acción de 5,25 peniques y una capitalización de mercado de £7,385 millones. Al precio de Bitcoin mostrado de £48,237, las tenencias valían alrededor de £8,031 millones, dejando una brecha de aproximadamente £646,000.
La aplicación del último recuento de acciones anunciado tras la cancelación al mismo precio de las acciones sitúa el valor del capital en alrededor de £7,378 millones, aproximadamente £652.000 o un 8,1% por debajo del valor de Bitcoin. Ambos lados de la comparación se mueven continuamente.
Por qué comprar acciones es mejor que comprar Bitcoin
La autorización de recompra de £100.000 de B HODL entró en vigor el 9 de julio. Las divulgaciones que cubren las compras del 9 de julio, 10 de julio, 13 de julio, 15 de julio y 16 de julio totalizan 823.400 acciones a un promedio ponderado calculado de 4,613 peniques. Las compras utilizaron alrededor del 38% de la autorización antes de tarifas.

Tras las cancelaciones anunciadas, el recuento de acciones cae de 141.366.091 a 140.542.691. Manteniendo constantes 166,487 BTC, el Bitcoin bruto por acción aumenta de 117,77 a 118,46 sats, un aumento de 0,69 sat o 0,59%.
Al mismo precio de £48,237 Bitcoin, £37,985 comprarían alrededor de 0,787 BTC. Distribuir esa compra entre el recuento de acciones original agregaría alrededor de 0,557 sat por acción, en comparación con el aumento de 0,690 sat de la recompra. Según esos supuestos coincidentes, retirar el capital fue aproximadamente un 24% más acumulativo por libra.

Por qué B HODL puede comprar y vender sus acciones
B HODL mantiene abierto su programa de emisión en el mercado junto con la recompra. Su cajero automático permite la venta de acciones sólo cuando son acumulativas según el marco Bitcoin-mNAV de la empresa.
Juntas, las herramientas crean un cambio en la asignación de capital: emitir acciones cuando lo hace puede aumentar Bitcoin por acción, luego retirar capital cuando las acciones mismas ofrecen una exposición a Bitcoin más barata.
Aún así, una capitalización de mercado por debajo de las tenencias brutas de Bitcoin no es lo mismo que un descuento sobre el valor liquidativo total. El NAV completo también depende del efectivo, los pasivos, los activos operativos, los costos y el valor del negocio Lightning Network de B HODL.
El último balance general provisional de la compañía es histórico, por lo que la primera semana demuestra un aumento bruto de sats por acción según los supuestos establecidos, no un aumento actual del NAV por acción.
Para otros bonos del Tesoro de Bitcoin que cotizan por debajo de su valor BTC por acción, la implicación es condicional pero clara.
La emisión de más acciones con descuento puede diluir la exposición a Bitcoin, mientras que su recompra puede superar a una compra directa de BTC.
Que esa sea la medida correcta aún depende de la salida de efectivo, la deuda, la liquidez comercial y las necesidades operativas, una disciplina que está moldeando cada vez más el sector de tesorería en general.
Steak’ n Shake dice que las ventas en las mismas tiendas de EE. UU. aumentaron aproximadamente un 16% en julio y quiere que Bitcoin comparta el crédito. Sin embargo, una cifra brilla por su ausencia: cuántos clientes realmente lo utilizaron.
Entonces, ¿las relaciones públicas adjuntas a Bitcoin ahora valen más que la cadena misma?
En una publicación del 10 de julio, la cadena de hamburguesas dijo que su aumento en lo que va del mes se suma al crecimiento de alrededor del 16% en el período comparable del año anterior. Agradeció a los clientes leales y a los Bitcoiners, dijo que los pagos con Bitcoin ahorran dinero en comparación con las tarjetas de crédito y dijo que esos ahorros se estaban reinvirtiendo en ingredientes más saludables.
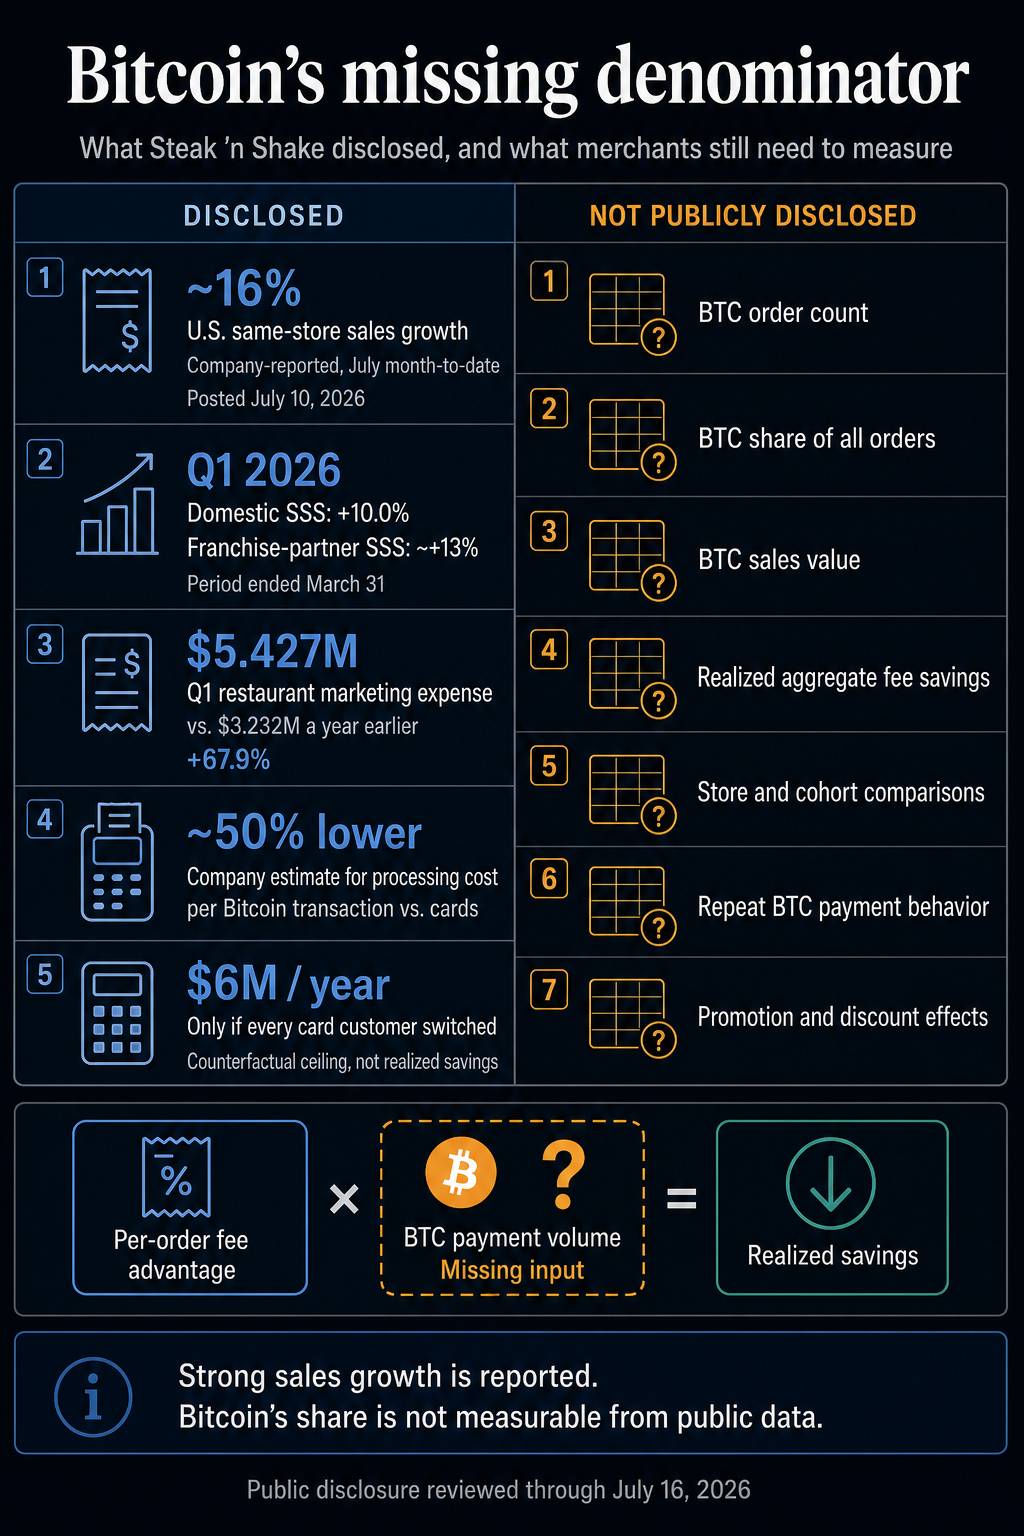
La cifra de crecimiento del 16% proviene de Steak’ n Shake. Sin embargo, la compañía no ha revelado cuántos clientes pagaron con Bitcoin, cuánto gastaron o qué proporción de los pedidos utilizaron BTC.
Sin esos números, no hay manera de separar el efecto de Bitcoin del atractivo de la campaña en sí, los cambios de precios, las promociones, las actualizaciones del menú o los cambios en la combinación de restaurantes.
La empresa publicó,
Cualquiera que dude del poder de Bitcoin está cometiendo un GRAN error.
El reclamo de tarifas de la empresa se detiene en el nivel de transacción
Steak ‘n Shake comenzó a aceptar Bitcoin en ubicaciones de EE. UU. en mayo de 2025. Más tarde dijo que estaba agregando el Bitcoin que recibió a una reserva estratégica. Esos movimientos hicieron de Bitcoin parte de la marca y una opción de pago.
Bitcoin puede atraer clientes incluso cuando pocos pagan con él, mientras que procesar cada pedido de Bitcoin puede costar menos. El número que falta es la cantidad de negocio que realmente se mueve a través de él.
Hasta el 16 de julio, Steak’ n Shake todavía no ha revelado ninguna información de Bitcoin sobre los números de pedidos, cuánto valieron esos pedidos o cuánto ahorró realmente en tarifas. Tampoco ofreció datos a nivel de tienda que mostraran si los clientes volvieron a pagar con Bitcoin o cómo las promociones influyeron en la adopción. Esa brecha impide medir la magnitud de cualquier efecto impulsado por los pagos.
En la conferencia Bitcoin 2026, el ejecutivo de Steak’ n Shake, Michael Boes, dijo que las transacciones de Bitcoin le cuestan a la cadena aproximadamente un 50% menos de procesar que las transacciones con tarjetas tradicionales. También dijo que la compañía se ahorraría alrededor de $6 millones al año si todos los clientes de tarjetas de crédito cambiaran a Bitcoin.
Boes también dijo que el número total de clientes de Steak’ n Shake había aumentado en aproximadamente 2 millones año tras año después del lanzamiento de Bitcoin. La presentación no identificó a esos clientes como pagadores de Bitcoin ni reveló un método para atribuir sus visitas a la opción de pago.
Las condiciones de pago de Bitcoin de la empresa añaden detalles útiles. Los precios del menú siguen estando denominados en dólares estadounidenses, el proceso de pago utiliza un proveedor de pago de Bitcoin externo y Steak’ n Shake dice que no agrega ninguna tarifa de pago de Bitcoin. Los clientes aún pueden enfrentar costos de billetera, red, conversión o tipo de cambio.
Por lo tanto, la evidencia respalda una posible ventaja en costos comerciales para los pedidos pagados en Bitcoin, pero no indica si suficientes pedidos utilizan el ferrocarril para producir ahorros materiales.
Las ventas ya estaban aumentando en medio de una revisión más amplia
Biglari Holdings, la empresa matriz de Steak’ n Shake, informó un crecimiento antes del reclamo de julio. Su presentación del primer trimestre mostró un crecimiento del 10% en las ventas nacionales en las mismas tiendas y alrededor del 13% en los restaurantes asociados a franquicias para el período que finalizó el 31 de marzo.
Esas cifras anteriores demuestran que la recuperación de las ventas de la empresa ya estaba en marcha.
Los gastos de marketing de restaurantes en el primer trimestre aumentaron a 5.427 millones de dólares desde los 3.232 millones de dólares del año anterior, un aumento de alrededor del 67,9%. El costo de los alimentos en las tiendas de la empresa aumentó del 30,0% al 31,4% de las ventas netas, principalmente debido al cambio al 100% sebo de res.
La base del restaurante también cambió. El 31 de marzo, Steak’ n Shake tenía 128 unidades operadas por la empresa, frente a las 146 del año anterior. Las unidades de franquicias asociadas aumentaron de 172 a 182, mientras que las unidades de franquicias tradicionales cayeron de 104 a 96.
La carta a los accionistas de Biglari de 2025 informó un crecimiento anual de las ventas en las mismas tiendas del 10,2% y acreditó la calidad del producto, una revisión anterior de los puntos de venta y quioscos, mejoras de productividad y el modelo propietario-operador. No mencionó Bitcoin.
Las promociones rodearon el período del informe de julio. Steak’ n Shake anunció dos Liberty Meals por $17,76 durante todo julio y Tesla Tallow Tots gratis. Anunció papas fritas gratis sin compra para el 10 de julio solo unas horas antes de publicar el reclamo de ventas, aunque la compañía no especificó el límite de datos preciso detrás de ese reclamo.
Esa incertidumbre es la razón por la que el reclamo de Bitcoin necesita barreras de seguridad. El marketing, el posicionamiento de valor, la publicidad del menú, las promociones, los cambios operativos y la combinación de franquicias pueden interactuar con la marca Bitcoin y la aceptación de pagos.
durante un r/Discusión sobre Bitcoinun cliente dijo que la aceptación de Bitcoin impulsó su primera visita. Los comentaristas allí y en un hilo escéptico de r/Buttcoin también señalaron la asequibilidad, el atractivo del menú, el cierre de tiendas, el comercio hacia abajo del consumidor y el uso potencialmente bajo de Bitcoin. Los comentarios son anécdotas, pero ilustran cómo Bitcoin puede atraer a un cliente y fortalecer una marca sin mostrar cuántas compras se utilizaron Bitcoin.
La prueba de divulgación para el próximo comerciante
Si Steak’ n Shake quiere que otros comerciantes de Main Street traten su estrategia como un modelo de crecimiento, la próxima divulgación debe conectar la adopción con los resultados.
Las cifras esenciales son el recuento y la participación de pedidos de Bitcoin, el valor de las ventas de Bitcoin y el ahorro real de tarifas agregadas. Las comparaciones de tiendas y cohortes mostrarían si las ubicaciones con más actividad de Bitcoin tuvieron un desempeño diferente. El comportamiento repetido distinguiría la curiosidad puntual del uso duradero. Los datos sobre promociones y descuentos ayudarían a separar la adopción de pagos de los incentivos.
Los números deberían revelar si Bitcoin está atrayendo clientes, reduciendo los costos de pago o haciendo ambas cosas. Compararlos con el gasto en marketing, los precios, el tráfico, los márgenes, los cambios en el menú y el rendimiento de las franquicias mostraría cuánto del crecimiento realmente puede explicar Bitcoin.
Por ahora, Steak’ n Shake ha informado un fuerte crecimiento de las ventas en las mismas tiendas y describió una ventaja en el costo por transacción para Bitcoin. Si las transacciones de Bitcoin ayudaron materialmente al crecimiento de julio, entonces compartir esas cifras sería el siguiente paso lógico para la empresa, que es claramente optimista con respecto a Bitcoin.
]]>La publicación de Vitalik Buterin del 4 de julio sobre Lean Ethereum puso fin a la historia institucional de ETH: un protocolo presentado como infraestructura financiera ahora tiene que demostrar que puede reconstruirse en público.
En una publicación del fin de semana en X, Buterin describió Lean Ethereum como una colección de actualizaciones de tres o cuatro años y lo llamó la tercera iteración importante de Ethereum, después de la Fusión.
El mapa de paja de EF Architecture adjunto se encuadra a sí mismo como una herramienta de coordinación de paja, en lugar de una predicción final. Sus estrellas del norte siguen siendo grandes: finalidad de segundo nivel, 1 gigagas/seg en L1, capacidad de L2 a escala de teragas, seguridad poscuántica y privacidad como objetivo de primera clase en L1.
Ese marco endurece la cuestión de la inversión en torno a ETH. Se pide a las instituciones que crean que Ethereum puede convertirse en una tubería financiera duradera mientras un protocolo descentralizado rediseña partes importantes de sí mismo a lo largo de varios años. Las garantías de liquidación que hacen atractivo a Ethereum en primer lugar ahora tienen que sobrevivir a la transición.
El discurso institucional se encuentra con el cambio de protocolo
El momento de Ethereum en Wall Street ya ha ido más allá del acceso al mercado spot. Ese discurso ahora llega a bancos, administradores de activos, emisores de monedas estables, mesas de tokenización y empresas públicas que tratan a ETH como un activo de balance o a Ethereum como infraestructura de liquidación.
La iniciativa de seguridad del billón de dólares 2025 de la Fundación Ethereum enmarcó esa ambición directamente. Ethereum quiere convertirse en una infraestructura lo suficientemente segura para que individuos, empresas, instituciones y gobiernos puedan mantener grandes cantidades de valor en la cadena.
Esa es la promesa institucional que Lean Ethereum ahora debe cumplir.

El momento no es casual. Ethereum Institutional se lanzó como una puerta de entrada corporativa para bancos, administradores de activos, empresas públicas, tokenización y monedas estables, mientras que Ethlabs surgió como una capa de I+D respaldada por el tesoro y vinculada al caso monetario de ETH.
Bitmine, Sharplink y Joe Lubin respaldan ambos esfuerzos, creando una nueva pila externa en torno al impulso institucional de Ethereum mientras la Fundación intenta preservar un papel de protocolo neutral.
Ese contexto hace que Lean Ethereum sea más que una lista de deseos técnicos. Si ETH se va a vender como garantía de liquidación duradera, la hoja de ruta debe reducir la incertidumbre en lugar de agregar un nuevo tipo de misma.
Los datos de mercado de journalscrypto del 5 de julio mostraron que ETH cotizaba cerca de $1,763, con un valor de mercado de aproximadamente $213 mil millones. El activo es lo suficientemente grande como para que la dirección del protocolo importe, pero aún está lo suficientemente expuesto como para que las instituciones se preocupen por el riesgo de ejecución.
Para los bancos y tesoreros, este es un problema de debida diligencia diferente al de comprar un activo con un gráfico volátil. Necesitan juzgar si la próxima arquitectura de la capa base puede mantener la liquidación predecible mientras las aplicaciones, billeteras, clientes, L2 y herramientas de privacidad se ajustan a ella.
Una hoja de ruta sólida sólo ayuda si produce un camino creíble desde el Ethereum actual hacia una versión más escalable y segura de la misma red neutral. Ese es el terreno en el que ahora entra Lean Ethereum.
Por qué es importante la pila de actualizaciones
La publicación de Buterin agrupó Lean Ethereum en torno a varios cambios que son fáciles de pasar por alto si se descartan como jerga de investigación.
Los STARK recursivos alejarían la verificación de la reejecución directa y pasarían a pruebas que puedan hacer que la verificación de la cadena sea más barata y escalable. Para las instituciones, eso se traduce en confianza en la auditabilidad del sistema y en el costo operativo a largo plazo.
La criptografía cuántica segura es un tipo de apuesta diferente. Aborda si los activos y aplicaciones destinados a durar décadas pueden depender de sistemas de firma y prueba que envejezcan bien. La estrella polar L1 post-cuántica del mapa de paja hace que esto sea una preocupación a nivel de protocolo.
Las piezas de finalidad y límite de gas están operativas de manera más inmediata. Una finalidad más rápida cambia la rapidez con la que una transacción puede considerarse liquidada.
Los aumentos repetidos del límite de gas, los aumentos de blobs y los tiempos de tragamonedas más cortos afectan la cantidad de actividad que Ethereum puede absorber sin empujar a los usuarios y las aplicaciones a otra parte. Los objetivos de gigagas L1 y teragas L2 del mapa de paja son ambiciosos, pero la lectura institucional es sencilla: si Ethereum quiere transportar más flujo de liquidación, tiene que hacer que la capacidad parezca menos escasa.
El estado es la parte más disruptiva del plan porque toca el diseño de la aplicación. Buterin describió un futuro en el que el estado dinámico actual permanece, pero crece sólo moderadamente, mientras que los nuevos tipos de estado escalan mucho más con restricciones de diseño más estrictas.
Eso podría hacer que los ERC-20, NFT y muchos casos de uso de DeFi sean más baratos si se adaptan, mientras que los contratos compartidos más complejos siguen dependiendo del estado dinámico.
Eso hace que el plan estatal sea una historia de incentivo a la migración. Si los nuevos diseños estatales pueden reducir sustancialmente las tarifas de los activos comunes, los desarrolladores de aplicaciones tendrán motivos para actuar.
Si esos diseños fragmentan la liquidez, la componibilidad o las expectativas de los desarrolladores, los ahorros conllevan compensaciones. Aquí es donde el caso del acuerdo institucional se convierte tanto en un problema de producto y de gobernanza como en un problema de criptografía.
La privacidad se encuentra en la misma categoría. Buterin dijo que la privacidad es ahora un objetivo de primera clase, y el mapa de paja incluye la L1 privada como una de sus estrellas del norte.
Para los flujos de trabajo institucionales, la privacidad es un requisito operativo. Los bancos y los administradores de activos necesitan confidencialidad, controles de cumplimiento y liquidaciones predecibles.
Ethereum también debe preservar la verificabilidad pública y la neutralidad creíble. El trabajo de privacidad de Lean Ethereum tiene que satisfacer esos requisitos y al mismo tiempo mantener la capa base utilizable.
El riesgo es la coordinación
El mapa de paja es cuidadoso con su propia autoridad. Dice que una hoja de ruta oficial que refleje a todas las partes interesadas de Ethereum es efectivamente imposible, y que un consenso aproximado es emergente e incierto.
También dice que el plan es una herramienta de coordinación, no una predicción, y que los plazos deben tratarse con escepticismo.
Esas advertencias son la razón por la que la hoja de ruta es importante. El atractivo institucional de Ethereum siempre ha dependido en parte de su negativa a convertirse en una red de liquidación controlada por empresas.
La misma neutralidad que hace que Ethereum sea útil para los participantes del mercado que compiten también complica la entrega del protocolo en comparación con la hoja de ruta de una plataforma privada.
Por lo tanto, Lean Ethereum crea dos mensajes simultáneos. El mensaje positivo es que Ethereum está tratando de prepararse para un mundo de mayor valor, más pruebas, verificación más barata, un estado más grande, una privacidad más sólida y, eventualmente, un riesgo cuántico.
El mensaje más difícil es que la red está pidiendo a los usuarios e instituciones que acepten un riesgo de transición profundo mientras se lleva a cabo ese trabajo.
Ese riesgo va más allá del momento de la bifurcación. Incluye si los desarrolladores de aplicaciones entienden el nuevo modelo estatal, si los equipos de billetera e infraestructura pueden absorber los cambios de protocolo, si los usuarios mantienen la confianza durante las transiciones, si las L2 y la hoja de ruta L1 permanecen alineadas y si la gobernanza puede priorizar actualizaciones difíciles sin convertir el proceso en una batalla entre centros de poder.
Un plan de múltiples bifurcaciones puede no alcanzar su objetivo en formas más pequeñas incluso cuando se envían actualizaciones individuales. La capacidad puede aumentar mientras la arquitectura de la aplicación se retrasa. La privacidad puede mejorar mientras los equipos de cumplimiento sigan prefiriendo rieles autorizados.
Los nuevos diseños estatales pueden reducir las tarifas de los activos comunes, mientras que los contratos complejos permanecen anclados a supuestos más antiguos. Es por eso que la adopción institucional se medirá tanto a través del uso y la migración como a través de la publicación de la hoja de ruta.
La lente institucional agudiza la prueba. Una red de asentamientos privados puede prometer un cronograma de productos limpio, incluso si sacrifica la apertura. Un ecosistema público rival puede competir con un rendimiento más simple o una ejecución más barata.
La respuesta de Ethereum es que los acuerdos públicos y neutrales aún pueden evolucionar lo suficientemente rápido como para soportar una infraestructura financiera seria. Lean Ethereum hace que esa respuesta sea más concreta y más fácil de medir.
Lo que los próximos cuatro años ponen a prueba
La siguiente señal es una secuencia de cambios enviados y respuestas de los desarrolladores: qué aterriza en Glamsterdam y Hegota, cómo toman forma I-star y las bifurcaciones posteriores, si la capacidad de gas y blobs aumenta de manera segura, cómo avanza el trabajo de finalidad y si los equipos de aplicaciones tratan los nuevos diseños estatales como útiles en lugar de disruptivos.
Si Ethereum tiene un buen desempeño, Lean Ethereum fortalece el argumento de inversión para ETH al hacer que el papel de liquidación de ETH sea más creíble.
Una finalidad más rápida, una verificación más barata, privacidad, planificación poscuántica y un estado escalable harían que Ethereum pareciera menos una cadena madura que defiende su posición heredada y más una infraestructura aún capaz de capitalizarse.
Si el proceso se estanca, la misma hoja de ruta se convierte en un lastre. Es posible que las instituciones no esperen indefinidamente a que la infraestructura pública sea más rápida, más privada, más barata y cuánticamente segura.
Los emisores de monedas estables, las plataformas de tokenización y las empresas de tesorería pueden encaminar los flujos de trabajo hacia sistemas que ofrezcan una implementación más predecible a corto plazo, incluso si esos sistemas son menos neutrales.
Ese es el verdadero cambio que Lean Ethereum aporta a la historia de ETH en Wall Street. Brinda a las instituciones una explicación técnica más rigurosa de por qué Ethereum podría seguir siendo la capa de liquidación para activos digitales de alto valor. También les brinda una lista de verificación más clara en caso de dudas.
Durante los próximos cuatro años, Ethereum tiene que convertir esa hoja de ruta en una infraestructura enviada y adoptada sin perder las cualidades que hicieron que una cadena pública neutral mereciera atención institucional en primer lugar.
]]>Strategy (anteriormente conocida como MicroStrategy) está descubriendo que fortalecer una parte de su balance cada vez más complejo puede exponer debilidades en otras partes.
La tesorería de Bitcoin gastó 1.500 millones de dólares en mayo recomprando notas convertibles, reduciendo su deuda pero también drenando efectivo que los inversores consideraban un respaldo para sus dividendos de acciones preferentes. Semanas más tarde, sus acciones preferentes de estiramiento perpetuo Serie A de tasa variable, conocidas como STRC, cayeron a un mínimo histórico de 82,50 dólares, o un 17,5% por debajo de su valor declarado de 100 dólares.
Desde entonces, Strategy ha comenzado a reconstruir la reserva vendiendo acciones ordinarias. Sin embargo, la respuesta ha agudizado un conflicto en el centro del modelo de financiación de Michael Saylor: el dinero retenido para apoyar a STRC no puede gastarse simultáneamente en la compra de Bitcoin, mientras que recaudar ese efectivo a través de las ventas de MSTR diluye a los accionistas comunes existentes.
CryptoQuant dijo que la presión se ha vuelto lo suficientemente severa como para que la empresa liderada por Saylor deba suspender las compras de Bitcoin hasta que restablezca sus reservas de efectivo y su cobertura de dividendos. Benchmark Equity Research, por el contrario, considera la caída de STRC como una revalorización impulsada por el mercado del rendimiento que exigen los inversores, en lugar de una prueba de que la estructura está fallando.
El desacuerdo marca la tensión más clara hasta el momento en el esfuerzo de Saylor para transformar a Strategy de una compañía de software a un emisor de “crédito digital” respaldado por Bitcoin.
Los costos de dividendos superan la reserva de efectivo
STRC se lanzó en julio de 2025 como un valor preferido perpetuo diseñado para negociarse cerca de $100. La estrategia puede ajustar su tasa de dividendos mensualmente para hacer que las acciones sean más atractivas cuando caen por debajo de ese nivel.
Desde entonces, el valor se ha convertido en una importante fuente de financiación para las compras de Bitcoin de Strategy. Sin embargo, esa expansión ha creado una obligación recurrente en rápido crecimiento.
CryptoQuant estimó que las obligaciones anualizadas de dividendos preferentes de Strategy casi se han cuadriplicado de unos 300 millones de dólares a principios de 2026 a 1.200 millones de dólares.
Al mismo tiempo, las reservas de efectivo de la compañía disminuyeron un 38% desde principios de año, con la reducción más pronunciada después de la recompra en mayo de sus notas convertibles al 0% con vencimiento en 2029.
Si bien el retiro de los pagarés eliminó un reclamo futuro del balance, también redujo el conjunto de fondos líquidos disponibles para cubrir los dividendos durante un período en el que los precios de Bitcoin y los valores de Strategy estaban bajo presión.
CryptoQuant dijo que la compañía entró en 2026 con suficiente efectivo para cubrir más de siete años de dividendos. La empresa estimó que la cobertura había caído a unos 14 meses después de que Strategy reconstruyera su posición de efectivo a 1.400 millones de dólares.
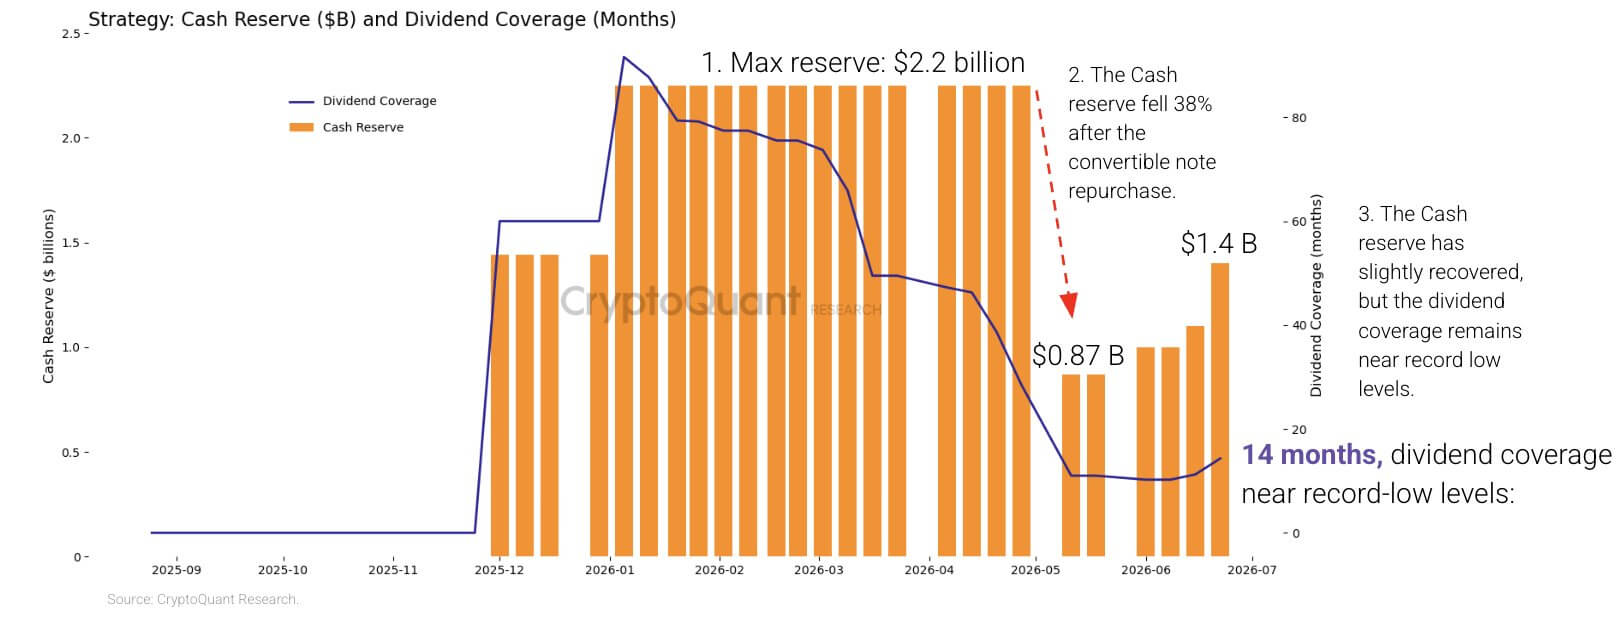
La empresa de análisis estimó que Strategy necesitaría alrededor de 2.800 millones de dólares para restaurar una reserva de 24 meses.
STRC permite a Strategy diferir sus dividendos, pero los pagos son acumulativos, lo que significa que las distribuciones omitidas siguen siendo pagaderas. Una suspensión podría preservar temporalmente el efectivo, al tiempo que socavaría la confianza de los inversores y encarecería la futura emisión de acciones preferentes.
La estrategia, por tanto, tiene pocas opciones indoloras. Aumentar el dividendo de STRC podría respaldar la demanda pero aumentaría su carga de efectivo. Retener más capital ralentizaría las compras de Bitcoin, mientras que las ventas adicionales de MSTR transferirían una mayor parte del costo a los accionistas comunes a través de la dilución.
Mientras tanto, la tesorería de Bitcoin de Strategy proporciona otra fuente potencial de liquidez, pero usarla ahora también tendría un costo.
CryptoQuant estimó que las tenencias conllevaban una pérdida no realizada de alrededor de 10.600 millones de dólares a los precios vigentes. Vender durante la crisis cristalizaría algunas de esas pérdidas y desafiaría la narrativa de acumulación de larga data de la compañía.
El director ejecutivo de CryptoQuant, Ki Young Ju, dijo que las recientes compras de Bitcoin de Strategy parecían estar absorbiendo capital sin producir un aumento sostenido en el precio de la criptomoneda.
Describió la compra más como un “sumidero de liquidez” que como un catalizador de precios y dijo que la compañía debería priorizar la cobertura de efectivo antes de realizar más adquisiciones.
Ju señaló que la capitalización realizada de Bitcoin había aumentado en 467 mil millones de dólares en los dos años anteriores, incluso cuando su precio disminuyó alrededor del 1%. Sostuvo que la divergencia demostraba que el capital fresco estaba permitiendo en gran medida que las monedas cambiaran de manos en lugar de impulsar una revaluación amplia del mercado.
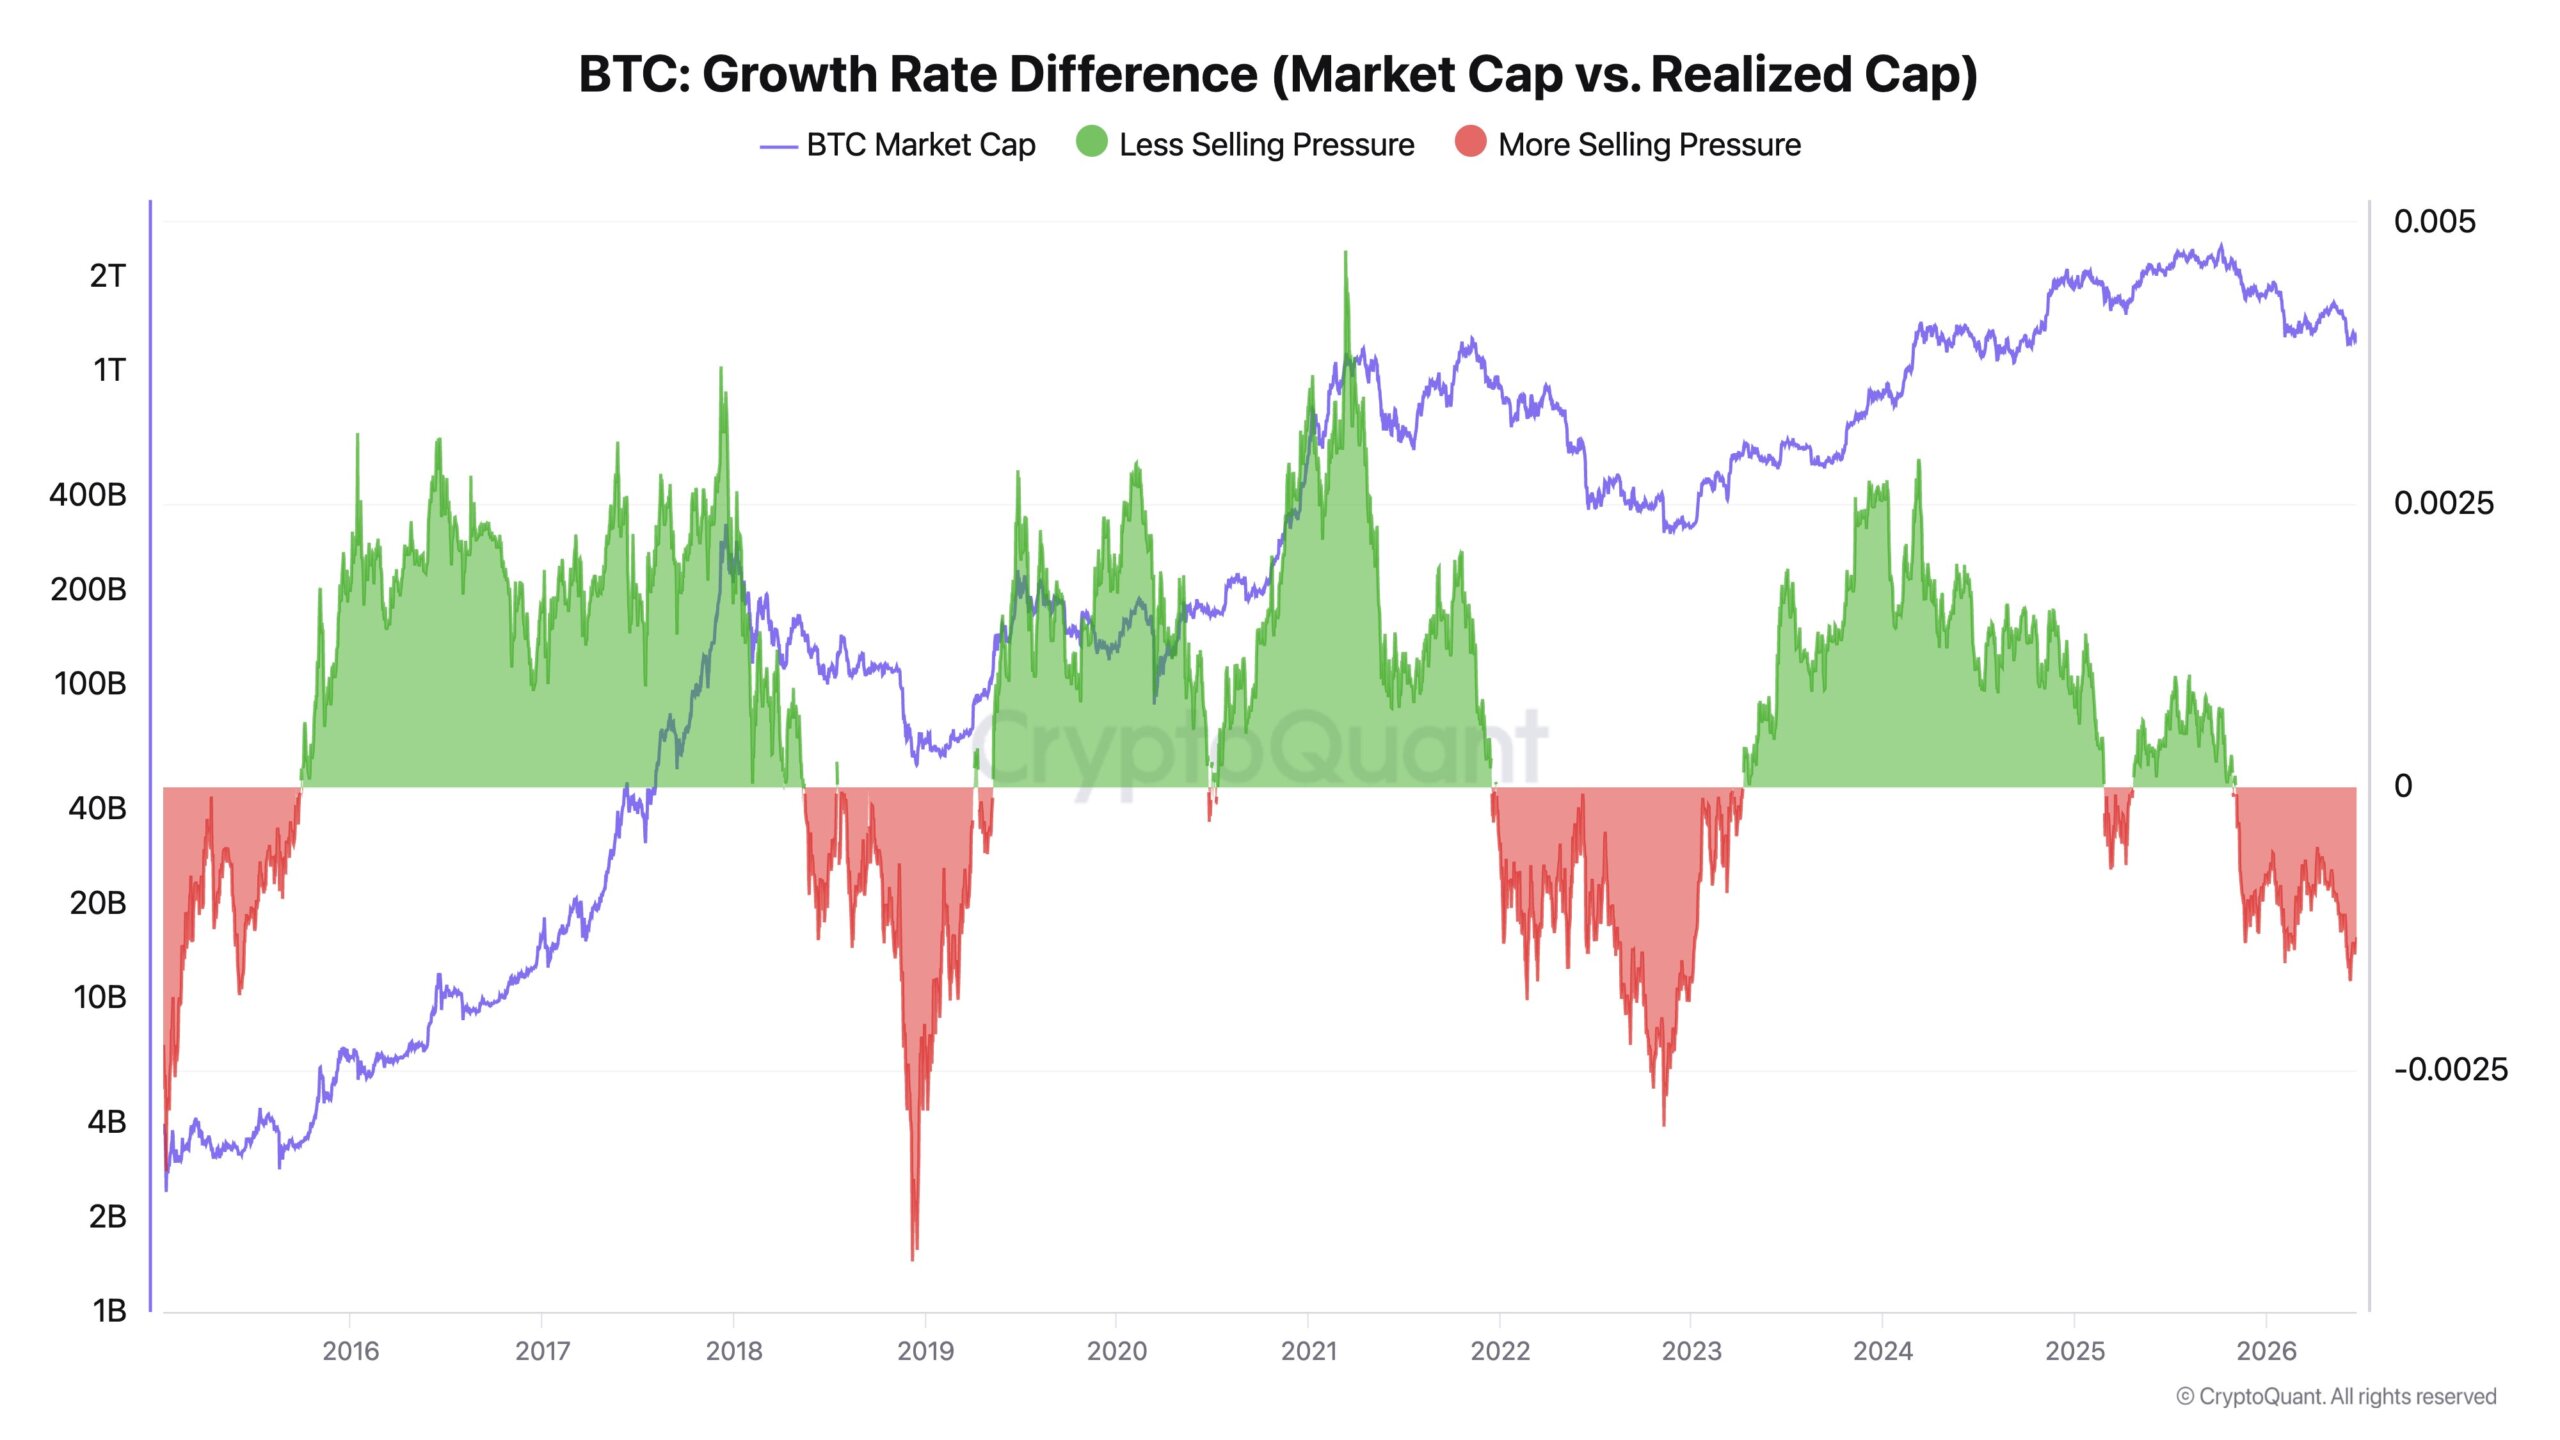
En condiciones de ventas limitadas, las grandes compras institucionales pueden hacer variar los precios drásticamente, dijo Ju. Cuando la presión de venta es elevada, la misma demanda puede hacer poco más que respaldar un rango de negociación existente.
Instó a Strategy a reemplazar su práctica de comprar cada vez que haya capital disponible con un marco de adquisición basado en modelos. También pidió reglas que permitieran a la compañía vender partes de sus participaciones durante futuros picos del mercado, argumentando que las ventas limitadas podrían reducir el apalancamiento, generar valor para los accionistas y liberar capital para compras durante posteriores recesiones.
Tal enfoque representaría una marcada desviación del compromiso público de Saylor con la acumulación persistente de Bitcoin.
Los accionistas comunes se convierten en el respaldo
Mientras tanto, la última recaudación de fondos de Strategy mostró qué opciones la gestión está dispuesta a utilizar actualmente.
La compañía vendió alrededor de 2,7 millones de acciones de MSTR la semana pasada, recaudando 335,5 millones de dólares. Dirigió 300 millones de dólares, o casi el 90% de las ganancias, a su reserva de efectivo y utilizó los 35 millones de dólares restantes para comprar 520 Bitcoin a un precio promedio de 67.068 dólares.
La asignación mostró que reconstruir la liquidez había tenido temporalmente prioridad sobre maximizar las compras de Bitcoin. Aún así, Strategy amplió sus tenencias a 847.363 Bitcoin, comprados por unos 64.010 millones de dólares a un precio medio de 75.651 dólares.
La inyección de efectivo también vino acompañada de un mayor número de acciones. Las acciones diluidas de Strategy aumentaron a aproximadamente 388,6 millones desde 386,1 millones la semana anterior. Su rendimiento BTC en lo que va del año, una métrica de la empresa que mide los cambios en las tenencias de Bitcoin en relación con las acciones diluidas supuestas, cayó al 11,8% desde el 13% cuatro semanas antes.
La caída no significa que Strategy posea menos Bitcoin. Muestra que las tenencias de Bitcoin por acción supuestamente diluida están aumentando más lentamente a medida que la empresa emite capital adicional.
Esa dinámica podría volverse más pronunciada si STRC se mantiene sustancialmente por debajo de $100. Emitir más acciones preferentes a precios desfavorables se volvería más difícil o requeriría pagos más altos, dejando el capital común como la fuente de capital más disponible de Strategy.
Los accionistas de MSTR entonces financiarían tanto las compras de Bitcoin de la compañía como la reserva de efectivo que respalda los valores con derechos senior en el balance.
Los partidarios del modelo de Strategy cuestionan la conclusión de que sus ventas de acciones ordinarias hayan debilitado la posición económica de los inversores.
Adam Livingston, un analista pro-Estrategia, dijo que la compañía agregó alrededor de 24,029 satoshis de exposición a Bitcoin de capital común por acción básica durante el año a pesar de emitir acciones adicionales.
La exposición a Bitcoin de capital común, o CEBE, intenta calcular el Bitcoin atribuible a los accionistas comunes después de deducir la deuda, las acciones preferentes y otras obligaciones senior. Livingston argumentó que Strategy utilizó los ingresos de las nuevas acciones para adquirir suficiente Bitcoin para aumentar la exposición neta que respalda cada acción básica.
Eso no significa que la emisión no fuera dilutiva. Los accionistas existentes todavía poseen un porcentaje menor de la empresa después de que se venden nuevas acciones. El argumento de Livingston es, en cambio, que los activos atribuibles a cada acción aumentaron lo suficiente como para compensar el aumento en el número de acciones.
La conclusión de Livingston también difiere de la disminución en el rendimiento BTC informado por Strategy porque las dos medidas utilizan metodologías diferentes. La métrica de la estrategia se basa en acciones diluidas supuestas, mientras que el cálculo de Livingston utiliza acciones básicas y ajusta las tenencias de Bitcoin para los reclamos senior.
Los datos de CEBE Tracker colocaron el múltiplo CEBE de Strategy con respecto al valor liquidativo en aproximadamente 1,15 veces, lo que significa que MSTR continuó cotizando con una prima respecto de la exposición neta estimada a Bitcoin atribuible a los tenedores comunes.
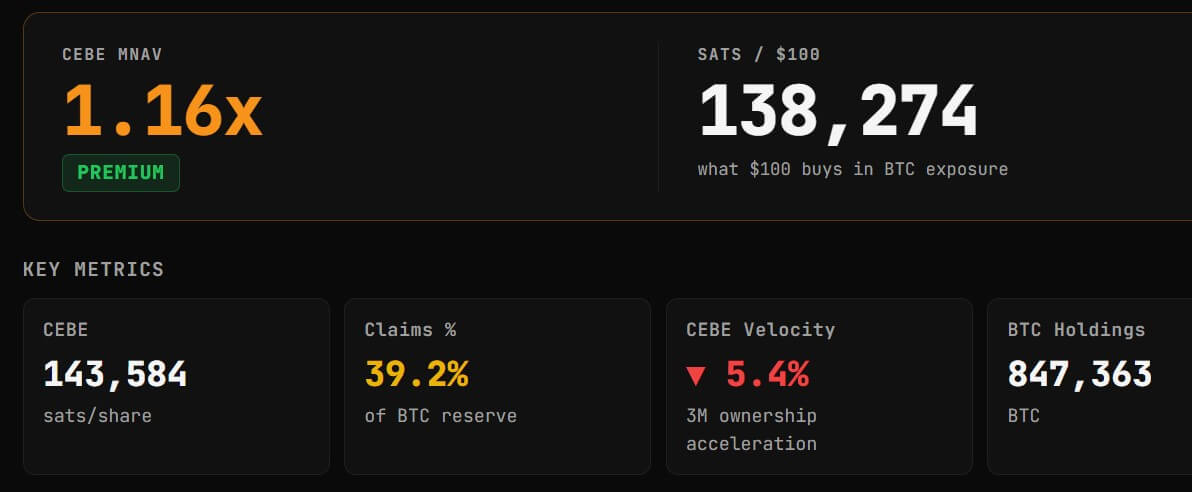
Esa prima sigue siendo fundamental para el modelo de Strategy. Mientras la empresa pueda emitir acciones por encima del valor del Bitcoin que respalda cada acción ordinaria y utilizar las ganancias de forma acumulativa, los defensores argumentan que las nuevas emisiones pueden aumentar, en lugar de destruir, la exposición por acción.
El riesgo es que la prima se reduzca mientras los requisitos de efectivo y las obligaciones preferentes sigan aumentando. En esas condiciones, Strategy aún podría recaudar capital, pero cada transacción generaría menos valor incremental para los accionistas comunes existentes.
Mientras tanto, esta presión del mercado ha impactado el desempeño de los precios de MSTR. Los datos de Yahoo Finance muestran que MSTR ha caído por debajo de la marca de los 100 dólares, su nivel de precio más bajo desde marzo de 2024.
Los inversores no se ponen de acuerdo sobre si el modelo está rompiendo
CryptoQuant ve el descuento de STRC como evidencia de que los recursos líquidos de Strategy no han logrado seguir el ritmo de sus obligaciones. El analista de referencia Mark Palmer ve la misma caída que un ajuste convencional en el rendimiento que requieren los inversores.
Palmer rechazó las comparaciones entre STRC y monedas estables fallidas como TerraUSD, señalando que STRC es una acción preferente perpetua en lugar de un activo respaldado por una vinculación algorítmica. Strategy ha dicho que tiene la intención de gestionar STRC cerca de 100 dólares, pero no ha garantizado ese precio.
A unos 87 dólares, un dividendo calculado en aproximadamente el 11,5% del valor declarado de 100 dólares da a los compradores un rendimiento de mercado de más del 13%. Eso sugiere que los inversores exigen una mayor compensación por la exposición de Strategy a Bitcoin, los requisitos de efectivo y la estructura de capital cada vez más compleja.
Benchmark mantuvo su calificación de compra para MSTR y un precio objetivo de 570 dólares, argumentando que los elevados volúmenes de operaciones de STRC mostraban una revalorización activa en lugar de un deterioro estructural. La firma también señaló la tesorería de Bitcoin de Strategy, con un valor aproximado de 55 mil millones de dólares a los precios utilizados en su análisis, y la capacidad continua de la compañía para ajustar dividendos y recaudar capital.
Charles Edwards, fundador de Capriole Investments, ofreció una evaluación más severa. Dijo que un modelo de negocio que dependa de la continua apreciación de Bitcoin para respaldar los dividendos y generar productos eventualmente se volvería insostenible.
Señaló:
“Mientras su modelo de negocio requiera que el número de Bitcoin aumente para sobrevivir y pagar rendimientos o dividendos, es una bomba de tiempo. Quizás no en este ciclo, pero la música se detendrá”.
Edwards argumentó que Strategy debería reducir sus pasivos, deshacer sus productos de rendimiento y volver a mantener una posición de Bitcoin menos cargada. También propuso adquirir compañías de tesorería de activos digitales que cotizan con grandes descuentos sobre sus valores de activos netos y, eventualmente, construir negocios operativos en torno a préstamos, empréstitos y liquidaciones de Bitcoin.
Esas propuestas entrañarían obstáculos importantes. Pagar las obligaciones de Strategy podría requerir vender Bitcoin, emitir más capital o ambas cosas. Un movimiento hacia los préstamos también introduciría riesgos regulatorios, crediticios y de contraparte más allá de los de una empresa de tesorería que tenga Bitcoin en su balance.
Aún así, la crítica de Edwards captura la pregunta a largo plazo que enfrenta la empresa: si Strategy puede continuar expandiendo su estructura de capital sin volverse cada vez más dependiente de los precios más altos de Bitcoin y el acceso ininterrumpido a los mercados de valores.
Las valoraciones contrapuestas no son del todo incompatibles. La estrategia puede tener activos suficientes para cumplir con sus obligaciones a largo plazo, incluso cuando enfrenta una escasez de capital líquido y barato en el corto plazo.
Su última decisión de recaudación de fondos refleja esa distinción. Strategy aún podía acceder al mercado de acciones comunes, pero tenía que destinar la mayor parte de los ingresos a reconstruir efectivo en lugar de acelerar las compras de Bitcoin.
Es probable que esa compensación defina la siguiente fase del experimento de Saylor. Aumentar el dividendo de STRC aumentaría los costos. Vender más MSTR diluiría a los accionistas. Vender Bitcoin podría generar pérdidas. Suspender los pagos podría socavar la confianza en la franquicia de acciones preferentes de Strategy.
Por ahora, la compañía está optando por el efectivo y la dilución y pidiendo a los accionistas comunes que absorban el costo de mantener intacta su máquina de financiación de Bitcoin.
]]>Strategy (anteriormente MicroStrategy) recaudó 335,5 millones de dólares mediante la venta de acciones ordinarias la semana pasada, luego colocó casi el 90% de las ganancias en efectivo en lugar de Bitcoin mientras la compañía avanzaba para apuntalar los valores preferentes que financian sus compras de criptomonedas.
La compañía vendió alrededor de 2,71 millones de acciones de MSTR entre el 15 y el 21 de junio y añadió 300 millones de dólares a su reserva de dólares estadounidenses, elevando el fondo a 1.400 millones de dólares. Gastó los 34,9 millones de dólares restantes en 520 Bitcoin.
La asignación se produjo tras una fuerte liquidación de las acciones preferentes perpetuas STRC de Strategy, que cayeron a un mínimo histórico intradiario de 82,50 dólares. STRC había sido diseñado para cotizar cerca de su valor declarado de $100 y se ha convertido en una de las fuentes de capital más importantes de la compañía para comprar Bitcoin.
Strategy no vendió acciones preferentes durante la semana, confiando enteramente en su programa de mercado para acciones ordinarias. La medida diluyó a los accionistas de MSTR pero aumentó el efectivo disponible para cubrir dividendos e intereses en toda la estructura de capital en expansión de la compañía.
¿Las acciones ordinarias de MSTR se convierten en el respaldo de STRC?
La decisión de financiación mostró cómo Strategy puede utilizar su capital común cuando la demanda de sus valores preferentes se debilita.
STRC tiene alrededor de 10.500 millones de dólares en valor declarado en circulación y paga un dividendo anualizado del 11,5%. La estrategia generalmente vende nuevas acciones de STRC cuando cotizan a $ 100 o más, utilizando las ganancias para comprar Bitcoin o satisfacer otras necesidades corporativas.
Ese canal efectivamente se cerró cuando STRC cayó por debajo de su valor declarado. Vender acciones adicionales con descuento generaría menos efectivo y al mismo tiempo agregaría obligaciones de dividendos calculadas sobre el monto total de $100.
En cambio, Strategy emitió MSTR y utilizó la mayor parte de los ingresos para aumentar su reserva de liquidez.
Quinn Thompson, director de inversiones de Lekker Capital, dijo que la decisión era el primer indicio reciente de que Strategy entendía las preocupaciones de los inversores y estaba preparado para abordarlas.
Thompson había instado a la empresa a utilizar la emisión de acciones ordinarias para generar efectivo y fortalecer el balance en lugar de dirigir todo el capital nuevo hacia Bitcoin. Él dijo:
“Esto es exactamente lo que hemos estado defendiendo: utilizar la emisión de MSTR para recaudar efectivo para reforzar el balance”.
Añadió que la acción debería respaldar los valores preferentes y otros derechos por encima de las acciones ordinarias en la estructura de capital de Strategy. También podría reducir el riesgo de que la empresa eventualmente necesite vender Bitcoin para cumplir con sus obligaciones.
Thompson advirtió que Strategy todavía tenía más trabajo por hacer y que la emisión adicional de acciones ordinarias podría mantener la presión sobre MSTR.
De hecho, la última presentación mostró que el recuento de acciones diluidas de Strategy aumentó a aproximadamente 388,6 millones desde 386,1 millones una semana antes. Su rendimiento BTC en lo que va del año, una métrica de la empresa que mide los cambios en las tenencias de Bitcoin en relación con las acciones diluidas, cayó al 11,8% desde el 13% cuatro semanas antes.
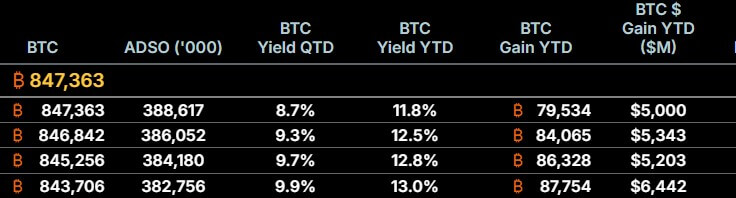
La caída refleja el costo de emitir acciones ordinarias, y la mayoría de los ingresos se destinan a efectivo en lugar de Bitcoin adicional.
STRC se recupera pero sigue bajo presión
STRC se recuperó inicialmente por encima de los 91 dólares tras el anuncio de la reserva y luego cerró el lunes a 88,64 dólares. MSTR también avanzó en las primeras operaciones del mercado, pero dio marcha atrás, terminando con una caída del 2,7% a 109,52 dólares.
La acción del precio sugirió que el aumento de efectivo alivió algunas preocupaciones inmediatas sin restaurar STRC al rango donde Strategy podría reanudar cómodamente la emisión del valor.
Bitwise Europe dijo que las liquidaciones forzadas por parte de inversores apalancados contribuyeron a la liquidación, en lugar de un deterioro repentino en la capacidad de Strategy para cumplir con sus obligaciones.
Sin embargo, la caída expuso las preocupaciones de los inversores sobre la sensibilidad de las acciones preferentes a los precios de Bitcoin, la liquidez del mercado y las tasas de interés. STRC no tiene fecha de vencimiento y no se garantiza a los inversores que volverá a los 100 dólares.
Los partidarios argumentan que el descuento en sí podría atraer compradores porque el dividendo anual de 11,50 dólares de STRC representa un rendimiento efectivo más alto cuando el título cotiza por debajo de su valor declarado.
Samson Mow, director ejecutivo de la empresa Bitcoin JAN3, describió esa característica como un “mecanismo de autorreparación”. Dijo que Strategy evita la emisión de nuevas acciones preferentes por debajo de 100 dólares, mientras que el mayor rendimiento y la posible ganancia de capital de una recuperación crean un incentivo para los compradores.
A un precio de compra de 90 dólares, el dividendo anual de 11,50 dólares de STRC equivaldría a un rendimiento efectivo de alrededor del 12,8%. Un inversor también recibiría una ganancia de capital del 11,1% si las acciones volvieran a 100 dólares.
El cálculo supone que el dividendo permanece sin cambios y STRC se recupera dentro de un año. No se requiere estrategia para rescatar las acciones a su valor declarado.
El director ejecutivo de estrategia, Phong Le, reveló que compró 1 millón de dólares de STRC durante la caída y planeaba mantener la posición hasta que alcanzara los 100 dólares, y potencialmente más.
Una desaceleración llegaría al mercado de Bitcoin
La condición de STRC tiene consecuencias más allá de los accionistas preferidos de Strategy porque el valor ha financiado una gran parte de las compras de Bitcoin de la compañía en 2026.
Strategy ha adquirido alrededor de 174.300 Bitcoin este año, según estimaciones de Bitwise. André Dragosch, jefe de investigación de Bitwise Europe, estimó que aproximadamente 96.000 Bitcoin, o el 55% del total, se financiaron mediante la emisión de STRC. Las ventas de acciones ordinarias financiaron la mayor parte del resto.
Esas compras han convertido a Strategy en una de las mayores fuentes de demanda institucional de Bitcoin en un momento en que los productos cotizados en bolsa a nivel mundial han registrado salidas netas.
Dragosch dijo que las adquisiciones de Strategy habían compensado gran parte de la demanda institucional negativa de los productos de inversión de Bitcoin este año. Por lo tanto, una caída prolongada de STRC podría llevar a compras más pequeñas hasta que las acciones preferentes se recuperen, Strategy aumente el dividendo o los rendimientos de los bonos soberanos caigan lo suficiente como para hacer que el título sea más competitivo.
En particular, la última transacción de la compañía reflejó esa limitación. La estrategia continuó comprando Bitcoin, pero dirigió sólo alrededor del 10% del capital recaudado durante la semana hacia la criptomoneda.
La compra de 520 tokens también fue sustancialmente menor que los 1.587 Bitcoin adquiridos una semana antes.
La estrategia conserva una considerable capacidad de recaudación de fondos. Su presentación mostró aproximadamente $25,4 mil millones de dólares disponibles bajo sus programas de emisión MSTR y $17,5 mil millones de dólares bajo su programa STRC.
Sin embargo, es poco probable que la capacidad de STRC se utilice de manera agresiva mientras las acciones se mantengan por debajo de los 100 dólares.
Eso deja a MSTR como la fuente de capital más inmediata de la compañía, siempre que las acciones ordinarias continúen cotizando con una prima suficiente respecto al valor de los activos de Strategy.
]]>La última actualización operativa de Bitdeer ha revelado una visión concreta del reciente giro entre la minería de Bitcoin y la IA: la compañía produjo mucho más Bitcoin pero terminó el mes con muchas menos monedas de las que tenía un año antes.
La compañía informó que extrajeron 921 BTC en mayo de 2026, un aumento interanual del 370%, mientras que los BTC retenidos a fin de mes eran 171. En su actualización de mayo de 2025, Bitdeer informó que había extraído 196 BTC y tenía 1351 BTC.
Esa división plantea una cuestión de presión de venta dentro del pivote minero-IA. Bitdeer está pidiendo a los inversores que valoren una flota minera, ASIC patentados, sitios de energía, capacidad de nube de IA y futuros ingresos por colocación como un solo negocio. El saldo de Bitcoin muestra cuánto de esa estrategia todavía depende de convertir las monedas extraídas en liquidez operativa.
La respuesta es mixta. Los ingresos de la IA pueden convertirse en un colchón de efectivo que reduzca la necesidad de vender monedas en una economía minera débil. Las divulgaciones de mayo y del primer trimestre muestran una empresa que produce más BTC y al mismo tiempo tiene una pila de monedas mucho más pequeña, junto con un negocio de infraestructura de inteligencia artificial que conlleva un conjunto diferente de riesgos.
La brecha BTC es la señal más clara
La comparación de mayo es cruda porque las dos cifras se mueven en direcciones opuestas. La producción aumentó de 196 BTC a 921 BTC, mientras que los BTC retenidos cayeron de 1.351 a 171.
(Advertencia: la cifra de Bitdeer de mayo de 2026 incluye BTC de autominería y co-minería, mientras que el comunicado de mayo de 2025 etiquetó su BTC minado como autominería únicamente. Incluso con esa distinción, es difícil pasar por alto la escala de la brecha de tenencias).
| Métrico | mayo 2025 | mayo 2026 | que cambio |
|---|---|---|---|
| BTC extraído | 196 | 921 | La producción aumentó aproximadamente 4,7 veces año tras año. |
| BTC retenido | 1.351 | 171 | El saldo de monedas informado fue aproximadamente un 87% menor. |
| Hashrate de autominería | 13,6 EH/s | 70,2 EH/s | Bitdeer escaló materialmente la base minera. |
| ARR en la nube de IA | No divulgado en la tabla mensual | Alrededor de 69 millones de dólares | La nube de IA es ahora una métrica operativa central. |
| Estado tidal | Obras de infraestructura en marcha | Negociaciones de colocación avanzadas | El sitio se ha convertido en una prueba central de infraestructura de IA. |
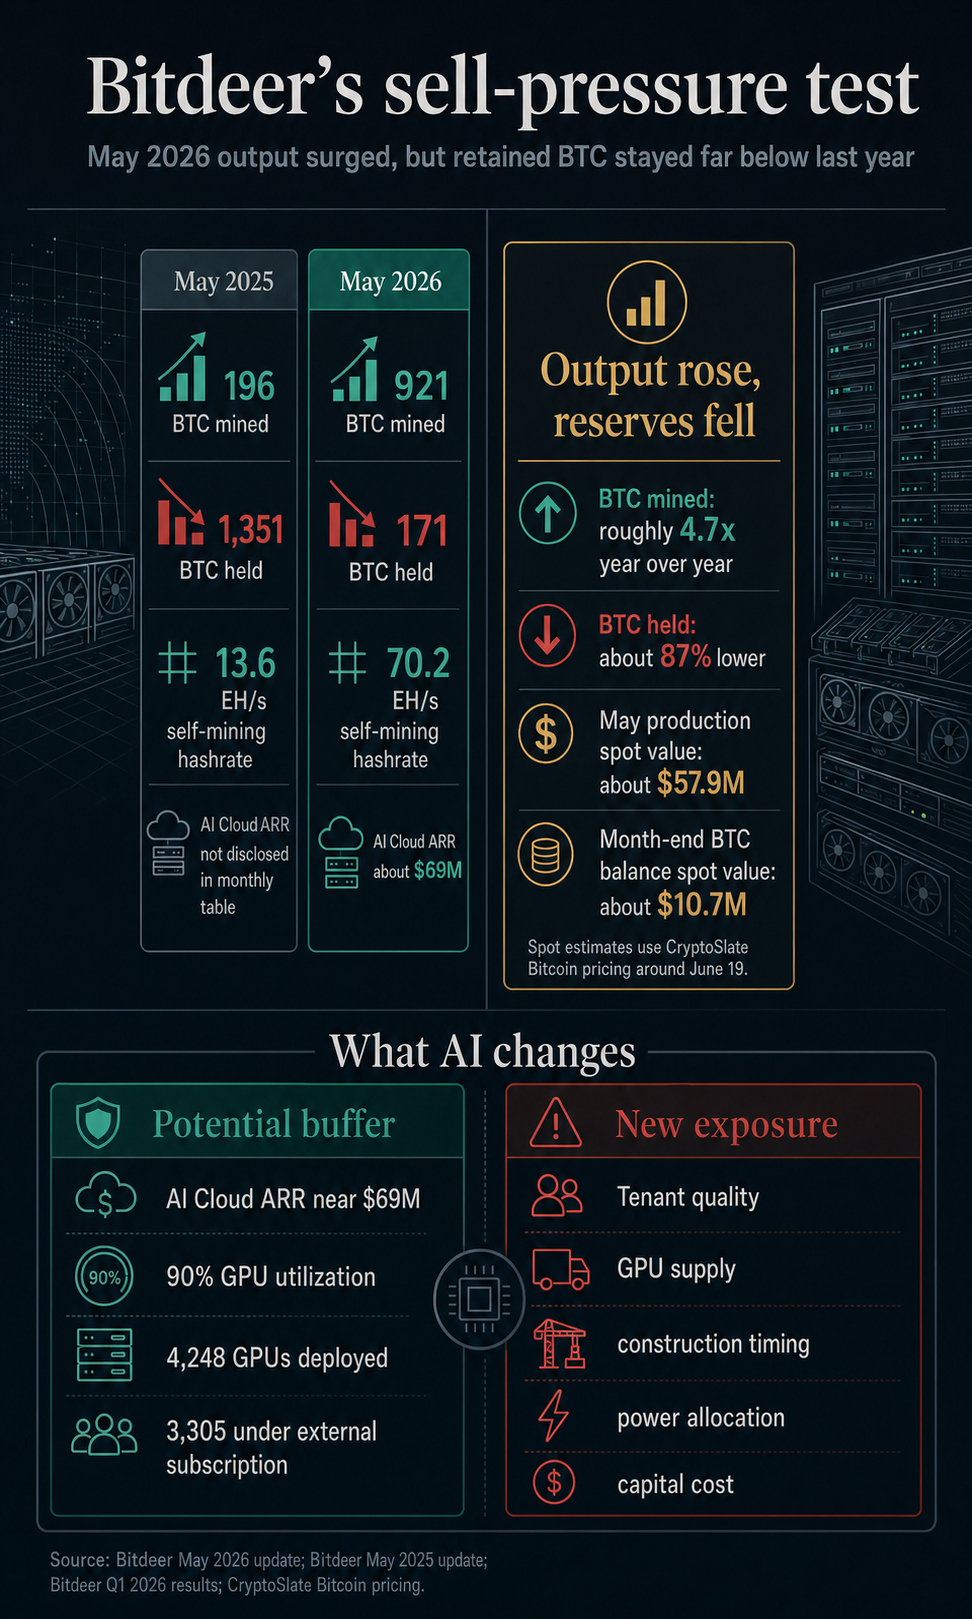
Utilizando el precio de journalscrypto Bitcoin en el rango de aproximadamente $62,700 a $62,900 el 19 de junio, la producción de mayo de Bitdeer valía alrededor de $57,9 millones, y su saldo de BTC a fin de mes valía alrededor de $10,7 millones.
Se trata de estimaciones aproximadas y no de valores en dólares informados por las empresas, pero muestran el orden de magnitud. La producción del mes fue lo suficientemente grande como para importar, mientras que el saldo de monedas retenidas se mantuvo modesto en relación con la escala operativa.
El BTC mensual retenido es un saldo puntual, no un puente de flujo de fondos completo. La cifra por sí sola no puede mostrar qué parte de la producción de mayo se vendió, prometió, retuvo o utilizó de otro modo. Muestra que una mayor producción aún no se ha traducido en una mayor tesorería de Bitcoin.
Para un minero de Bitcoin que se mueve hacia la infraestructura de IA, esa diferencia cambia la cuestión de la inversión: los nuevos ingresos pueden ayudar a la empresa a mantener más BTC o financiar una construcción con mayor uso de capital.
Las cifras del primer trimestre dan más peso a la actualización de mayo. En sus resultados del primer trimestre de 2026, Bitdeer informó haber extraído 2033 BTC, frente a los 350 BTC del primer trimestre de 2025. Los BTC retenidos eran 31 al final del trimestre, frente a los 1156 del año anterior. La compañía también reveló 206,8 millones de dólares de ingresos por la enajenación de activos digitales.

Los ingresos mineros de Bitdeer aumentaron drásticamente a medida que su flota se expandió, mientras que la línea del balance se movió como una empresa que convierte activamente los activos extraídos en capital para operaciones y crecimiento.
El trimestre también incluyó 346,9 millones de dólares de efectivo neto utilizados en actividades operativas, 93,7 millones de dólares en gastos de capital para infraestructura de centros de datos, adquisición de GPU, tarifas y plataformas mineras entregadas a centros de datos, y un balance con 1.900 millones de dólares en préstamos.
Bitdeer también reportó 188,9 millones de dólares en ingresos del primer trimestre, un EBITDA ajustado positivo de 14,4 millones de dólares y 297,7 millones de dólares en efectivo, equivalentes de efectivo y efectivo restringido.
Está ejecutando un gran programa de capital que utiliza Bitcoin, deuda e inversión en infraestructura como partes interconectadas de la misma estrategia.
Los ingresos de la IA cambian la cuestión del efectivo
Las métricas de AI Cloud de Bitdeer son el argumento más fuerte para un futuro optimista. En mayo, la compañía dijo que AI Cloud ARR tenía cerca de $ 69 millones con una utilización de GPU del 90%, con 4248 GPU implementadas y 3305 GPU bajo suscripción externa. También lanzó dos clústeres NVIDIA GB300 NVL72 y agregó soporte para NVIDIA Nemotron 3 a través de su estudio de modelos.
La cifra ARR ya había aumentado bruscamente antes de mayo. La actualización de marzo de Bitdeer situó el ARR de AI Cloud cerca de 43 millones de dólares. Su actualización de abril decía que el ARR había subido a unos 69 millones de dólares. Mayo mostró que se mantiene ese nivel, lo que hace que la actualización sea una prueba de durabilidad en lugar de una nueva aceleración.
ARR es una métrica de tasa de ejecución. En el primer trimestre, Bitdeer reconoció 3,7 millones de dólares en ingresos de AI Cloud. La brecha es importante porque el ARR indica una posible visibilidad de los ingresos futuros, mientras que los ingresos reconocidos reflejan los ingresos que ya han fluido a través del estado de resultados. Una cifra anualizada de 69 millones de dólares puede reforzar los argumentos a favor de un negocio menos dependiente de BTC, pero los beneficios en efectivo aún tienen que reflejarse en las facturas de energía, los costos de intereses, el gasto de capital y la volatilidad de la minería.
Aquí es donde la actualización de Bitdeer afina un debate más amplio entre los mineros y la IA. La cobertura reciente de journalscrypto mostró que Wall Street ha estado pagando valoraciones más altas por los mineros de Bitcoin con capacidad de IA y HPC antes de que se entregue gran parte de esa capacidad. El lanzamiento de mayo de Bitdeer agrega una versión a nivel empresarial de esa pregunta: ¿qué sucede cuando la historia de la IA ya es lo suficientemente grande como para informarla, mientras que el saldo de Bitcoin todavía muestra una retención limitada?
Para los mineros de Bitcoin, las mejores opciones de colocación y nube de IA son sencillas. Los ingresos por computación contratados pueden facilitar la generación de efectivo, reducir la dependencia de la venta de BTC extraídos durante períodos débiles y hacer que los activos de energía sean valiosos más allá del precio del hash.
La versión más difícil es igualmente clara. Construir una infraestructura de IA requiere capital, clientes, disciplina de entrega y tiempo. Durante esa transición, la tesorería de BTC puede seguir siendo una fuente de liquidez en lugar de una reserva a largo plazo.
Tydal convierte el pivote en riesgo de ejecución
Tydal, Noruega, es la prueba física más clara del cambio de modelo de Bitdeer. En marzo, Bitdeer dijo que su filial Tydal Data Center había contratado a Data Center Installations AS para desarrollar y convertir la instalación en un centro de datos de IA de 180 MW, principalmente para la colocación de la tecnología NVIDIA Vera Rubin. La compañía dijo que se anticipaba la finalización en diciembre de 2026.
En mayo, Bitdeer dijo que Tydal estaba en negociaciones avanzadas con un posible inquilino de colocación y describió el sitio como un punto de prueba visible para convertir la energía propia en ingresos contratados de larga duración.
Esa es la promesa del pivote de la IA en una frase: los sitios de energía que alguna vez respaldaron la minería pueden convertirse en infraestructura para los clientes vinculados a ingresos informáticos contratados en lugar de producción minera a precio de BTC.
El riesgo cambia con el modelo de ingresos. La minería de Bitcoin expone a Bitdeer al precio del hash, la dificultad, las tarifas, los costos de energía, la eficiencia de las máquinas y el precio de BTC. La colocación de IA introduce una exposición potencial a la calidad de los inquilinos, los hitos de entrega, el suministro de GPU, el calendario de construcción, la asignación de energía, los términos del contrato y los costos de capital. El riesgo puede volverse más predecible, pero se traslada a otra parte.
Por lo tanto, la actualización de mayo de Bitdeer se parece menos a una vuelta de victoria y más a una prueba operativa en vivo. La cobertura anterior de journalscrypto sobre la reducción de la tesorería de Bitdeer en febrero mostró por qué existe la pregunta: un minero de Bitcoin puede seguir produciendo Bitcoin y al mismo tiempo utilizar monedas como liquidez para financiarse y crecer.
Por ahora, Bitdeer ha aumentado la producción, ha reconstruido algunas tenencias de BTC desde el mínimo de marzo, ha mantenido el ARR de IA cerca de 69 millones de dólares y ha profundizado en la colocación de IA. El eslabón que falta es un puente más claro entre la tasa de ejecución de la IA y el flujo de caja duradero y entre el BTC extraído y el BTC retenido.
Si ese puente aparece, el negocio de inteligencia artificial de Bitdeer podría convertirse en un amortiguador contra las ventas rutinarias de Bitcoin. Si no aparece, el pivote puede simplemente cambiar la forma de exposición: menos monedas en el balance, más dependencia de la computación contratada y una mayor carga de ejecución vinculada a los sitios de energía, los clientes y los mercados de capital.
Esa es la pregunta que deja abierta la actualización de mayo de Bitdeer. La empresa extrajo 921 BTC, pero el número más importante puede ser 171: la cantidad de Bitcoin que aún tenía a final de mes.
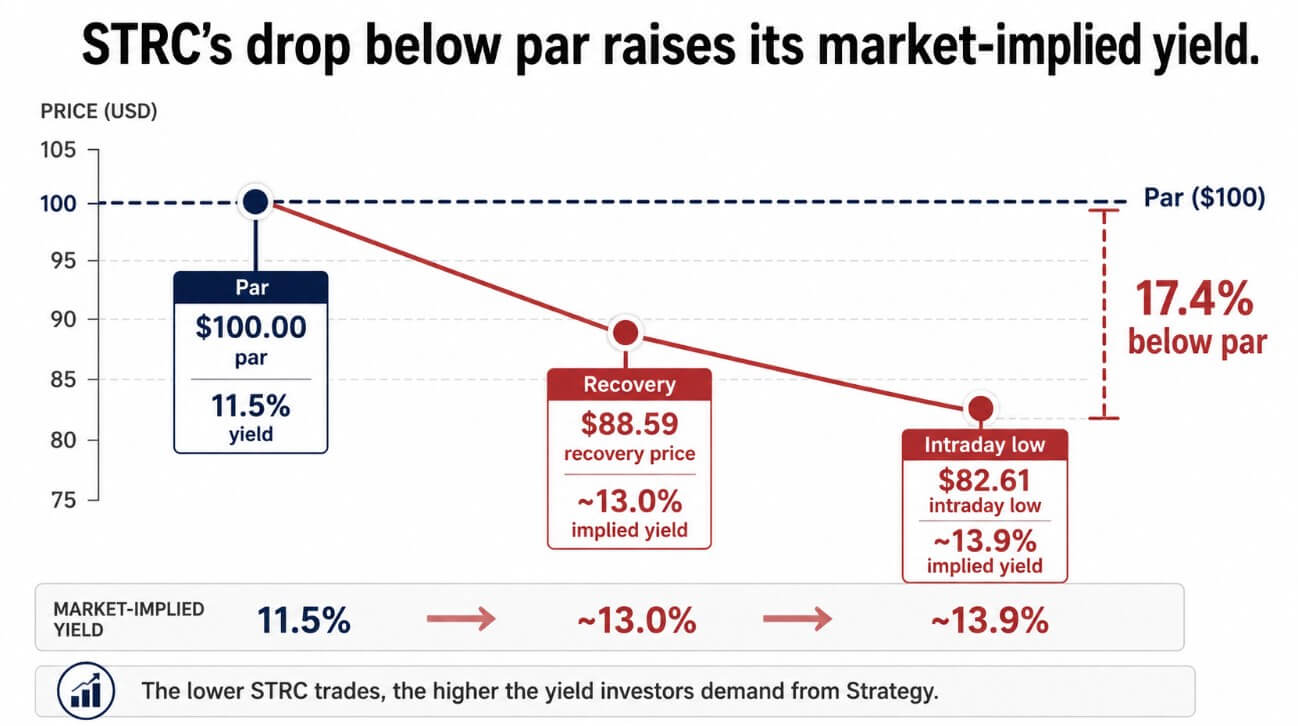
]]>STRC, la acción preferente perpetua de Strategy, cotizó tan solo $82,61 el 18 de junio antes de recuperarse a $88,59, colocando el valor casi un 17% por debajo de su monto declarado de $100 en el mínimo intradiario.
MSTR cayó un 3,4% a 112,53 dólares durante la misma sesión, mientras que Bitcoin cotizó cerca de 62.730 dólares, una caída de aproximadamente un 2,5%.
La estrategia diseñó a STRC para que rondara los $100 mediante ajustes mensuales de la tasa de dividendos, actualmente fijados en 11,50% anualizado, pagaderos quincenalmente en efectivo.
A 88,59 dólares, ese cupón del 11,5% implica un rendimiento efectivo de aproximadamente el 13,0%, y la desconexión entre la tasa establecida y la demanda del mercado muestra hasta qué punto ha caído la confianza.
Con aproximadamente 10.500 millones de dólares de STRC nocional en circulación, una tasa anual del 11,5% implica aproximadamente 1.210 millones de dólares en costos de dividendos únicamente de STRC.
Si el mercado mantiene los precios por debajo de la par y Strategy responde elevando la tasa al 14%, el costo aumentaría a alrededor de 1.470 millones de dólares anuales, que es una dinámica sobre la que los críticos han estado advirtiendo durante meses.
En qué acertaron las críticas
La caracterización de STRC tipo Ponzi ha circulado ampliamente, y Peter Schiff lo llamó “el Ponzi más obvio” y argumentó que los nuevos pagos de fondos de capital van a los tenedores existentes.
Los documentos presentados por Strategy describen a STRC como capital preferente perpetuo con riesgos revelados y mecanismos de dividendos discrecionales. La compañía no tiene obligación legal de mantener STRC cerca de $100, y su propio prospecto advierte que aumentar el dividendo cuando STRC cotiza por debajo de la par puede no lograr restablecer el precio.
Tyler Wellener, CSO de Tyr Capital, comentó sobre el problema estructural en una nota:
“La estructura de capital se ha vuelto más compleja durante el último año y el mercado está nervioso por su capacidad para mantener a todos contentos y cumplir con las obligaciones”.
Añadió que STRC es un juego de confianza en la gestión, ya que en realidad no está respaldado ni garantizado por Bitcoin. Una caída del 2,5% de Bitcoin produjo una oscilación intradía del 17% en STRC porque la estabilidad del instrumento depende de la confianza continua en la asignación de capital de Saylor.
Ryan Haczynski, jefe de asociaciones de protocolo de GlobalStake, identifica un segundo acelerador. Los derivados de STRC en cadena y los productos de acciones tokenizadas habían estado comprando y tokenizando acciones, mientras que los participantes más grandes habían creado grandes posiciones cortas.
Como STRC pasó meses cotizando cerca de la par, los inversores lo trataron como un carry de baja volatilidad y agregaron apalancamiento para mejorar el rendimiento.
Cuando el precio cayó por debajo de niveles clave, las llamadas de margen desencadenaron una cascada de liquidaciones, amplificando el movimiento.
Haczynski también señala que Saylor reconoció recientemente que ChatGPT jugó un papel en el desarrollo de la estructura STRC, un detalle que agravó la presión de venta a medida que el clip circulaba junto con la caída de precios.
Por qué vender Bitcoin no soluciona este problema
Strategy reveló que vendió 32 BTC entre el 26 y el 31 de mayo por 2,5 millones de dólares, y se espera que las ganancias financien distribuciones de acciones preferentes.
Posteriormente, la compañía compró 1.550 BTC por 101,3 millones de dólares, lo que elevó las tenencias totales a 845.256 BTC al 7 de junio y aumentó su reserva de dólares estadounidenses a 1.000 millones de dólares.
La venta de 32 BTC fue financieramente insignificante, aproximadamente 482 veces menor que un año de dividendos exclusivos de STRC al ritmo actual, pero rompió la narrativa de que Saylor nunca vendería.
Wellener abordó la pregunta sobre la venta de BTC:
“Vender BTC debilitará su balance y asustará al mercado, ya que los grandes poseedores de BTC pueden intentar vender sus BTC para reducir el riesgo, y los accionistas comunes pueden darse cuenta de que es mejor tener BTC directamente o comprar uno de los ETF”.
Los accionistas de MSTR compraron acciones para acumular Bitcoin por acción, mientras que los titulares de STRC las compraron para obtener rendimiento. Vender Bitcoin para financiar dividendos apacigua a un electorado mientras alarma a otro, y no hace nada para abordar si Strategy puede generar rendimiento sin refinanciar continuamente a través de nuevo capital.
Haczynski dijo que el próximo paso probable de Strategy implica alguna combinación de una tasa de dividendo más alta, recompras oportunistas de acciones de STRC con descuento o aumentos de capital adicionales utilizando MSTR o deuda tradicional.
Aumentar el dividendo aumenta la carga anual y da argumentos a los críticos que advierten sobre un ciclo de retroalimentación. La emisión de MSTR preserva la pila de Bitcoin pero diluye a los accionistas comunes y reduce la acumulación de BTC por acción, la métrica central que preocupa a los compradores de MSTR.
Una recompra sería la señal de confianza más fuerte, ya que recomprar STRC con un gran descuento y reeditarlo más cerca de la par podría ser beneficioso para los accionistas de MSTR, pero consume efectivo que de otro modo podría financiar dividendos o comprar Bitcoin.
| Opción de rescate | Cómo ayuda a STRC | Compensación | ¿Quién toma el dolor? |
|---|---|---|---|
| Aumentar el dividendo de STRC | Reduce la brecha entre el pago declarado y el rendimiento del mercado | Aumenta la carga de efectivo anual y alimenta las preocupaciones sobre el ciclo de retroalimentación | Balance estratégico |
| vender bitcoins | Proporciona efectivo para distribuciones preferidas. | Debilita la narrativa de acumulación de “nunca vender” | Tenedores de MSTR / toros de BTC |
| Emitir acciones de MSTR | Preserva las tenencias de Bitcoin mientras recauda efectivo | Diluye a los accionistas comunes y la acumulación de BTC por acción | Titulares de MSTR |
| Recomprar STRC | Señala confianza y captura el descuento a la par | Utiliza efectivo que podría financiar dividendos o compras de BTC. | Liquidez de la estrategia |
| Deje que STRC cambie el precio | Evita arrojar capital al soporte del mercado | Admite que STRC puede operar como crédito de Bitcoin en dificultades | Titulares de STRC/reputación |
Wellener compartió lo que requiere una solución creíble:
“La capacidad de la estrategia para enderezar el barco se reducirá a si pueden convencer al mercado de que pueden aumentar BTC por acción sin depender de la emisión de acciones o la ingeniería financiera”.
Añadió que ir más allá de comprar y mantener y utilizar derivados para generar rendimiento, como lo han hecho las empresas de materias primas durante dos décadas, podría proporcionar un camino hacia un rendimiento real que no dependa del acceso al mercado de capitales o de la apreciación del precio de Bitcoin.
¿Cuáles son los próximos precios del mercado?
Si Strategy anuncia recompras, aumenta su reserva de dólares estadounidenses o delinea una estrategia de rendimiento creíble basada en derivados, STRC puede recuperarse hacia el rango de $ 95 a $ 100.
Haczynski describió la medida como una reducción de liquidez: la compañía tenía mil millones de dólares en reservas de dólares al 7 de junio contra una obligación de dividendo trimestral de STRC de aproximadamente una cuarta parte de los 1,21 mil millones de dólares.
Una recompra bien estructurada a los precios actuales sería positiva y demostraría que el objetivo de paridad de 100 dólares es más que una afirmación de marketing.
Si STRC se mantiene por debajo de los 90 dólares y el mercado comienza a valorar un rendimiento efectivo del 14% como nueva base, el ciclo de retroalimentación que los críticos describieron se refuerza a sí mismo.
Los aumentos de dividendos aumentan la carga de efectivo sin restablecer la paridad, la emisión de MSTR para financiar esos aumentos diluye a los tenedores comunes y las ventas de Bitcoin para cubrir déficits socavan la tesis de la acumulación.
El instrumento se revaloriza como crédito de Bitcoin en dificultades, con diferentes expectativas de los inversores, diferentes bases de compradores y un listón mucho más alto para la recuperación de la confianza.
| Guión | Desencadenar | Impacto de STRC | Implicaciones más amplias para el mercado |
|---|---|---|---|
| Reparación de confianza | Recompras, mayor reserva en dólares, estrategia de rendimiento creíble | STRC vuelve a situarse entre 95 y 100 dólares | El mercado trata la caída como un evento de liquidez |
| Reprecio controlado | STRC se estabiliza por debajo de la par pero los dividendos siguen siendo creíbles | STRC cotiza como preferencial de alto rendimiento vinculado a Bitcoin | Los inversores exigen mayores compensaciones pero evitan el pánico |
| Espiral de rendimiento | STRC se mantiene por debajo de $90 y la estrategia aumenta el pago repetidamente | La carga de efectivo aumenta sin restablecerse a la par | Se intensifican las críticas a la estructura |
| Reacción contra la venta de BTC | La estrategia vende más Bitcoin para financiar distribuciones | STRC puede recibir apoyo para pagos, pero MSTR se debilita | La narrativa de la acumulación se rompe aún más |
| Revalorización del sector | Los inversores cuestionan ampliamente los productos de rendimiento basados en Bitcoin | STRC se convierte en el caso de precaución | Los futuros productos de tesorería de BTC enfrentan un mayor escrutinio de garantías y rendimientos |
La implicación más amplia se extiende más allá de la estrategia, ya que por primera vez los productos de rendimiento basados en Bitcoin están siendo sometidos a pruebas de estrés a escala como instrumentos de crédito.
Si STRC no puede mantenerse a la par con un dividendo del 11,5%, una base nocional de 10.400 millones de dólares y 845.256 Bitcoin en el balance, la próxima generación de productos de tesorería de Bitcoin enfrentará preguntas más difíciles sobre las estructuras de garantía, la sostenibilidad del rendimiento y lo que significa ofrecer rendimiento respaldado por un activo sin rendimiento.
]]>
Un megavatio arrendado a un inquilino de IA ahora tiene un precio diferente en Wall Street que un megavatio en el oleoducto de un minero de Bitcoin, y la distancia entre los dos se ha convertido en la cuestión central de los precios para todo el sector.
El último marco de VanEck para valorar a los mineros que cotizan en bolsa muestra que las empresas con IA firmada y arrendamientos de computación de alto rendimiento comercializan a más de 10 veces la producción bruta de energía, mientras que los mineros con poca o ninguna capacidad contratada comercializan a aproximadamente entre 2 y 6 veces esa métrica.
Los inversores han comenzado a tratar los megavatios arrendados como una clase de activo distinta y más valiosa que el Bitcoin extraído o la capacidad eléctrica no vendida.
| Métrico | Figura VanEck | Por qué es importante |
|---|---|---|
| Mineros con contratos de arrendamiento de AI/HPC firmados | Por encima de 10 veces la potencia bruta energizada | Wall Street asigna una prima a la capacidad de IA contratada |
| Mineros con poca o ninguna capacidad contratada | Aproximadamente entre 2 y 6 veces la potencia bruta energizada | El oleoducto por sí solo vale mucho menos que los contratos de arrendamiento firmados |
| Capacidad entregada de AI/HPC | ~25% de la capacidad alquilada | La mayor parte de la capacidad contratada aún debe construirse y entregarse |
| Déficit de financiación a corto plazo | ~$50 mil millones | El sector necesita capital importante antes de que los arrendamientos se conviertan en flujo de caja |
| Necesidad de capital a largo plazo si los oleoductos se convierten | ~$221 mil millones | El giro de la IA podría convertirse en un ciclo de financiación a escala de infraestructuraA |
La prima llega antes que la capacidad.
VanEck sitúa la capacidad de IA y HPC entregada en todo el grupo de pares en sólo alrededor del 25% de lo que se ha arrendado. Wall Street está pagando por los contratos hoy y por los resultados de la construcción que el sector aún no ha logrado.
El déficit de financiación a corto plazo para esa construcción asciende a aproximadamente 50.000 millones de dólares en todo el grupo, y las necesidades de capital a largo plazo ascienden a 221.000 millones de dólares si toda la cartera de proyectos anunciados finalmente se convierte en sitios construidos.
El modelo de valoración de VanEck supone un ingreso operativo neto de referencia de alrededor de 1,5 millones de dólares por megavatio para la IA y los sitios de colocación y aplica un múltiplo del valor empresarial de 15 veces esa cifra.
El modelo también compensa el resultado con los costos de construcción totalmente nuevos de aproximadamente $10 millones por megavatio, aumentando a alrededor de $12 millones para proyectos más lejanos a medida que la inflación de la construcción se agrava.
Un solo megavatio implica un valor empresarial bruto cercano a los 22,5 millones de dólares, frente a un valor de prefinanciamiento de aproximadamente 12,5 millones de dólares después del gasto de capital, antes de que se aplique cualquier descuento de probabilidad por riesgo de entrega o costos de financiamiento.
| Aporte | Suposición | Valor implícito |
|---|---|---|
| Ingresos operativos netos por MW | ~1,5 millones de dólares | Base inicial de flujo de caja |
| Valor empresarial múltiple | 15x | Convierte NOI en valor de activo |
| Valor bruto de la empresa por MW | 1,5 millones de dólares x 15 | ~$22,5 millones |
| Costo de construcción totalmente nuevo | ~10 millones de dólares/MW | Deducción del gasto de capital inicial |
| Valor de prefinanciación después de capex | 22,5 millones de dólares – 10 millones de dólares | ~$12,5 millones |
| Gasto de capital del proyecto más lejano | ~12 millones de dólares/MW | Menor valor de capital implícito si los costos aumentan |
| Sensibilidad principal | Capex, timing, calidad de los inquilinos | Pequeños cambios pueden alterar materialmente la ventaja de los accionistas |
Si se aumenta el gasto de capital por megavatio en unos pocos millones de dólares, o se extiende el cronograma de entrega en un año, el valor patrimonial asociado a ese megavatio se mueve en una cantidad proporcionalmente grande.
El marco de VanEck considera que un megavatio arrendado a un hiperescalador con grado de inversión es soportable a un costo efectivo de capital de entre el 6% y el 10%. Un megavatio similar arrendado a un inquilino de nube GPU más pequeño puede garantizar una tasa de descuento superior al 10%, y el costo de capital crece directamente con el riesgo del inquilino.
Un contrato de arrendamiento firmado y un megavatio energizado tienen valores diferentes una vez que se tiene en cuenta el balance del inquilino. La misma energía, vendida a una contraparte más débil, exige una prima menor.
Financiar el déficit sin revelar las ventajas
Cerrar un déficit de 50 mil millones de dólares a corto plazo empuja a los mineros hacia herramientas de financiamiento extraídas de infraestructura y financiamiento de proyectos.
La financiación de proyectos y la deuda introducen obligaciones fijas en los balances construidos en torno a márgenes mineros volátiles. Las ventas de tesorería de Bitcoin convierten un activo que algunos mineros pasaron años acumulando en capital de construcción, socavando la tesis original que atrajo a los inversores centrados en Bitcoin a las acciones en primer lugar.
Las asociaciones estratégicas y los pagos anticipados de inquilinos ofrecen un camino más suave, pero generalmente vienen con términos que desvían una parte de la era de la IA de los accionistas existentes y la acercan a cualquier socio que proporcione el capital.
La Agencia Internacional de Energía proyecta que el consumo mundial de electricidad de los centros de datos se duplicará aproximadamente de aproximadamente 485 teravatios-hora en 2025 a alrededor de 950 teravatios-hora para 2030, y el consumo de centros de datos específicos de IA se triplicará durante el mismo período.
McKinsey estima que el gasto global en centros de datos podría alcanzar unos 7 billones de dólares para 2030, de los cuales aproximadamente 5,2 billones de dólares se destinarían a instalaciones con capacidad de IA.
La reciente iniciativa de KKR en infraestructura de IA por valor de 10 mil millones de dólares con Nvidia y Vistra muestra que grandes instituciones financieras tratan la capacidad de IA respaldada por energía como su propia clase de activo, con capital escalando a un ritmo que coincide con el tamaño de la oportunidad que persiguen los mineros.
La sombra de Bitcoin no se ha disipado
El mercado continúa fijando el precio de los mineros en función de las oscilaciones diarias de Bitcoin, incluso cuando el marco de VanEck describe un modelo de negocio que migra hacia los arrendamientos de IA.
La beta semanal promedio de un año del grupo de pares para Bitcoin está cerca de 1,05, lo que significa que las acciones mineras típicas todavía se mueven casi al mismo ritmo que el precio de Bitcoin, incluso cuando su historia de flujo de efectivo subyacente se desplaza hacia los arrendamientos de IA.
La exposición significativa a la tesorería de Bitcoin, del tipo que justificaría esa versión beta, se concentra en un puñado de nombres.
| Empresa / grupo | Tenencias de BTC como porcentaje de la capitalización de mercado | lo que sugiere |
|---|---|---|
| MARÁ | ~51% | Todavía significativamente ligado al valor de la tesorería de Bitcoin |
| CLSK | ~24% | La exposición a BTC sigue siendo material |
| DISTURBIO | ~11% | Algunos vínculos del balance de BTC |
| CABAÑA | ~7% | Exposición limitada pero visible a BTC |
| La mayoría de los otros compañeros | ~1% o menos | BTC beta puede exagerar la exposición real del balance |
| Beta promedio del grupo de pares a BTC | ~1.05 | Las acciones todavía se mueven casi al mismo ritmo que Bitcoin |
MARA posee Bitcoin por valor de aproximadamente el 51% de su capitalización de mercado, CLSK alrededor del 24%, RIOT cerca del 11% y HUT aproximadamente el 7%, mientras que la mayoría de sus pares tienen Bitcoin al 1% o menos de su capitalización de mercado.
Los ganadores centrados en la IA pueden comerciar demasiado barato durante una liquidación de Bitcoin, mientras que los rezagados con muchos oleoductos pueden comerciar demasiado cuando Bitcoin se recupera.
El cuadro de mando de gobernanza de VanEck evalúa la propiedad interna, los KPI de gestión, la estructura de remuneración de los ejecutivos, la permanencia del liderazgo y las transacciones con partes relacionadas, y no encuentra ninguna empresa en el grupo con una puntuación cercana a una marca perfecta, con HIVE y BTDR con una clasificación más baja en la escala relativa.
Financiar decenas de miles de millones de dólares en infraestructura de IA requiere que los inversores confíen a los equipos de gestión presupuestos de capital varios órdenes de magnitud mayores que cualquier cosa que un balance de la era minera exigiera anteriormente.
Las brechas de gobernanza tuvieron pocas consecuencias en un negocio de tasa de hash, y un peso real en uno que vende energía a hiperescaladores bajo contratos a largo plazo.
Dos caminos del contrato al flujo de caja
Un argumento alcista para el sector es que las valoraciones de las mineras migran hacia el marco que ya se utiliza para los REIT de centros de datos y los propietarios de infraestructura.
La demanda hiperescaladora de sitios con alta densidad de energía y listos para la interconexión sigue siendo intensa, los mercados financieros se abren para proyectos solventes y las mineras más avanzadas en la construcción comienzan a informar megavatios entregados e ingresos recurrentes por arrendamiento.
La capacidad de múltiples entregas se mantiene cerca o por encima del nivel de 10x que VanEck ya observa, y la prima que el mercado asignó temprano es validada por el flujo de efectivo que eventualmente sigue.
En un caso bajista, el déficit de financiación se resuelve mediante la dilución, a medida que los costos de construcción superan la línea base de $10 millones por megavatio debido al aumento de los gastos de mano de obra, equipos y de interconexión de la red.
Se valora la deuda para un sector con un historial operativo limitado como propietario de infraestructura, lo que empuja a los mineros hacia la emisión de acciones o la monetización de Bitcoin para cubrir el déficit antes de que se materialicen los ingresos de la IA.
Los accionistas financian la construcción, y una parte significativa de las eventuales ganancias fluye hacia los prestamistas, los socios estratégicos o los compradores de acciones recién emitidas que fijaron el precio de su entrada después de la dilución.
La prueba que decide qué caso se desarrolla no tiene nada que ver con el tamaño del próximo anuncio de IA de un minero.
Todo se reduce a los megavatios entregados en relación con los megavatios arrendados, la calidad crediticia del inquilino que firma cada contrato de arrendamiento y el gasto de capital real requerido por megavatio una vez que se inicia la construcción.
También depende de la estructura financiera elegida para salvar la distancia entre el efectivo de hoy y los ingresos de mañana, y de si la gobernanza de cada empresa puede respaldar la asignación de capital a escala de infraestructura.
Wall Street ya ha decidido que estas empresas valen más como infraestructura de inteligencia artificial que como mineros de Bitcoin.
Lo que sigue sin resolverse es si los inversores están pagando por el flujo de caja de la IA que aún no se ha materializado, o por un proyecto de construcción que todavía necesita decenas de miles de millones de dólares antes de convertirse en ingresos de la IA.
Los ETF de Bitcoin al contado de EE. UU. se volvieron negativos el 17 de junio, pero los flujos a nivel de fondos revelaron un mercado dividido, y algunos productos aún atraen capital fresco.
Farside Investors registró 82,2 millones de dólares de salidas netas en todo el grupo ETF de Bitcoin al contado de EE. UU. pero la división debajo de ese total conlleva más señal que el número del titular.
ARKB perdió 43,5 millones de dólares, IBIT perdió 30,8 millones de dólares, GBTC perdió 15,5 millones de dólares, BTCO perdió 6,4 millones de dólares y HODL perdió 4,1 millones de dólares. Sin embargo, FBTC agregó $14,0 millones y MSBT agregó $4,1 millones, dejando el día como una prueba de la demanda a nivel de producto en envoltorios individuales de Bitcoin.
La salida se produjo en torno a la actualización de política de la Reserva Federal del 17 de junio, en medio de la primera reunión de Kevin Warsh como presidente, que mantuvo las tasas estables al tiempo que cambió el contexto de tasas e inflación prospectivo en una dirección menos favorable para los activos de riesgo.
Los primeros datos del ETF después del reinicio de la política ofrecen una prueba de estrés para la que los productos Bitcoin todavía tienen una oferta cuando el colchón macro se debilita.
| Financiar | Flujo neto del 17 de junio | Dirección |
|---|---|---|
| ARKB | -43,5 millones de dólares | Salida |
| se irá | -30,8 millones de dólares | Salida |
| GBTC | -15,5 millones de dólares | Salida |
| BTCO | -6,4 millones de dólares | Salida |
| hodl | -4,1 millones de dólares | Salida |
| FBTC | +$14,0 millones | Afluencia |
| MSBT | +$4,1 millones | Afluencia |
| Total | -82,2 millones de dólares | Salida neta |
La Fed cambió el contexto de las tasas
La declaración de junio de la Reserva Federal mantuvo el rango objetivo de los fondos federales entre el 3,50% y el 3,75%, al tiempo que dijo que la inflación seguía elevada en relación con el objetivo del 2% del banco central. Esa combinación mantiene la presión sobre los activos cuya oferta más fuerte depende de condiciones financieras más favorables.
El cambio más pronunciado se produjo en las proyecciones de la Reserva Federal. El Resumen de proyecciones económicas de junio situó la tasa mediana de los fondos federales para 2026 en 3,8%, frente al 3,4% de marzo.
La proyección de inflación PCE mediana para 2026 aumentó a 3,6% desde 2,7%, lo que establece la trayectoria política apropiada proyectada por los funcionarios para fin de año; están separados del rango objetivo actual, y la dirección del viaje es suficientemente clara para los mercados: el camino esperado se alejó de una configuración de flexibilización rápida.
Ese cambio afecta a los ETF de Bitcoin porque los productos se encuentran en la unión del apetito por el riesgo criptográfico y la asignación de corretaje tradicional. Cuando los inversores esperan una política más fácil, un ETF de Bitcoin al contado puede parecer una forma conveniente de agregar exposición beta alta a través de una cuenta regulada.
Cuando la trayectoria de las tasas se endurece, el mismo envoltorio puede convertirse en el lugar más rápido para reducir esa exposición.
Bitcoin ya cotizaba en un entorno más débil, cerca de 63.918 dólares el 18 de junio, un 1,14% menos en 24 horas, con una capitalización de mercado de alrededor de 1,28 billones de dólares y un dominio del mercado del 58,2%. Eso le da a la salida de ETF una configuración de mercado más débil y hace que la división entre emisores sea más útil, porque un mercado débil con demanda mixta de ETF dice más que una única cifra agregada de salida. El resultado es una prueba más clara que un movimiento amplio del precio de Bitcoin.
La tabla del fondo muestra cómo se comportaron los inversores en productos cotizados dentro de la misma ventana macro, mientras que los documentos de la Reserva Federal explican por qué esa ventana se volvió menos cómoda para la exposición al riesgo.
Juntos, desvían la atención del total agregado de los ETF y hacia qué envoltorios aún podrían atraer dinero cuando el contexto político se endureciera.
La demanda a nivel de emisor se está dividiendo bajo estrés
Un solo número de titular de salida de ETF puede ocultar demasiado. La tabla de todos los datos de Farside muestra el 16 de junio con un pequeño flujo total positivo de $10,2 millones, luego el 17 de junio con $82,2 millones negativos. Las mayores impresiones negativas provinieron de ARKB e IBIT, y GBTC también siguió filtrando.
FBTC y MSBT fueron positivos el mismo día, mientras que varios otros productos se mantuvieron estables. Esta es una señal de mercado muy diferente a la de un día en el que todos los productos cotizados pierden dinero a la vez.
La división también debilita la sencilla explicación del pago de sólo honorarios. La tabla de Farside enumera GBTC con una tarifa del 1,50%, muy por encima de la mayoría de los productos de la competencia, por lo que la presión de las tarifas sigue siendo parte de la historia de GBTC a largo plazo. Sin embargo, la salida del 17 de junio se extendió más allá del producto con tarifas más altas. Los envoltorios de tarifas más bajas se encontraban a ambos lados del libro mayor, con IBIT y ARKB negativos, mientras que FBTC y MSBT eran positivos.
Las tarifas explican la estructura sólo en parte y dejan sin resolver la división del día a día. Por lo tanto, la última división funciona como una prueba de ubicación para la demanda de ETF.
Es posible que algunos inversores estén reduciendo el riesgo después del reinicio de la Reserva Federal. Otros pueden seguir prefiriendo emisores, plataformas, perfiles de liquidez o canales de cuentas específicos.
Sin embargo, lo que sí muestran los datos es un mercado de productos que se mueve de manera desigual.
journalscrypto ya ha tratado la dispersión de los emisores como una señal útil para los ETF de Bitcoin. En un análisis anterior de las salidas de ETF, journalscrypto señaló que la división del emisor puede contener más información que el número agregado al juzgar si los flujos son ruido, rotación o presión de demanda real.
Junio dio a ese marco una nueva prueba macroeconómica. La misma distinción se aplica a la mecánica: los datos de flujo de ETF pueden revelar dónde se está debilitando o manteniéndose la demanda de productos cotizados, mientras que la actividad del mercado spot necesita evidencia de las operaciones de los fondos o las divulgaciones de los emisores.
Los flujos de ETF y las ventas al contado son señales separadas
Los flujos de ETF miden la actividad de los inversores en los envoltorios. Convertirlos en reclamaciones de venta al contado el mismo día requiere pruebas a nivel de emisor después de la aprobación por parte de la SEC en julio de 2025 de creaciones y canjes en especie para productos cripto negociados en bolsa.
La SEC dijo que los ETP criptográficos podrían utilizar procesos de creación y canje más alineados con otros ETP de materias primas, reduciendo la necesidad de tratar cada canje como una transacción en efectivo forzada a través del mercado subyacente.
Eso todavía deja abiertas dos posibilidades: algunos reembolsos pueden utilizar procesos en especie y los emisores aún pueden vender Bitcoin cuando sus mecanismos lo requieran. Sin embargo, la señal de flujo sigue siendo importante. Muestra dónde los inversores están añadiendo o eliminando exposición a través de productos cotizados.
El vínculo mecánico entre un número diario de ETF y el suministro spot de BTC es más complicado de lo que sugieren los datos principales.
La mejor interpretación, entonces, es que el 17 de junio mostró que la demanda se estaba poniendo a prueba en productos individuales al mismo tiempo que la trayectoria de las tarifas se volvió menos amigable.
Si los flujos futuros muestran salidas que se extienden hacia FBTC, MSBT y los emisores planos, la presión se parecería más a una retirada amplia de la categoría ETF. Si los reembolsos siguen concentrados mientras algunos fondos siguen atrayendo dinero, la mejor interpretación es la rotación y la selección de envoltorios en condiciones de estrés macroeconómico.
Por ahora, el mercado de ETF de Bitcoin está enviando un mensaje contradictorio: el flujo agregado es rojo, pero el libro mayor de productos es desigual. Las siguientes filas a nivel de emisor transmitirán más señales que el siguiente total general.
]]>Las acciones preferentes emblemáticas que pagan dividendos de Strategy (anteriormente MicroStrategy) se cotizan a su nivel más débil este año, presionando una de las herramientas más importantes de la compañía para recaudar capital para comprar Bitcoin.
Las acciones preferentes perpetuas de tasa variable valoradas en 10.500 millones de dólares, que cotizan bajo el símbolo STRC, cerraron el martes a 91,79 dólares.
El acuerdo marcó su tercer cierre más bajo desde que comenzaron las operaciones en julio de 2025 y dejó el valor muy por debajo del nivel de 100 dólares que la firma liderada por Michael Saylor ha tratado de mantenerlo cerca.
Durante el año pasado, STRC se expandió de $2.8 mil millones a $10.5 mil millones, agregando $7.7 mil millones a través de emisiones en el mercado. Esto lo convirtió en uno de los productos financieros de más rápido crecimiento de la historia.
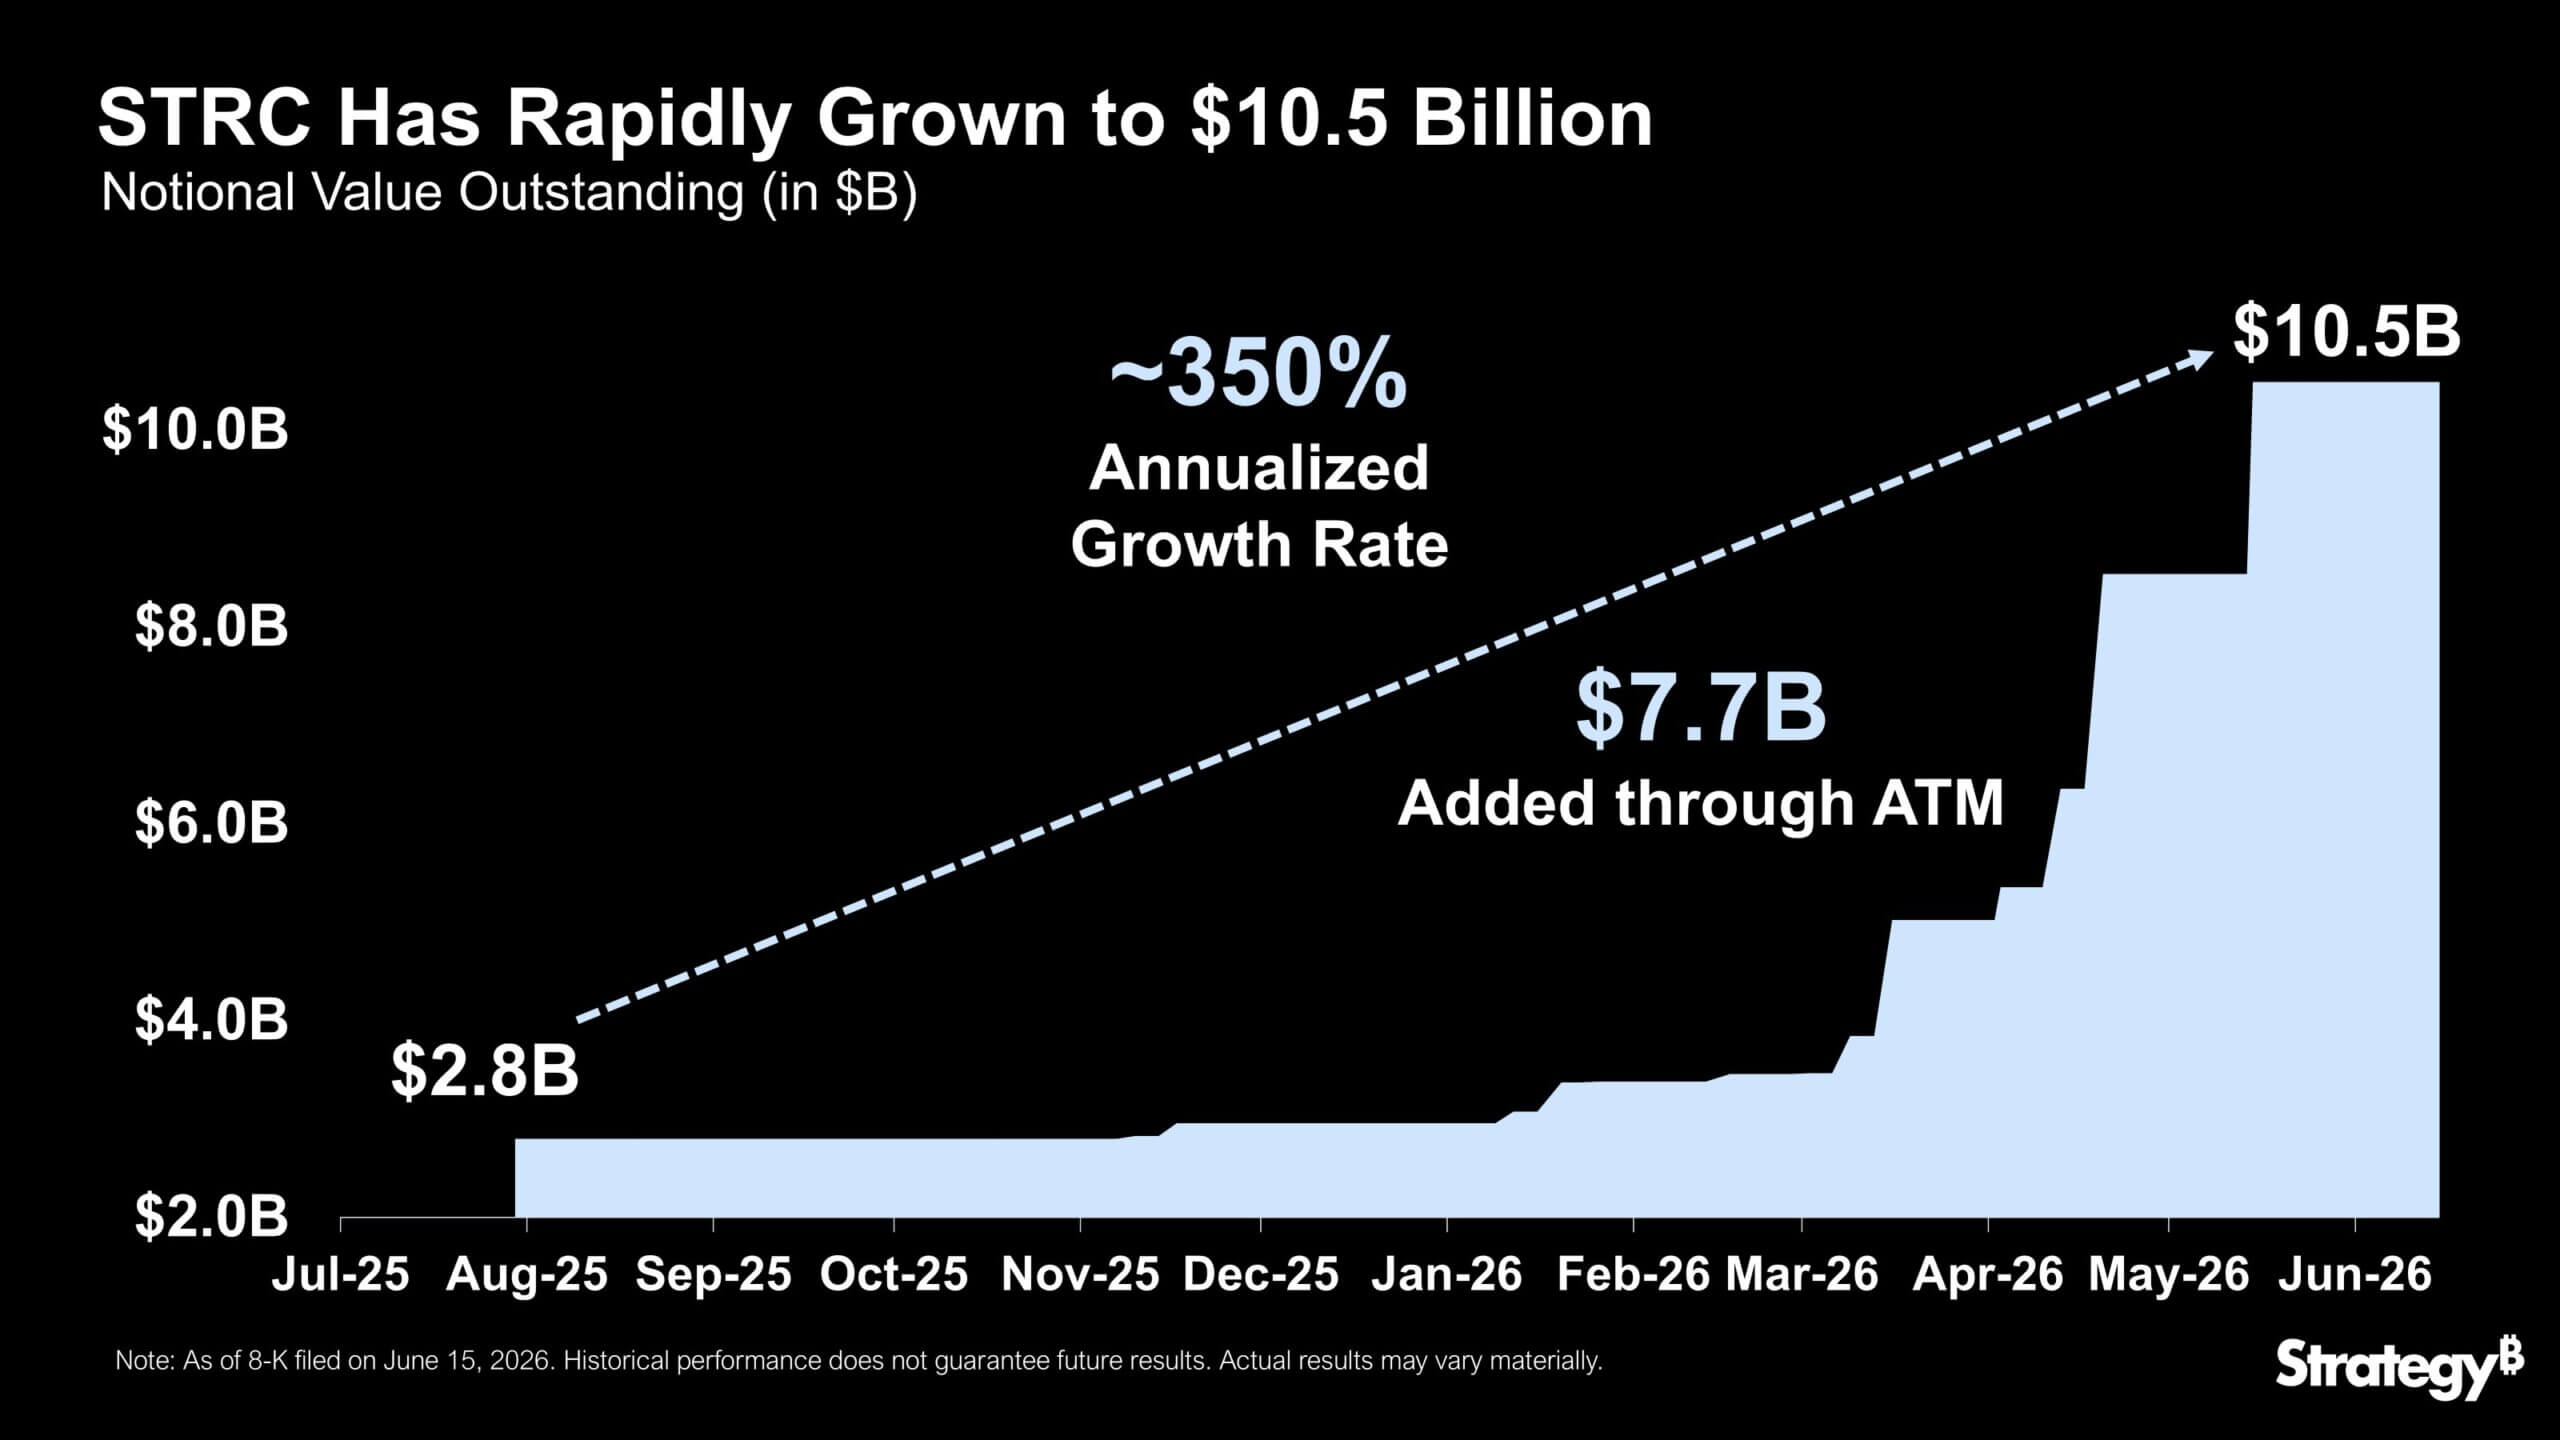
Por lo tanto, la caída ha convertido a STRC en una prueba real del apetito de los inversores por los productos de ingresos vinculados a Bitcoin. La estrategia construyó el instrumento para ofrecer un alto dividendo y al mismo tiempo brindar a la empresa otra forma de obtener capital.
Sin embargo, el mercado ahora exige tácitamente un mayor rendimiento a medida que Bitcoin retrocede, las acciones preferentes rivales ofrecen términos más atractivos y los inversores reevalúan los riesgos asociados a la estructura de capital en expansión de Strategy.
El retroceso de Bitcoin alcanza la pila preferida
La debilidad de STRC muestra lo rápido que los productos de ingresos de Strategy pueden comenzar a cotizar bajo la misma presión que el activo subyacente del balance de la empresa.
Durante la primavera, la fuerte demanda y el aumento del precio de Bitcoin permitieron a Strategy mantener la tasa de dividendo de STRC sin cambios en el 11,5%. Las acciones cotizaban lo suficientemente cerca de la par que la gerencia tenía pocas razones para aumentar el pago.
Sin embargo, eso cambió cuando Bitcoin cayó y los inversores comenzaron a pedir más compensación para mantener una acción preferente vinculada a una empresa cuyo valor está profundamente expuesto a la criptomoneda.
El economista jefe de Kraken, Thomas Perfumo, dijo que alrededor del 86% de la variación en el diferencial de rendimiento de STRC puede explicarse por movimientos en el precio de Bitcoin. Su análisis sugiere que los inversores están tratando a STRC menos como una acción preferente estable y más como un producto crediticio cuya prima de riesgo se mueve con Bitcoin.
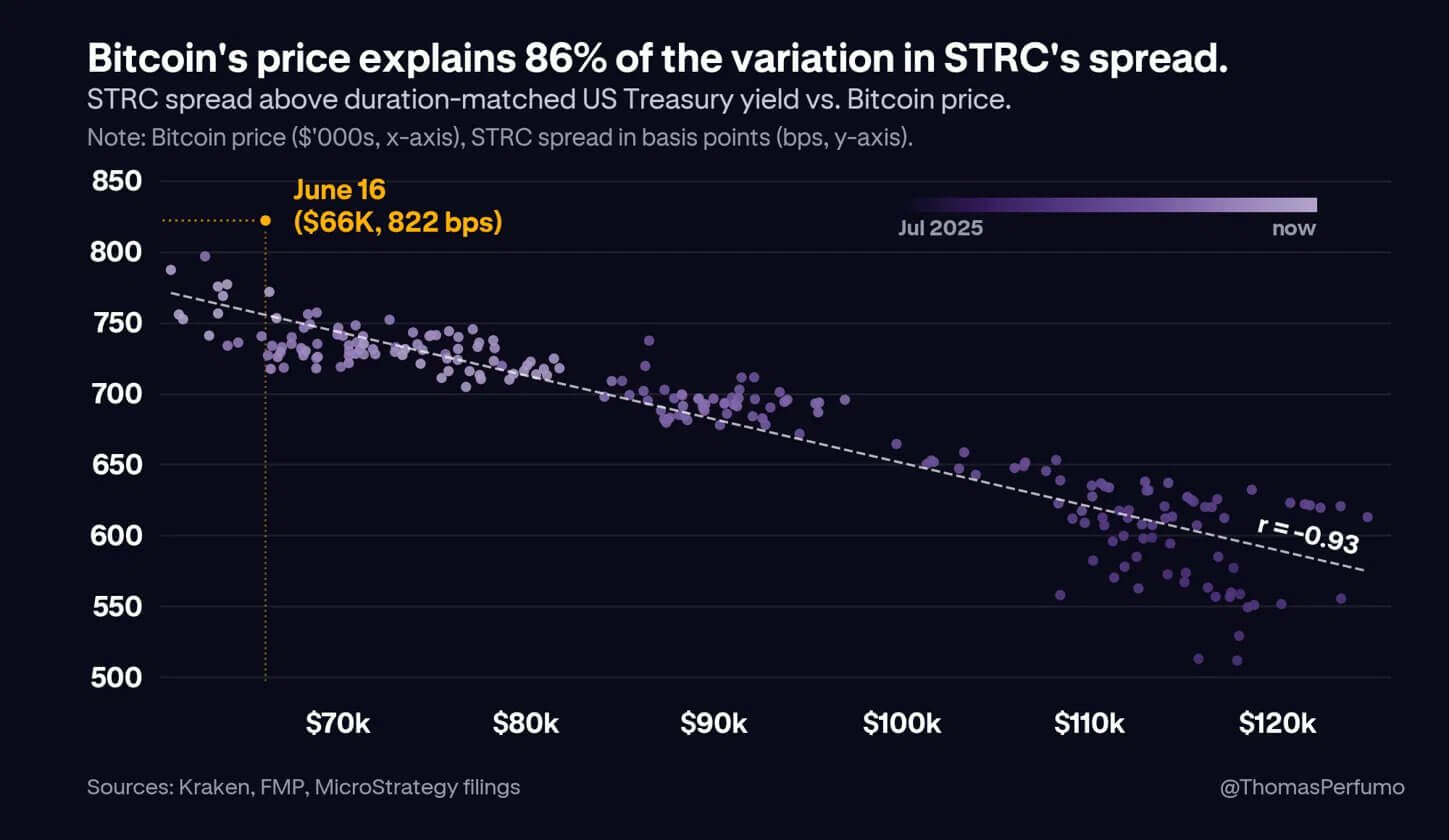
Esa relación no es exclusiva de STRC. Otros valores preferentes de la estrategia, incluidos STRK, STRD y STRF, también han mostrado presión.
La diferencia es que los inversores esperan que esos instrumentos se muevan. STRC se comercializó con un objetivo más sólido de estabilidad de precios, lo que hizo que su descuento extendido fuera más difícil de descartar para los tenedores.
Las matemáticas del mercado son sencillas. STRC paga un dividendo anual de $11,50. A un precio cercano a los 92 dólares, los inversores están ganando alrededor del 12,6%.
Para que las acciones vuelvan a acercarse a los 100 dólares, Strategy probablemente necesitaría aumentar el dividendo más cerca del rendimiento que los inversores ya exigen. Andre Dragosh, jefe de investigación de Bitwise Europe, afirmó:
“Saylor esencialmente necesita aumentar el dividendo en poco más de 1 dólar para llevar a STRC a la par. El dividendo de equilibrio está en alrededor de 12,6 dólares en este momento”.
El problema de la vinculación blanda
El diseño de STRC da flexibilidad a la estrategia, pero no obliga al mercado a valorar las acciones en 100 dólares.
El producto tiene una cantidad establecida de $100 y la estrategia puede ajustar la tasa de dividendo para fomentar el comercio cerca de ese nivel. Pero no existe ningún mecanismo automático que obligue a los compradores a intervenir a la par. Esa distinción se ha vuelto central para la actual ola de ventas.
Parker White, director de operaciones y director de inversiones de DeFi Development Corp., dijo que el suave ancla de 100 dólares del producto puede haberlo hecho vulnerable a los vendedores en corto.
Sostiene que la base de inversores minoristas de STRC esperaba que las acciones se mantuvieran cerca de la par, por lo que un movimiento incluso de unos pocos dólares por debajo de ese nivel puede generar una preocupación enorme.
Según él, los vendedores en corto pueden aprovechar esa reacción porque el costo de pedir prestado STRC es relativamente bajo.
White continuó diciendo que el costo total del endeudamiento es de aproximadamente 60 puntos básicos, lo que hace que mantener el comercio sea barato en comparación con productos similares. El programa de emisión en el mercado de Strategy también puede limitar las ganancias por encima de $100, reduciendo el riesgo que enfrentan los vendedores en corto si se posicionan contra la acción.
La teoría ofrece a los operadores un claro punto de presión. Si los inversores tratan los 100 dólares como una promesa en lugar de un objetivo, cada movimiento que se aleje de ese nivel puede debilitar la confianza.
Ese riesgo es más pronunciado porque algunos protocolos criptográficos se han creado en torno a STRC o utilizan valores vinculados a estrategias como parte de estrategias de rendimiento más amplias. Una caída sostenida podría obligar a algunos tenedores a reevaluar los valores de las garantías, los supuestos de liquidez y los rendimientos esperados.
El SATA de Strive eleva la comparación
White también señaló que el descuento de STRC se ha vuelto más visible porque un producto rival se mantiene mejor.
Las acciones preferentes respaldadas por bitcoin de Strive, SATA, han seguido cotizando cerca de su valor nominal de 100 dólares y al mismo tiempo ofrecen un pago anualizado más alto, de alrededor del 13%. También paga dividendos diariamente, en lugar de mensualmente o quincenalmente, lo que brinda a los inversores una distribución de efectivo más rápida y encarece el producto en corto.
Esa estructura ha fortalecido el atractivo de SATA entre los inversores centrados en los ingresos. Los dividendos diarios reducen la presión que a menudo se genera alrededor de las fechas ex dividendo, cuando los tenedores deciden si cobrar el pago o rotar a otra parte.
También aumentan el costo de mantenimiento para los vendedores en corto, quienes deben contabilizar las obligaciones de dividendos con mayor frecuencia.
White estimó que el costo de endeudamiento básico de SATA es de aproximadamente 460 puntos básicos. Incluyendo el efecto de las obligaciones de dividendos diarios, dijo que el costo anualizado de vender SATA en corto aumenta hacia el 17,6%, en comparación con alrededor de 60 puntos básicos para STRC.
La comparación coloca a Strategy en una posición difícil. STRC todavía ofrece un pago alto, pero el mercado muestra preferencia por un mayor rendimiento y pagos más rápidos.
Restaurar STRC tiene un costo
El declive de STRC ha dejado a Strategy con un camino más estrecho para restaurar la confianza en uno de sus canales de financiación más importantes.
White ha argumentado que la compañía podría estabilizar el producto aumentando el dividendo al 12%, convocando a una votación de los accionistas para pasar a pagos diarios, aumentando el precio de compra de 101 dólares a al menos 110 dólares y reconstruyendo el colchón de efectivo a 2.500 millones de dólares.
Según él, mayores dividendos y pagos diarios encarecerían las posiciones cortas de STRC. Un precio de compra más alto le daría a la acción más espacio para cotizar por encima de los 100 dólares, aumentando el riesgo para los operadores que apuestan en su contra.
Además, una mayor reserva de efectivo reduciría las preocupaciones sobre la cobertura de dividendos y ayudaría a tranquilizar a los inversores centrados en los ingresos.
Sin embargo, cada paso implicaría una compensación importante que podría afectar la estrategia.
Por contexto, un pago más alto podría ayudar a acercar a STRC a la par, pero también aumentaría la carga de efectivo recurrente de Strategy. Los dividendos diarios pueden mejorar la confianza del mercado, pero requerirían otro cambio estructural. Una reserva mayor podría fortalecer el perfil crediticio, pero podría desacelerar el ritmo de nuevas compras de Bitcoin.
El mayor desafío es la base de inversores. STRC todavía parece pertenecer en gran medida a compradores nativos de Bitcoin, que comparan las acciones preferentes con el propio Bitcoin.
Cuando Bitcoin cae, esos inversores pueden cobrar ingresos de STRC o volver a comprar Bitcoin al contado a precios más bajos. Esa competencia obliga a Strategy a ofrecer un rendimiento mayor que el que podrían requerir los compradores tradicionales de renta fija.
Una base de inversores más amplia podría reducir esa presión. Para los inversores en el mercado monetario, en acciones preferentes y en renta fija, un dividendo en efectivo del 11,5% sigue siendo elevado.
Sin embargo, atraer ese capital puede requerir pruebas más sólidas de que STRC puede mantener su rango incluso durante las caídas de Bitcoin.
]]>