Las reservas de tesorería de Bitcoin de las empresas públicas se convierten en algo muy diferente una vez que se comprometen con los prestamistas. Se convierten en garantía, medidos en función de los índices de préstamos que pueden obligar a una empresa a publicar más Bitcoin, pagar deudas o arriesgar los derechos de venta del prestamista en cuestión de horas.
Ese riesgo ya no es teórico. Fold recibió un aviso formal de mantenimiento de garantía en febrero y publicó 50 BTC. El préstamo continuo de Empery Digital superó su nivel de garantía y la compañía registró 576 BTC. Nakamoto publicó por separado 688 BTC para satisfacer los requisitos de mantenimiento.
Fold reveló un aviso formal al prestamista. Empery y Nakamoto informaron haber aumentado la garantía después de alcanzar los umbrales de préstamo. Sin embargo, no hubo indicios de que ninguno de los prestamistas hiciera una llamada formal. Además, ninguna de las empresas analizadas por journalscrypto ha informado de que un prestamista haya vendido su Bitcoin prometido.
Bitcoin cotiza entre $61,988 y $64,207 durante el 14 de julio, lo que hace que el precio baje entre un 19% y un 23% en 60 días. Ninguna presentación dice que actualmente hay un reloj de respuesta de 12 o 24 horas como resultado del rechazo. Sin embargo, otro incumplimiento del umbral podría convertir un movimiento del mercado en una decisión de liquidez inmediata.
La presión colateral ya ha obligado a las empresas a actuar
Fold proporciona el ejemplo más claro de una demanda formal. La compañía recibió un aviso de mantenimiento de garantía el 5 de febrero después de que Bitcoin cayera por debajo del umbral de su contrato de préstamo. Publicó otros 50 BTC dentro del período de notificación requerido.
Fold informó $20 millones pendientes y 430 BTC prometidos al 31 de marzo. En junio, vendió alrededor de $45 millones de Bitcoin a un precio promedio cercano a $71,000 y pagó el saldo total de $20 millones.
La empresa dirigió esa venta y reembolso.
La presentación de Empery Digital utiliza un lenguaje diferente. Su línea continua Two Prime cayó por debajo de su nivel de garantía el 4 de febrero, lo que provocó que la compañía publicara 576 BTC para restaurar la cobertura.
Seis días después, Empery modificó el préstamo. Los nuevos términos redujeron su ratio de garantía inicial del 250% al 174%, su nivel de call del 175% al 153% y su nivel de liquidación del 150% al 143%.
Empery tenía $45 millones pendientes y 1,096 BTC prometidos bajo ese acuerdo al 31 de marzo. Su actualización de julio nuevamente informó $45 millones de deuda después de un pago voluntario de $10 millones, pero no proporcionó una nueva cifra de Bitcoin prometido.
La compañía también dijo que había vendido 1.400 BTC desde el 7 de mayo a un precio promedio de alrededor de $62.200, dejándola con 1.514 BTC y $73,9 millones en efectivo. Se trataba de decisiones de tesorería y reembolso dirigidas por la empresa, no de una liquidación de prestamistas informada.
Nakamoto reveló otra forma de presión colateral. El 5 de febrero, publicó 688 BTC adicionales para satisfacer los requisitos de mantenimiento de un préstamo de 210 millones de USDT, lo que eleva la cantidad prometida a aproximadamente 4.405 BTC.
Posteriormente, Nakamoto refinanció el puesto. Vendió aproximadamente 600 BTC y abandonó posiciones de derivados, generando alrededor de $48 millones en ganancias netas. Usó 45 millones de dólares para reducir el préstamo a 165 millones de USDT, con la nueva línea inicialmente garantizada por 3.805.112 BTC.
Su presentación describe los umbrales de mantenimiento y liquidación sin revelar los niveles numéricos. Eso impide un cálculo confiable de cuánto tendría que caer Bitcoin antes de que fuera necesaria otra acción.
Los documentos rastrean lo que puede suceder antes de la liquidación. Un prestamista señala un incumplimiento, el prestatario agrega garantías y luego puede vender activos, refinanciar o pagar la deuda.
Algunos contratos dan a los prestatarios sólo horas para responder
Estos acuerdos muestran la rapidez con la que las empresas pueden necesitar actuar cuando se reduce su colchón de garantías. Debido a que cada contrato mide el riesgo y notifica de manera diferente, los índices principales no ofrecen una clasificación comparable.
| Empresa e instalaciones | Última deuda y garantías divulgadas | Niveles contractuales | Derechos de respuesta y prestamista |
|---|---|---|---|
| USBC / Payward-Kraken | $15 millones pendientes al 2 de julio; cantidad prometida actual no declarada directamente | ratio inicial del 150%; ratio de llamadas del 130%; 120% nivel de remedio colateral | 24 horas después de una llamada para agregar BTC o pagar una deuda; Los remedios del prestamista pueden aplicarse al 120% o menos si la deficiencia no se cura. |
| Empery / Dos Prime | $45 millones pendientes al 10 de julio; 1.096 BTC prometidos al 31 de marzo pero no actualizados en julio | ratio inicial del 174%; ratio de llamadas del 153%; 143% nivel de liquidación | El 10-Q describe 12 horas para proporcionar garantía en el nivel de liquidación, mientras que la modificación del préstamo otorga por separado al prestamista derechos de venta después de un incumplimiento automático. |
| Cabaña 8 / FalconX Charlie | El préstamo de 200 millones de dólares entró en vigor el 1 de mayo; cantidad exacta prometida no revelada | ratio inicial del 143%; ratio de llamadas del 130%; 105% nivel predeterminado | 24 horas después de un aviso de margen; En el nivel predeterminado, un certificado calificado puede retrasar la acción por no más de 12 horas o el tiempo restante en el período original. |
USBC proporciona el buffer calculado por la empresa más claro. Dijo que el valor de su Bitcoin prometido podría haber caído otro 18,2% desde su nivel del 2 de julio antes de alcanzar el índice de compra del 130%, suponiendo que no reembolsara el principal ni agregara garantías.
USBC también dijo que no se había producido ninguna llamada de garantía, reembolso obligatorio o evento de liquidación hasta el 2 de julio. De hecho, Bitcoin ha subido alrededor de un 5% desde entonces.
Su presentación trimestral dice que la enmienda de febrero redujo el período para proporcionar garantías en el nivel de liquidación a 12 horas.
Sin embargo, la enmienda de préstamo presentada también dice que un incumplimiento del nivel de liquidación del 143% crea automáticamente un evento de incumplimiento y permite al prestamista vender la garantía sin previo aviso. La divulgación no respalda el tratamiento de 12 horas como un período de gracia incondicional.
También podemos mirar a Hut 8, agregando otra instalación activa con un horario corto. La compañía obtuvo un préstamo FalconX Charlie de 200 millones de dólares el 1 de mayo al 7%, utilizando las ganancias para pagar un crédito anterior de Coinbase.
La refinanciación liberó aproximadamente 3.300 BTC del acuerdo de garantía anterior, según la presentación trimestral de Hut 8. La compañía no reveló el monto exacto prometido bajo el nuevo préstamo FalconX.
Según el acuerdo FalconX, una caída por debajo del nivel de compra del 130% permite al prestamista emitir un aviso solicitando fondos o garantía dentro de las 24 horas.
En el nivel de incumplimiento del 105%, un prestatario que proporcione rápidamente el certificado oficial requerido puede recibir un retraso limitado a 12 horas o el tiempo restante en el período original de 24 horas, lo que sea menor. Si no se cumplen esas condiciones, los derechos del prestamista pueden surgir sin esa demora.
El reloj importa antes de que comience la liquidación
Las presentaciones no pueden decirnos qué prestatario está más cerca de recibir una garantía. Pueden mostrar qué tan rápido aumenta la presión una vez que se interrumpe la cobertura.
La falta de estándares en los informes de métricas realmente enturbia el campo de juego aquí.
USBC no indica directamente la cantidad de Bitcoin prometida. El último monto de garantía revelado por Empery data del 31 de marzo, aunque su deuda se actualizó en julio. Hut 8 no revela el monto exacto que garantiza su préstamo FalconX, mientras que Nakamoto omite los umbrales numéricos de mantenimiento y liquidación.
Usar esas divulgaciones no coincidentes para producir precios de activación de Bitcoin crearía una precisión falsa. Los reembolsos, las transferencias de garantías, los intereses y las reglas de valoración específicas de los contratos pueden cambiar la cobertura de una empresa sin que se produzca un movimiento equivalente en el precio spot de Bitcoin.
Esto no hace que el riesgo contractual sea teórico. Una empresa que reciba una notificación tendrá que obtener efectivo, transferir más Bitcoin o pagar la deuda dentro del plazo correspondiente. En algunos acuerdos, esa decisión se puede medir en 12 o 24 horas.
La distinción más importante es entre respuesta forzosa y liquidación del prestamista. Fold, Empery y Nakamoto ya han revelado avisos, incumplimientos de umbrales o publicaciones de mantenimiento. Posteriormente vendieron activos, refinanciaron instalaciones o redujeron deuda, pero los documentos revisados los describen como acciones del prestatario.
Un prestamista no tiene que vender el Bitcoin prometido para reforzar la posición de una empresa. El préstamo en sí puede bloquear una mayor parte de la reserva, forzar una lucha por conseguir efectivo y convertir una tenencia pasiva en un pasivo inmediato.
La siguiente señal significativa será una presentación que informe sobre una nueva notificación, transferencia de garantía, reembolso, cambio de umbral o acción del prestamista.
Hasta entonces, las reservas corporativas de Bitcoin pueden permanecer intactas durante años mientras no estén comprometidas. Sin embargo, una vez que respaldan un préstamo, los ratios contractuales y los tiempos de respuesta determinan cuánto tiempo tiene la empresa para actuar. Y la financiación de Bitcoin se está convirtiendo en una realidad, especialmente para los mineros que intentan sobrevivir al invierno.
]]>Morgan Stanley anunció el 5 de junio que los clientes elegibles de gestión patrimonial ahora pueden prestar Bitcoin, Ethereum o Solana a Galaxy Digital y recibir a cambio acciones de productos cripto negociados al contado.
Galaxy coordinará una creación en especie con un participante autorizado y luego entregará las acciones de ETP directamente en la cuenta elegida del cliente. Los plazos de incorporación que anteriormente superaban las 4 semanas podrían reducirse hasta en un 75 %.
Para los clientes recomendados por Morgan Stanley, Galaxy ha reducido el tamaño mínimo de transacción de 25 millones de dólares a 5 millones de dólares.
Los ETF de Bitcoin al contado negociados en Estados Unidos registraron una cifra histórica de 4.400 millones de dólares en salidas netas durante 13 semanas consecutivas, extendiéndose hasta principios de junio. Bitcoin ha caído aproximadamente un 53% desde su máximo histórico de octubre de 2025 cerca de $126,200 y tocó brevemente los $60,000 esta semana.
En ese contexto, el acuerdo de Morgan Stanley ofrece a los clientes ricos la tenencia directa de monedas que ingresan a la maquinaria de cartera del banco y se vuelven marginales, reportables y accesibles a la misma infraestructura que ya respalda el préstamo de valores, las cuentas de margen y la banca privada.
La capa regulatoria que hizo esto posible
La aprobación por parte de la SEC de creaciones y reembolsos en especie de ETP criptográficos en julio de 2025 eliminó el obstáculo estructural central.
Ese cambio permitió a los participantes autorizados crear y canjear acciones de ETP criptográficos al contado utilizando criptoactivos subyacentes, acercando la tubería a cómo ya funcionan los ETP de materias primas.
Galaxy ahora puede tomar el BTC de un cliente, usarlo para crear acciones de ETP en especie y entregar esas acciones sin una venta sujeta a impuestos del activo subyacente, un flujo de trabajo que habría requerido un viaje de ida y vuelta de conversión de efectivo según las reglas anteriores.
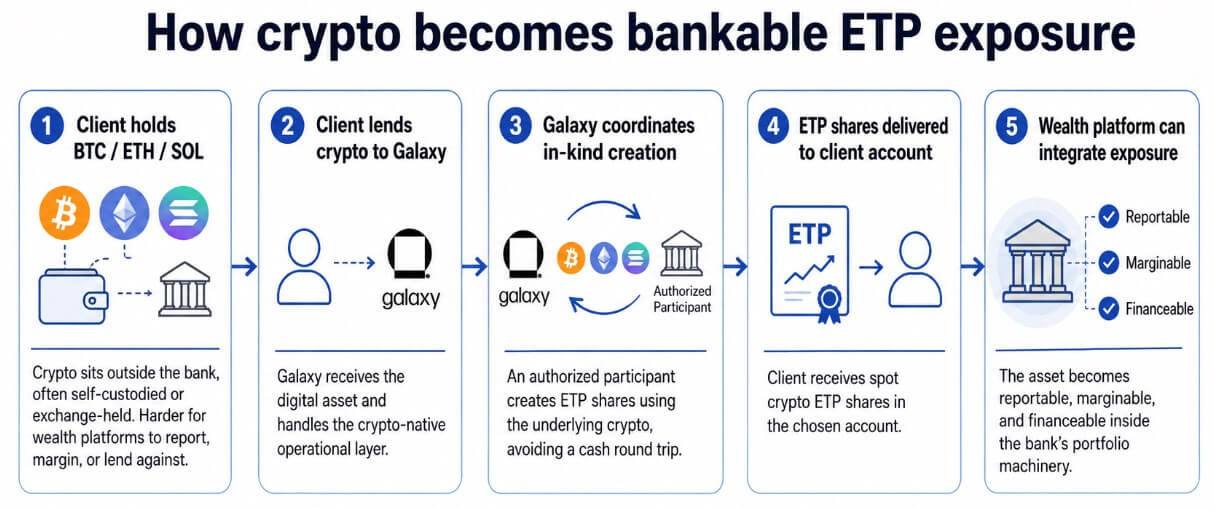
Morgan Stanley limita su función a las referencias y la educación de los clientes, y Galaxy supervisa la incorporación y asume la exposición operativa criptográfica.
Esa división mantiene a Morgan Stanley en el lado de los valores regulados de la interacción, mientras que Galaxy soporta la exposición operativa a las criptomonedas.
La riqueza criptográfica externa, que anteriormente se mantenía en autocustodia o en una bolsa, pasa a una cartera financiable, donde puede servir como garantía para el margen e integrarse con los servicios de informes y préstamos.
Tres modelos para tres teorías
El acuerdo de Morgan Stanley se encuentra dentro de una divergencia institucional más amplia sobre qué forma de exposición a las criptomonedas los bancos pueden reconocer con seguridad, y ahora se están ejecutando tres modelos en paralelo.
La primera es la garantía ETP, que es la forma más amigable para los bancos, ya que los bancos saben cómo fijar el precio, la custodia, el margen y la liquidación de un valor registrado. JPMorgan se mudó aquí primero, aceptando las acciones IBIT de BlackRock como garantía para préstamos antes de expandirse más.
El acuerdo Morgan Stanley/Galaxy amplía este modelo al convertir las criptomonedas mantenidas fuera del banco en acciones de ETP que se integran en los flujos de trabajo existentes de gestión patrimonial, márgenes y préstamos.
El segundo modelo es la garantía criptográfica directa, que representa el mayor salto estructural. JPMorgan planeaba permitir a los clientes institucionales pignorar BTC y ETH directamente contra préstamos para finales de 2025, y los custodios externos mantendrían los activos pignorados. El banco no ha confirmado públicamente un producto activo y el estado aún se basa en los planes informados.
| Modelo | Nivel de comodidad bancaria | Forma de activo principal | Ejemplo del artículo | Lo que les gusta a los bancos | Riesgo principal |
|---|---|---|---|---|---|
| Garantía ETP | Alto | Acciones al contado de Bitcoin/cripto ETP | Morgan Stanley/Galaxia; JPMorgan acepta garantía IBIT | Envoltura, custodia, fijación de precios y márgenes de valores familiares | Las salidas de ETF transmiten ventas institucionales |
| Garantía criptográfica directa | Medio a bajo | BTC/ETH prometido directamente | Plan de garantía JPMorgan BTC/ETH informado | Uso más directo de las criptomonedas como garantía del balance | Volatilidad, custodia, llamadas de margen, derechos de liquidación |
| Sustitución de garantía tokenizada | Creciente | Tesoros tokenizados, FMM, depósitos | Estándar Chartered/OKX/BlackRock BUIDL; Depósitos tokenizados de HSBC | Parte colateral con rendimiento y menor volatilidad | Riesgo de liquidación, legal y de interoperabilidad de plataforma |
Si está operativo, trataría a BTC y ETH de la misma manera que los bancos ya tratan las acciones que cotizan en bolsa en una cuenta de margen, con valoración en tiempo real, recortes y llamadas de margen automatizadas.
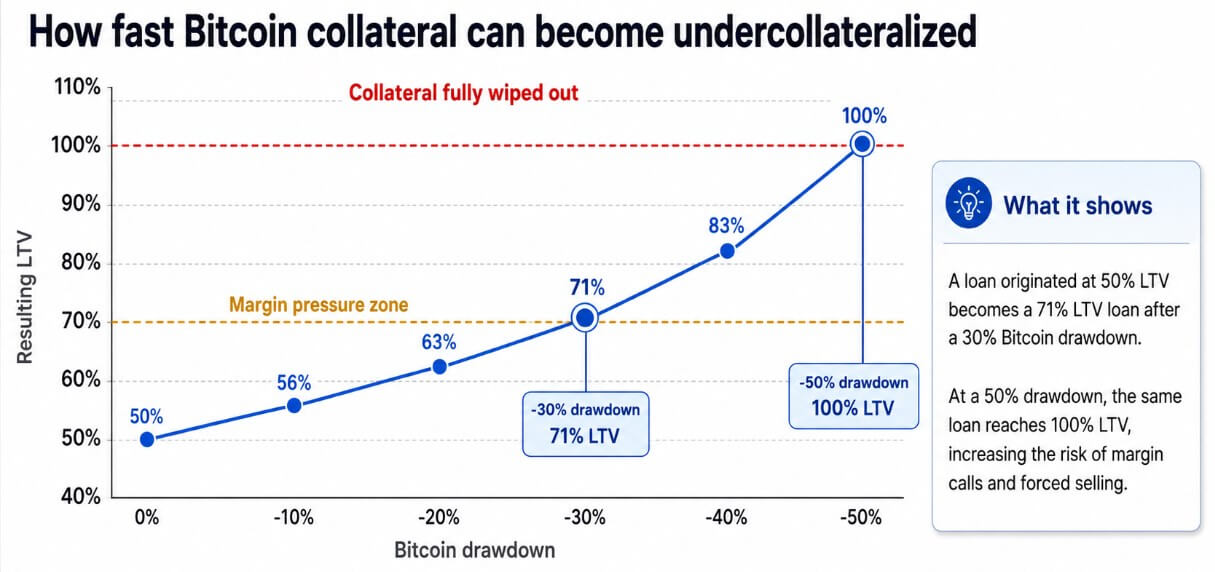
Un préstamo originado con una relación préstamo-valor del 50% se convierte en un préstamo LTV del 71% después de una reducción del 30% de Bitcoin. Con una reducción del 50%, ese mismo préstamo alcanza el 100%, lo que resulta en la eliminación total de la garantía.
Los 1.800 millones de dólares en liquidaciones forzadas de criptomonedas registradas solo el 3 de junio, la cifra más grande en un solo día desde febrero de 2026, ilustran lo que produce el apalancamiento en un mercado rápido.
El tercer modelo, la sustitución de garantías tokenizadas, puede resultar el más duradero. Los bancos prefieren bonos del Tesoro tokenizados o fondos del mercado monetario como garantía, mientras que las criptomonedas siguen siendo el activo de riesgo negociado.
El 28 de abril, OKX, BlackRock y Standard Chartered lanzaron un marco que permite a los clientes institucionales publicar el fondo del Tesoro tokenizado BUIDL de BlackRock como garantía de margen que genera rendimiento en OKX, con Standard Chartered como el primer custodio de G-SIB en tal acuerdo.
Los clientes obtienen rendimiento sobre la garantía que de otro modo dejarían inactiva, y Standard Chartered maneja la custodia regulada fuera de la bolsa, manteniendo los activos separados de las tenencias propias de la bolsa.
Lo que los bancos realmente están construyendo
El modelo fuera de bolsa de Standard Chartered con OKX significa que los centros de negociación cripto-nativos necesitan un envoltorio G-SIB regulado para atraer el capital institucional más cauteloso.
BNY está construyendo su plataforma de activos digitales combinando custodia, gestión de garantías, financiación, pagos y vías de liquidez 24 horas al día, 7 días a la semana, posicionándola como el sustrato de infraestructura sobre el que se ejecutarán los mercados de criptopréstamos y activos tokenizados.
Citi ha enmarcado su papel en torno a la liquidación, la custodia de las reservas de monedas estables y los servicios de custodia de ETF criptográficos, alegando la fontanería.
Todos los bancos importantes compiten por controlar el envoltorio, el custodio, el agente de garantía o la infraestructura de servicios a través de la cual fluye Bitcoin.
Dos caminos por la misma fontanería
En el caso alcista, la claridad regulatoria y los controles de custodia más estrictos normalizan el uso de BTC y ETH como garantía prometida para los prestatarios institucionales.
El informe de tokenización de Citi de junio de 2026 sitúa los activos tokenizados globales en aproximadamente 17 mil millones de dólares en la actualidad, con un pronóstico alcista para 2030 de 8,2 billones de dólares.
Si esa trayectoria se mantiene, la garantía criptográfica se convierte en una característica rutinaria de los préstamos bancarios, los bonos del Tesoro tokenizados crecen como el activo de margen institucional preferido y Bitcoin se vuelve más útil como instrumento de balance.
Las tuberías que Morgan Stanley y Galaxy están montando se extienden a la banca privada a gran escala, incorporando la riqueza autocustodiada a carteras administradas donde se puede financiar, informar y desplegar.
En el caso bajista, la volatilidad y el riesgo operativo mantienen a los bancos anclados al envoltorio del ETP. Los programas de garantía directa de Bitcoin siguen siendo estrictamente elegibles y con altos descuentos, con un alcance limitado más allá de una base institucional estrecha.
Los bancos se apoyan en depósitos y bonos del Tesoro tokenizados, y HSBC expandió su servicio de depósito tokenizado a clientes estadounidenses en abril de 2026, lo que permitió el movimiento de fondos en cadena las 24 horas del día, los 7 días de la semana, sin riesgo de liquidación de la cadena pública, mientras que los préstamos brutos de BTC siguen confinados a un pequeño conjunto de prestamistas cripto-nativos y fondos de cobertura.
Las salidas de ETF de Bitcoin se convierten en una característica recurrente, ya que el envoltorio regulado atrae capital que también sale por la misma puerta cuando cambia el sentimiento.
El bucle de apalancamiento
Ninguno de los dos escenarios elimina las consecuencias estructurales de la propia colateralización.
Galaxy Research estimó que los préstamos con garantía criptográfica alcanzaron los 73.590 millones de dólares en el tercer trimestre de 2025, divididos entre préstamos DeFi (55,7%), CeFi (33,1%) y monedas estables con garantía criptográfica (11,2%).
A medida que los bancos se expandan desde la garantía de ETP hacia préstamos directos de BTC y ETH, una mayor parte del comportamiento de los precios de Bitcoin reflejará los ciclos de desapalancamiento institucional.
Los 4.400 millones de dólares en salidas de ETF al contado que empujaron a Bitcoin por debajo de los 60.000 dólares esta semana muestran con qué rapidez los envoltorios regulados pueden transmitir ventas institucionales. Agregue a ese mecanismo llamadas de margen de préstamos directos respaldados por criptomonedas, y las reducciones generarán más ventas forzadas de las que el mercado ha procesado históricamente.
El acuerdo de Morgan Stanley con Galaxy es un embudo de gestión de patrimonio: la riqueza criptográfica externa ingresa a la maquinaria de cartera del banco, se vuelve financiable y reportable, y se correlaciona más con cualquier cosa que haga que los inversores institucionales reduzcan el riesgo.
La adopción de Bitcoin se integra en los mismos circuitos colaterales que gobiernan todas las demás clases de activos, con todas las ventajas estructurales y la exposición al desapalancamiento que ello conlleva.
]]>El 31 de marzo, Moody’s asignó calificaciones provisionales de Ba2 a hasta 100 millones de dólares en bonos de ingresos sujetos a impuestos para el Proyecto Financiero Waverose. Los bonos están garantizados por un préstamo a NH CleanSpark Borrower Trust 2026-1, con Bitcoin (BTC) como garantía prometida.
Esas cifras establecen las condiciones bajo las cuales las finanzas tradicionales aceptaron trabajar con Bitcoin: 72,06 centavos de crédito por cada dólar de valor de garantía, una ventana de exposición de dos días para actuar ante los movimientos de precios y una cobertura de garantía inicial de 1,60 veces, lo que obliga a actuar cuando cae a 1,40 veces.
Bitcoin ha pasado años buscando legitimidad como reserva de valor, reserva del tesoro corporativo y activo ETF. El acuerdo de New Hampshire apunta a Bitcoin como garantía.
La garantía es aquello donde un activo obtiene utilidad crediticia, algo que las instituciones pueden pedir prestado contra estructuras internas que los mercados crediticios pueden entender, valorar y, cuando sea necesario, liquidar rápidamente. Esa es la línea que Bitcoin acaba de cruzar.
Por qué esto es importante: Esta es la primera vez que Bitcoin se traduce formalmente en términos crediticios que los mercados públicos entienden. En lugar de mantenerse o comercializarse, a BTC ahora se le asigna un valor de endeudamiento, un umbral de liquidación y un precio de estrés, convirtiéndolo de un activo en una garantía financiera utilizable. Ese cambio abre una nueva fuente de liquidez para los tenedores, pero también introduce un sistema donde las caídas de precios pueden desencadenar ventas automáticas en múltiples estructuras a la vez.
El precio de apertura de la confianza.
La estructura Waverose es un bono de ingresos de conducto sujeto a impuestos.
El papel de New Hampshire termina en el conducto, y los tenedores de bonos asumen todo el riesgo de pérdida. Se trata de fontanería institucional de recursos limitados.
De esa estructura se derivan dos cosas. Primero, mantiene el riesgo en cuarentena: si la garantía se rompe, los tenedores de bonos absorben la pérdida. En segundo lugar, establece los términos precisos bajo los cuales las finanzas tradicionales decidieron que Bitcoin podría ingresar al sistema crediticio.
Con una cobertura de garantía inicial de 1,60 veces, el bono comienza con una deuda equivalente a aproximadamente el 62,5% del valor de la garantía. El disparador de 1,40x, en el que se activa la acción automática, implica una deuda de aproximadamente el 71,4%.
La estructura llega a su punto máximo cuando BTC cae aproximadamente un 12,5% desde el precio de emisión, un movimiento que Bitcoin ha ejecutado de forma rutinaria.
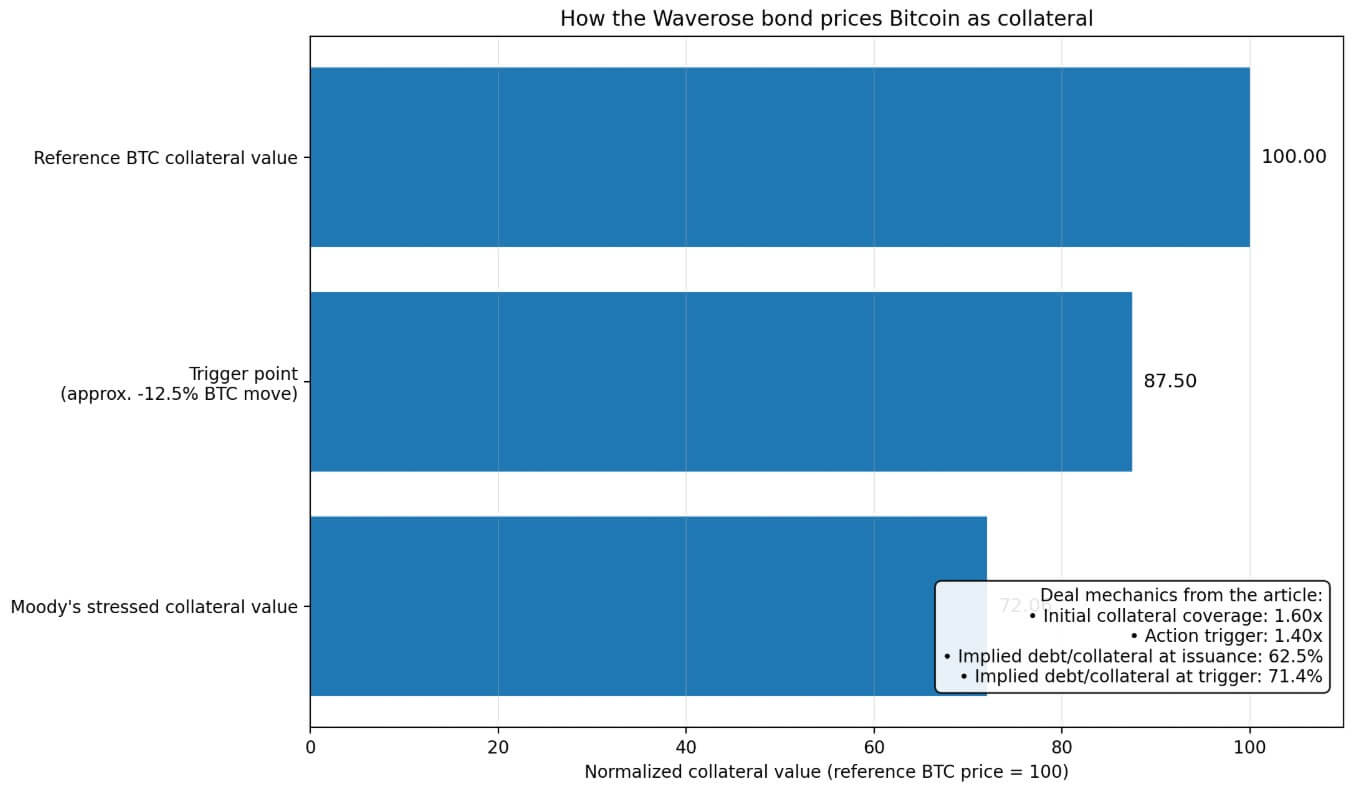
Moody’s destacó el valor de la garantía en el 72,06% del precio de mercado. Asignada al precio de Bitcoin del 1 de abril en la zona de $68,000, la zona de estrés cae cerca de $49,600.
Standard Chartered estimó su argumento bajista a corto plazo para Bitcoin en 50.000 dólares, y las firmas financieras tradicionales calibraron su primer recorte de las finanzas públicas sobre Bitcoin casi exactamente en la cima de un camino bajista que uno de los bancos más grandes del mundo todavía considera alcanzable.
De propiedad a prendada
New Hampshire llegó junto con otros dos movimientos recientes que apuntan en la misma dirección.
En febrero, S&P asignó la primera calificación a una transacción financiera estructurada respaldada por Bitcoin. La transacción fue Ledn Issuer Trust 2026-1, con aproximadamente $199,1 millones en préstamos garantizados por 4.078,87 BTC, con un valor justo de mercado de aproximadamente $356,9 millones, lo que implica un LTV de aproximadamente el 55,8% al inicio.
En marzo, Better y Coinbase lanzaron lo que llamaron la primera hipoteca conforme respaldada por criptomonedas, en la que un prestatario promete 250.000 dólares en BTC para financiar un pago inicial de 100.000 dólares, mientras que el primer gravamen sigue respaldado por Fannie Mae.
Bitcoin recibió tres envoltorios de crédito en aproximadamente seis semanas, cada uno con diferentes recortes, mecanismos de liquidación y restricciones regulatorias. Juntos, describen un proceso en el que Bitcoin ingresa a los mercados crediticios a través de múltiples puertas a la vez, y esas puertas se están acercando cada vez más a las finanzas domésticas ordinarias.
| Estructura | Fecha | Tipo de envoltorio | Garantía / prenda | Corte de pelo / Lacional | ¿Quién corre el riesgo? | Por qué es importante |
|---|---|---|---|---|---|---|
| Waverose / Nuevo Hampshire | 31 de marzo de 2026 | Bono de ingresos de conductos sujetos a impuestos | Bitcoin prometido como garantía para bonos garantizados por un préstamo a NH CleanSpark Borrower Trust 2026-1 | Moody’s estresó la garantía en 72,06% del valor de mercado; 1,60x cobertura de garantía inicial; acción desencadenada en 1,40x; La relación deuda-colateral implícita comienza alrededor 62,5% y se eleva a 71,4% en el gatillo | Los tenedores de bonos absorben pérdidas si falla la garantía; no se han prometido fondos públicos de New Hampshire | Muestra Bitcoin entrando crédito adyacente a las finanzas públicas como garantía calificada, no sólo como un activo propio |
| Fideicomiso de emisores Ledn 2026-1 | febrero 2026 | Finanzas estructuradas / ABS | Apenas 199,1 millones de dólares en préstamos garantizados por 4.078,87 BTC con un valor justo de mercado de aproximadamente 356,9 millones de dólares | Acerca de 55,8% LTV al inicio | Inversores en el acuerdo de financiación estructurada; Riesgo vinculado a mecanismos de garantía, operaciones y liquidación. | Marca la entrada de Bitcoin en finanzas estructuradas calificadas |
| Mejor / Producto hipotecario Coinbase | marzo 2026 | Hipoteca conforme/préstamo de pago inicial respaldado por criptomonedas | Promesas del prestatario $250,000 en BTC para obtener un $100,000 préstamo para el pago inicial de la vivienda, mientras que el primer gravamen sigue respaldado por Fannie Mae | El ejemplo implica un 40% tasa de avance en BTC prometido | El riesgo reside en la estructura de préstamos respaldada por criptomonedas, mientras que la primera hipoteca sigue estando conforme por separado/respaldada por Fannie. | Impulsa la garantía de Bitcoin más cerca de las finanzas del hogar y plomería hipotecaria convencional |
El mercado municipal estadounidense tenía 4,4 billones de dólares en bonos en circulación en el cuarto trimestre de 2025. Los hogares poseían el 48% directamente y alrededor del 21% a través de fondos mutuos.
Los munis ocupan un lugar psicológico específico en la cultura del ahorro estadounidense, donde los asesores depositan dinero para los clientes que desean seguridad junto con la eficiencia fiscal.
El bono Waverose aterriza en el rincón del conducto imponible. La emisión de munis sujetas a impuestos ascendió a sólo unos 33.000 millones de dólares en 2025, menos del 6% del total del mercado. Por 100 millones de dólares, este acuerdo representa aproximadamente el 0,0023% del mercado municipal en circulación.
Un mecanismo para dos futuros potenciales
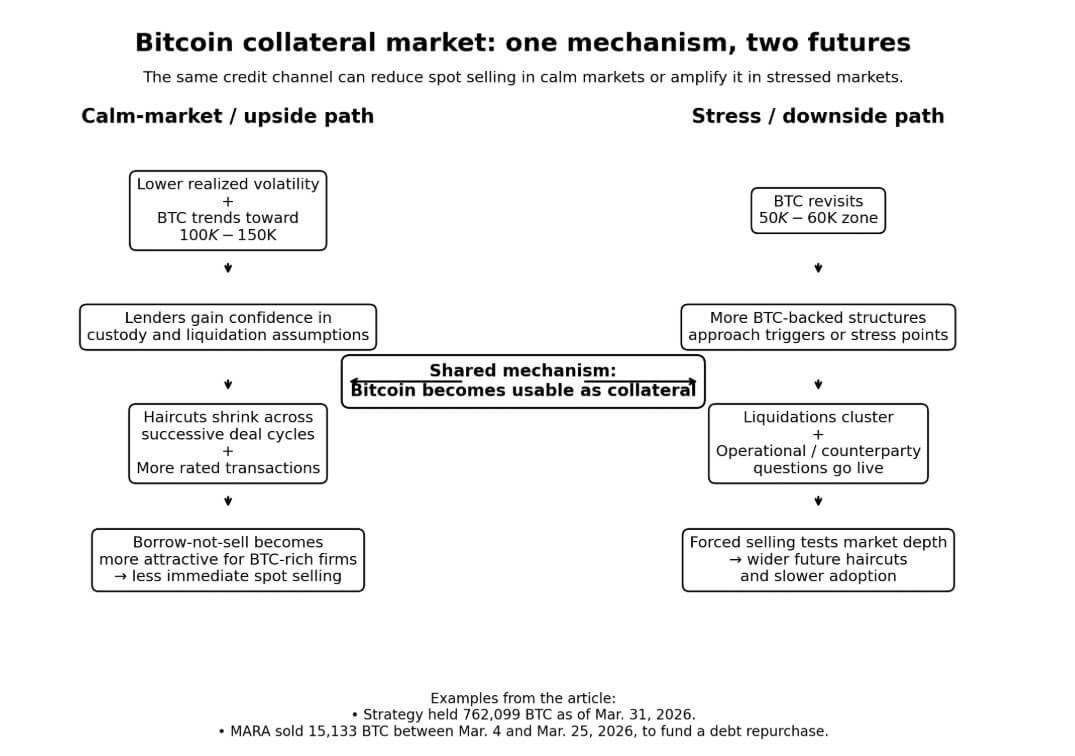
Para los tenedores de Bitcoin y las empresas con mucha tesorería, la utilidad de la garantía se reduce en direcciones opuestas dependiendo de hacia dónde se dirige el precio.
La estrategia tenía 762.099 BTC al 31 de marzo. Entre el 4 y el 25 de marzo, MARA vendió 15.133 BTC por aproximadamente $1.1 mil millones para financiar una recompra de deuda, que fueron ventas al contado para cubrir una obligación del balance.
Un mercado de garantías BTC en funcionamiento se encuentra entre las dos posturas de acumulación total y liquidación total, al tiempo que proporciona crédito contra reservas que permite a los tenedores recaudar capital mientras mantienen su posición en Bitcoin.
Fidelity señaló en marzo que las empresas públicas y los ETF juntos poseen aproximadamente el 12% del suministro circulante de Bitcoin, y que 2025 fue el año menos volátil de Bitcoin registrado, según la volatilidad realizada anualizada.
Si eso se mantiene y Bitcoin cotiza hacia el rango de 100.000 a 150.000 dólares que Bernstein proyectó para finales de 2026, el canal de garantía se vuelve realmente atractivo. Las empresas ricas en BTC mantienen grandes reservas con una menor volatilidad realizada, los prestamistas generan confianza en los supuestos de liquidación y el recorte necesario para acceder al crédito se reduce en los sucesivos ciclos de negociación.
Cada transacción calificada agrega datos al historial casi vacío de Bitcoin como garantía prometida. Un segundo acuerdo, un tercero, un grupo, y el precio de la confianza comienza a comprimirse.
La caja bajista pasa por la dirección opuesta del mismo mecanismo. El hecho de que Bitcoin vuelva a alcanzar los $50,000, cerca de la proyección a la baja de Standard Chartered y cerca de la zona de estrés de Moody’s respecto de los precios actuales, vuelve viva la cuestión operativa.
Las empresas comienzan a preguntarse si los mecanismos de liquidación funcionan correctamente cuando todas las estructuras respaldadas por BTC deben salir de inmediato.
El trabajo de calificación de S&P sobre Ledn ABS señaló el riesgo operativo y de contraparte, el riesgo de eventos y la mecánica de liquidación como las principales incertidumbres para el crédito respaldado por Bitcoin. Señaló la capacidad del mercado para absorber las ventas forzadas de múltiples estructuras que activan los factores desencadenantes dentro de la misma ventana de precios.
Una estructura que reduzca las ventas forzadas en mercados tranquilos puede concentrarlas en mercados turbulentos. Esa es la geometría inherente del crédito garantizado, y la volatilidad de Bitcoin hace que la geometría sea más nítida de lo que sería para cualquier activo pignorado convencional.
La primera versión de las finanzas públicas respaldadas por Bitcoin es pequeña, de grado especulativo y está diseñada para un territorio de conducto sujeto a impuestos. La arquitectura está restringida porque esas restricciones eran las únicas condiciones en las que se comprometería el sistema crediticio.
Lo que Moody’s publicó el 31 de marzo fue un cronograma de precios para la entrada de Bitcoin en los mercados crediticios: las condiciones bajo las cuales los inversores en bonos establecen para aceptarlo como garantía.
Los acuerdos futuros se negociarán según ese cronograma, endureciendo los recortes si la volatilidad cae, ampliándolos si aumenta, probando diferentes acuerdos de custodia y avanzando hacia el límite del grado de inversión.
Cada iteración añade memoria institucional a un mercado que actualmente casi no tiene ninguna.
Bitcoin tardó años en convertirse en algo que las instituciones pudieran comprar a través de canales regulados. Convertirse en algo a lo que puedan prestar seguirá la misma lógica de crecimiento incremental y condicional, construido sobre un historial acumulado.
]]>Bitcoin se está adentrando cada vez más en las finanzas de los hogares estadounidenses a medida que los compradores de viviendas, presionados por los altos costos de endeudamiento y la oferta limitada, buscan nuevas formas de financiar un pago inicial sin vender sus activos digitales.
El 26 de marzo, Better Home & Finance y Coinbase lanzaron una estructura que permite a los prestatarios elegibles prometer Bitcoin o la moneda estable USD Coin (USDC) para obtener un préstamo separado para el pago inicial y al mismo tiempo obtener una hipoteca estándar sobre la vivienda.
El acuerdo lleva a las criptomonedas a una de las partes más vigiladas del sistema crediticio de EE. UU. en un momento en que las presiones de asequibilidad ya están cambiando quién puede comprar una casa y cuándo.
El momento es fundamental para el discurso, ya que el informe de Realtor.com de 2026 sitúa la brecha en la oferta de viviendas en Estados Unidos en 4,03 millones de viviendas.
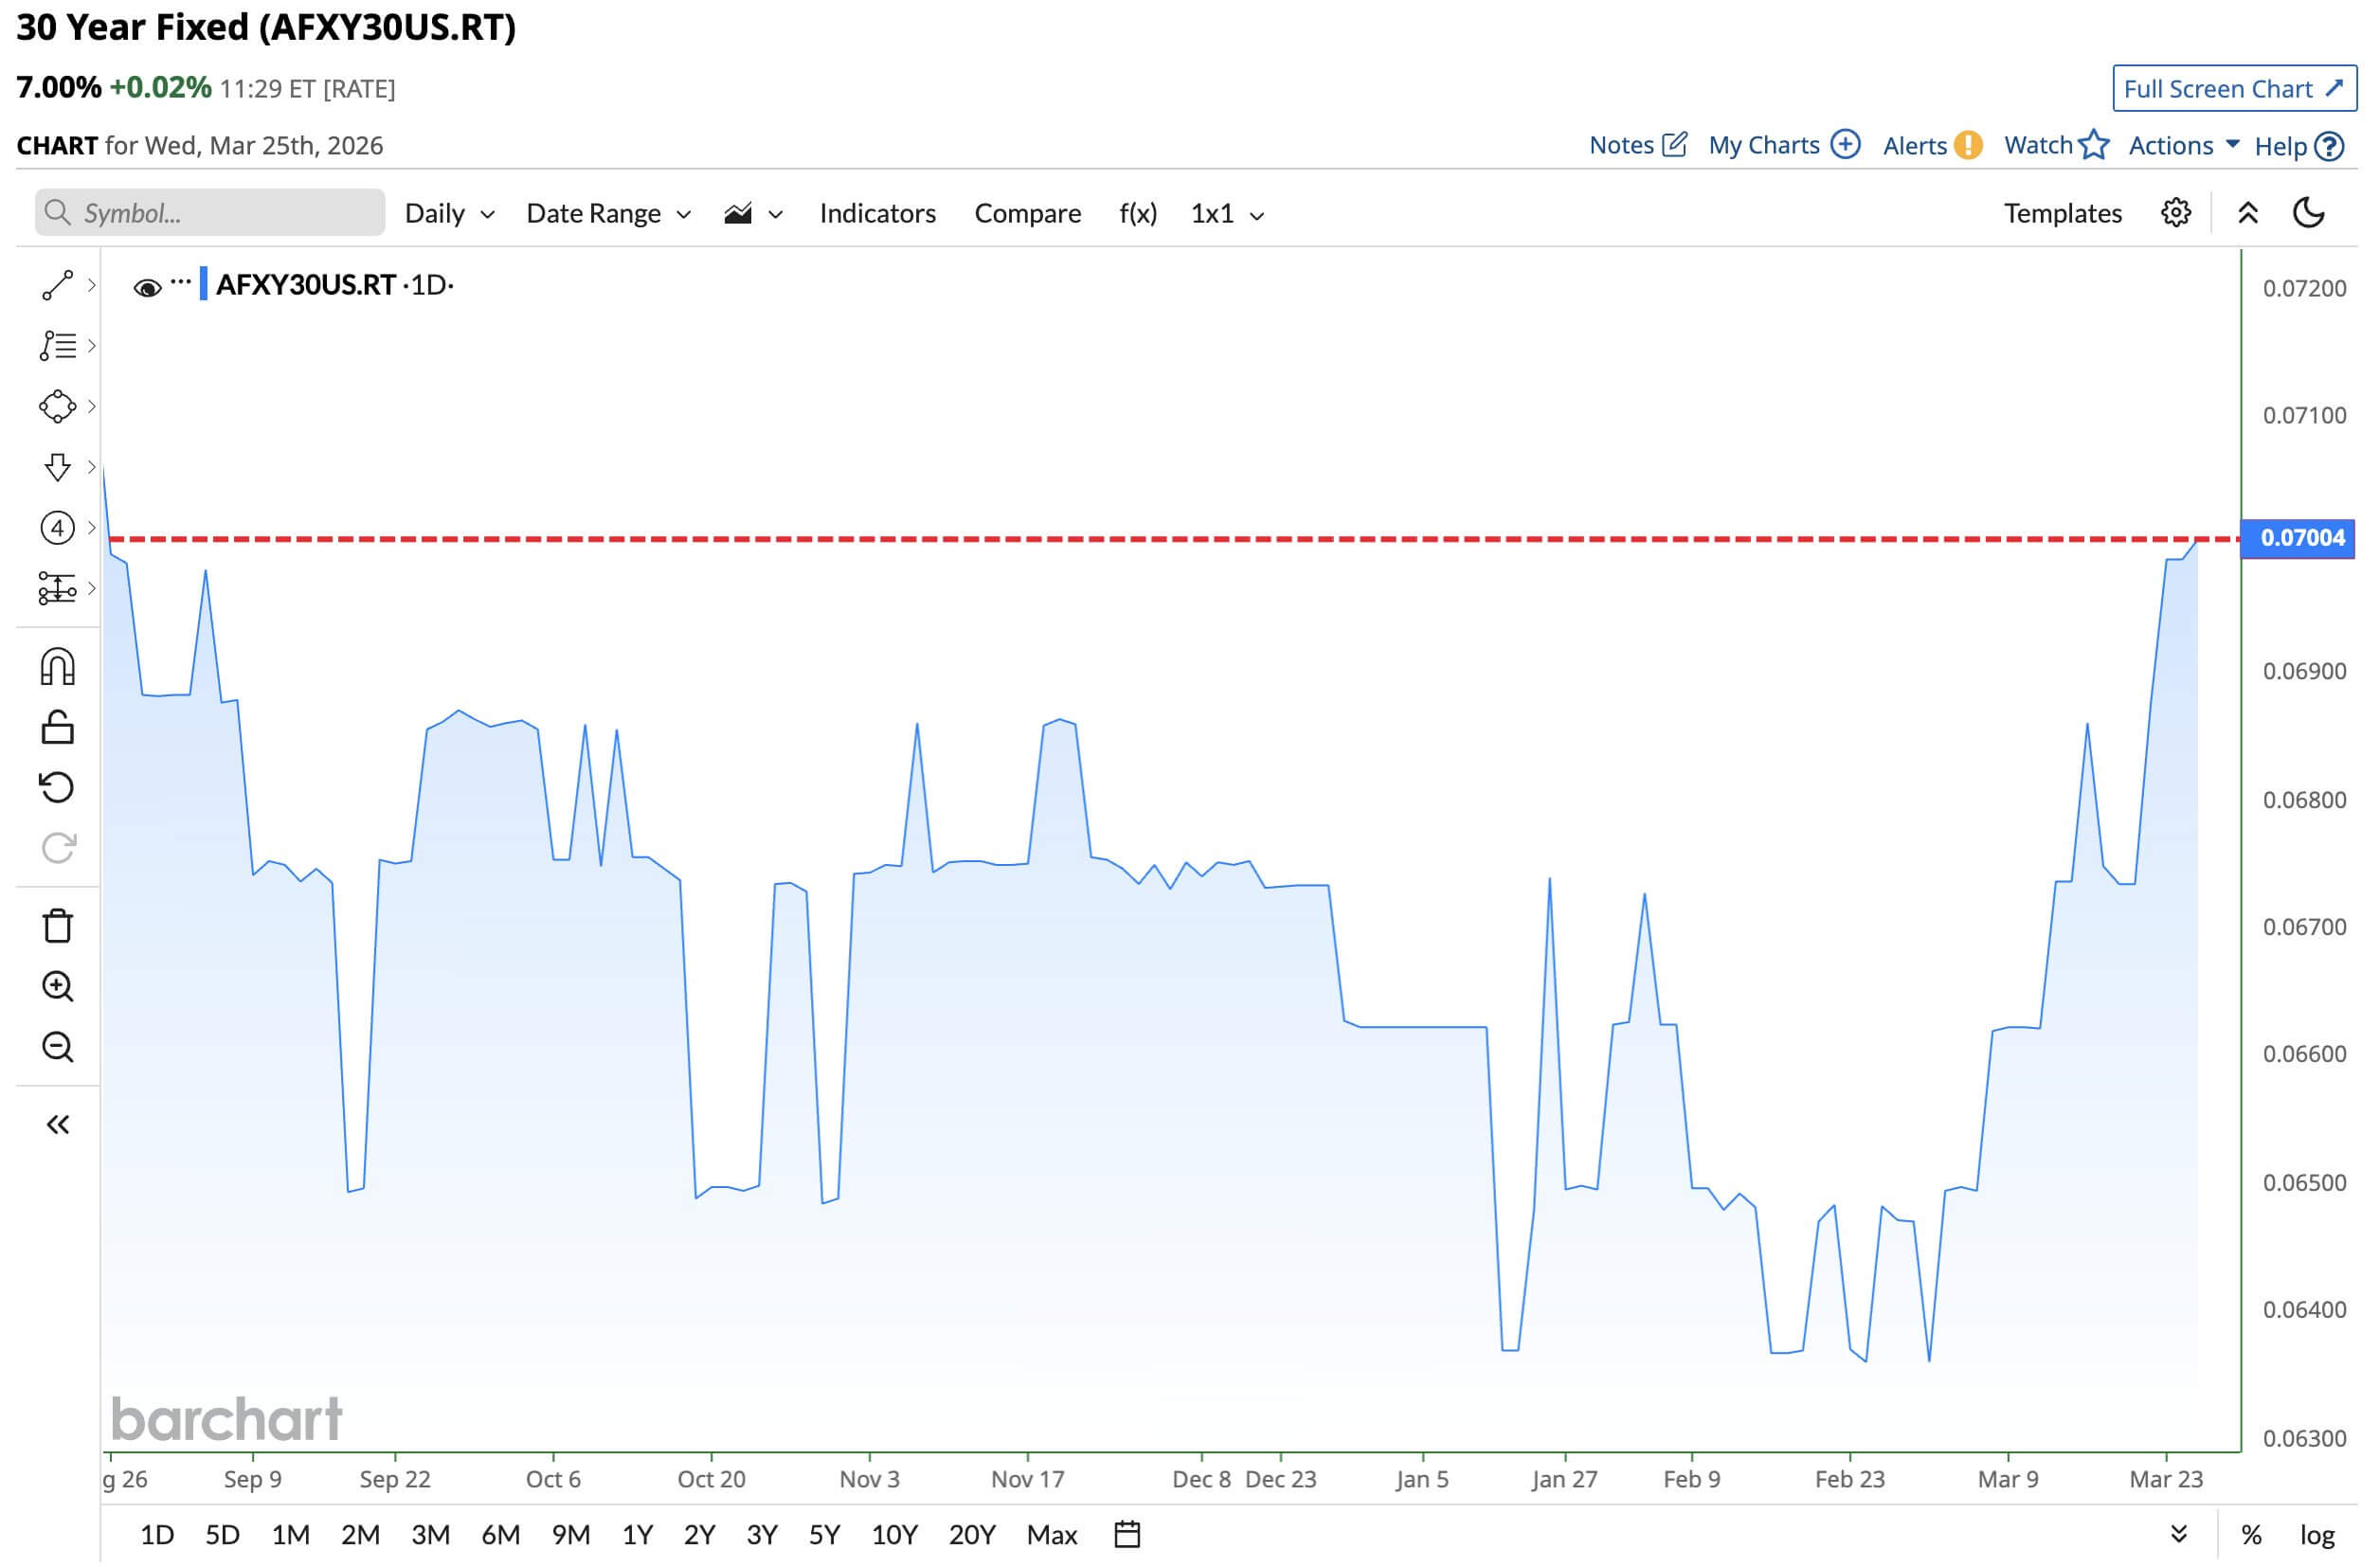
Esto se produce cuando la tasa hipotecaria promedio a 30 años subió recientemente al 7%, mientras que el total de solicitudes de hipotecas cayó un 10,5% y las solicitudes de compra cayeron un 5,4%. Al mismo tiempo, los compradores por primera vez representaron sólo el 21% del mercado en el último perfil de la Asociación Nacional de Agentes Inmobiliarios.
En ese contexto, los prestamistas y las empresas de criptomonedas están apostando a que una clase cada vez mayor de posibles compradores tiene riqueza en activos digitales pero carece de la liquidez en efectivo necesaria para eliminar una de las mayores barreras a la propiedad de una vivienda.
Una nueva ruta hacia el mercado hipotecario
El producto respaldado por Coinbase está dirigido a prestatarios que desean conservar la exposición a los mercados criptográficos en lugar de liquidar tenencias para recaudar efectivo para el pago inicial.
Para muchos, esa decisión es algo más que la sincronización del mercado. Vender criptomonedas también puede generar una factura de impuestos y obligar a los inversores a reducir posiciones que consideran tenencias a largo plazo.
Teniendo esto en cuenta, la estructura se construye en torno a dos préstamos al cierre. La primera es una hipoteca estándar sobre la propiedad. El segundo es un préstamo con financiación privada garantizado por criptomonedas prometidas y utilizado para financiar el pago inicial en efectivo.
Better dice que las opciones de hipoteca fija a 15 y 30 años estarán disponibles, sujetas a la aprobación del crédito, y que los préstamos están diseñados de acuerdo con las pautas de Fannie Mae para que la hipoteca siga siendo un préstamo conforme.
Esa distinción es importante. El producto no reemplaza la hipoteca tradicional por un préstamo criptográfico. En cambio, envuelve una capa de financiación criptosegurada alrededor del pago inicial y deja la hipoteca principal en un formato convencional.
Para los prestatarios que utilizan Bitcoin, el valor de la garantía inicial debe ser al menos el 250% del monto del préstamo en moneda fiduciaria. Para los prestatarios que utilizan USDC, el valor de la garantía inicial debe ser al menos del 125%.
En términos prácticos, un prestatario podría prometer 250.000 dólares en Bitcoin para desbloquear un préstamo de pago inicial en efectivo de 100.000 dólares, o 125.000 dólares en USDC para obtener el mismo resultado.
Las empresas están promoviendo el acuerdo como una forma de preservar la propiedad de los activos digitales mientras obtienen acceso al mercado inmobiliario. Mejor dice que ambos préstamos pueden compartir la misma tasa de interés y plazo de amortización, creando un único pago mensual combinado.
La tensión en la vivienda crea una abertura
El atractivo del producto está directamente relacionado con un mercado inmobiliario al que se ha vuelto más difícil ingresar, especialmente para los compradores más jóvenes.
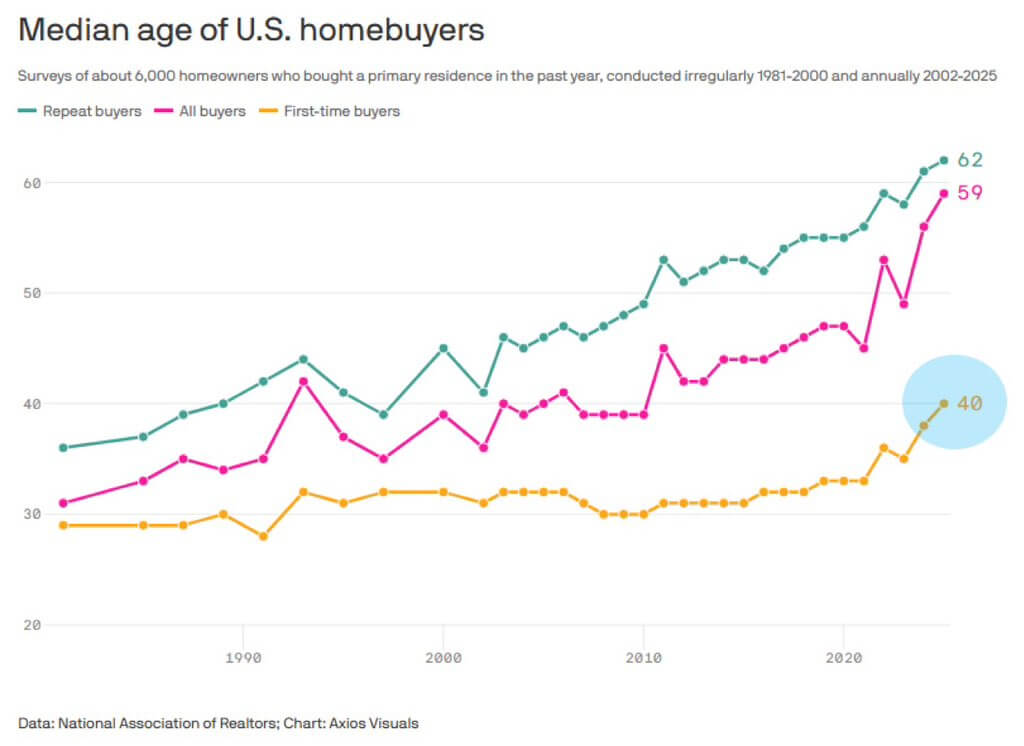
La edad promedio de quien compra una vivienda por primera vez alcanzó los 40 años en 2025, según la Asociación Nacional de Agentes Inmobiliarios, lo que refleja el efecto combinado de las altas tasas hipotecarias, los elevados precios de las viviendas y el inventario limitado.
La presión es aún más grave para los hogares de niveles inferiores de ingresos. El índice de costo de vivienda de NAHB/Wells Fargo para el segundo trimestre de 2025 mostró que una familia típica necesitaba el 36% de sus ingresos para el pago de la hipoteca de una casa nueva mediana. Para los hogares de bajos ingresos, esa proporción aumentó por encima del 71%.
Esas cifras ayudan a explicar por qué las empresas ven una oportunidad en vincular los activos digitales con la financiación de la vivienda. La suscripción tradicional depende en gran medida de ingresos documentados, historial crediticio y reservas de efectivo.
Ese marco tiende a favorecer a los hogares que ya han acumulado riqueza a través del valor de la vivienda, el aumento de los ingresos o activos financieros establecidos desde hace mucho tiempo.
Al mismo tiempo, millones de estadounidenses han creado posiciones en criptomonedas. A modo de contexto, alrededor del 20% de los adultos estadounidenses, equivalente a 52 millones de personas, poseen algún tipo de activo criptográfico, y la mayoría de ellos son jóvenes.
El informe NCA 2025 State of Crypto Holders confirmó que el 67% de los poseedores de tokens tienen 45 años o menos, y el 26% gana menos de 75.000 dólares al año.
Eso le da al producto un mercado objetivo claro: compradores más jóvenes con una exposición significativa a las criptomonedas pero con una voluntad o capacidad limitada para convertir esas tenencias en efectivo en el momento de la compra.
Cómo funciona el compromiso criptográfico
Las empresas han intentado estructurar el producto para que se parezca menos a un criptopréstamo volátil y más a una herramienta de financiación compatible con hipotecas.
Los prestatarios que prometen Bitcoin o USDC no están sujetos a llamadas de margen ni requisitos de recarga si el valor de mercado de su garantía cae.
Mejor dicho, los movimientos del mercado por sí solos no desencadenan la liquidación. En cambio, los activos pignorados sólo están en riesgo si un prestatario se retrasa 60 días en los pagos, un umbral que, según las empresas, refleja el tratamiento del estrés de pago en las hipotecas conformes.
La criptografía se mantiene bajo custodia durante la vigencia del préstamo para el pago inicial y se devuelve una vez que se paga la obligación. Los prestatarios no pueden negociar los activos pignorados mientras estén bloqueados, lo que preserva la propiedad pero restringe la flexibilidad.
Para los prestatarios del USDC, la moneda estable puede seguir obteniendo recompensas, lo que podría ayudar a compensar los costos del servicio hipotecario y reducir la carga financiera neta efectiva del prestatario.
Mientras tanto, la ambición más amplia va más allá de un producto hipotecario. Better y Coinbase dicen que tienen la intención, con el tiempo, de ampliar la gama de activos digitales elegibles para incluir acciones tokenizadas, renta fija y otros activos inmobiliarios tokenizados.
Esto representa una señal de que ven la oferta hipotecaria como un primer paso para incorporar la riqueza en cadena a la financiación de consumo convencional.
Apoyo político y resistencia política
Mientras tanto, este lanzamiento llega en un clima político que se ha vuelto más receptivo a las criptomonedas, pero no sin resistencia.
El papel de Fannie Mae, junto con la supervisión de la Agencia Federal de Financiamiento de la Vivienda, podría ayudar a que dichos productos sean más comunes que las ofertas anteriores de hipotecas criptovinculadas.
El año pasado, el director de la FHFA, Bill Pulte, ordenó a Fannie Mae y Freddie Mac que se prepararan para incluir las criptomonedas como un activo en las solicitudes de hipotecas, lo que refleja un apoyo más amplio a la industria de activos digitales por parte de la administración Trump.
Esa apertura política creó espacio para productos comerciales construidos en torno a la criptoriqueza, pero también generó críticas de los legisladores que ven la idea como una nueva fuente de riesgo para la financiación de la vivienda.
Los senadores demócratas, encabezados por Elizabeth Warren, objetaron la propuesta, argumentando que la política actual no permite que los canales hipotecarios respaldados por el gobierno federal consideren la criptomoneda a menos que primero se haya convertido a dólares estadounidenses y se haya documentado adecuadamente.
Advirtieron que ampliar los criterios de suscripción para incluir criptomonedas no convertidas podría introducir nuevos riesgos tanto para el mercado inmobiliario como para el sistema financiero en general.
Esa crítica va al corazón del debate en torno a productos como Better’s.
Sus partidarios los ven como una forma de traducir la riqueza digital en acceso al mundo real sin obligar a los prestatarios a vender activos y abandonar el mercado. Los críticos ven un peligro en acercar una clase de activos volátiles y aún en desarrollo a los cimientos de los préstamos hipotecarios estadounidenses.
Por lo tanto, el resultado final puede depender de si las hipotecas respaldadas por criptomonedas siguen siendo una herramienta de nicho para los tenedores de activos digitales adinerados o evolucionan hacia un canal de financiación más amplio para los compradores excluidos por el obstáculo tradicional del pago inicial.
]]>Los comerciantes de polimercados están valorando la perspectiva de que China legalice las compras de Bitcoin en el país en aproximadamente un 5%.
A primera vista, la cifra parece desdeñosa. Aun así, plantea la cuestión de si el gobierno chino permitirá explícitamente a los ciudadanos convertir renminbi en Bitcoin dentro de China continental para finales de 2026.
Esa distinción es importante porque la arquitectura regulatoria que Beijing completó recientemente apunta en la dirección opuesta.
El mercado de predicciones plantea una pregunta binaria: ¿Anunciará la República Popular China antes del 31 de diciembre de 2026 que los ciudadanos chinos pueden comprar Bitcoin legalmente con yuanes dentro de China?
La resolución depende del anuncio en sí, no de su implementación. Excluye los sandboxes de Hong Kong, los productos extraterritoriales y las soluciones institucionales. Esta es una prueba de las barreras bancarias internas y las vías de compra legal, la infraestructura exacta que China pasó el último año desmantelando sistemáticamente.
La prohibición acaba de reforzarse
En febrero de 2026, los reguladores chinos emitieron un amplio aviso conjunto que codificaba efectivamente la “Prohibición 2.0”. El documento reafirma que la actividad comercial de moneda virtual constituye una actividad financiera ilegal y que las criptomonedas no tienen estatus de moneda de curso legal.
Sin embargo, se extiende más allá del marco de septiembre de 2021 al que reemplaza, y se dirige explícitamente al marketing, la facilitación del tráfico, la compensación de pagos e incluso el nombramiento o registro de entidades que respaldan la actividad criptográfica.
El aviso señala a las monedas estables como un área prioritaria de aplicación de la ley, prohibiendo la emisión extraterritorial no autorizada de monedas estables vinculadas al yuan y enmarcándolas como vectores de lagunas en la lucha contra el lavado de dinero, fraude y transferencias transfronterizas de fondos no autorizadas.
También introduce un elemento de disuasión civil: invertir en monedas virtuales o productos relacionados ahora viola el “orden público y las buenas costumbres”, haciendo que dichas transacciones sean legalmente inválidas e imponiendo pérdidas personales a los inversores.
Este no fue un memorando de campaña. Derogó el aviso de 2021, constituyéndose como la nueva base legal. Para cualquiera que apueste por una reversión para fin de año, el cronograma parece castigador.
| Capa de política | Qué es (inglés sencillo) | ¿Esto satisface el “SÍ” de Polymarket? | Situación continental (marco posterior a febrero de 2026) | ¿“Válvula de presión” de Hong Kong? |
|---|---|---|---|---|
| Compra minorista onshore (RMB→BTC) | La gente común puede convertir legalmente yuanes en Bitcoin dentro de China continental (a través de aplicaciones/intercambios/OTC que son legales). | Sí | Prohibido | No — Hong Kong no cambia la legalidad de las compras de RMB → BTC en el continente. |
| Bolsas/centros de negociación (licencias nacionales) | Los centros de intercambio o comercio de cifrado con licencia de la República Popular China operan legalmente y pueden prestar servicios a los residentes del continente. | No | Prohibido / dirigido | Sí — Hong Kong puede otorgar licencias para VASP/lugares, pero esto sigue siendo offshore y no legaliza los locales continentales. |
| Rieles bancarios (depósitos/liquidación en RMB) | Los bancos/empresas de pagos pueden proporcionar cuentas en RMB, depósitos/retiros y liquidación/compensación para transacciones relacionadas con criptomonedas. | No (a menos que permita explícitamente la compra legal de RMB→BTC en el país) | Dirigido / prohibido (Los rieles y la facilitación son un enfoque) | Parcial — las vías bancarias de Hong Kong pueden respaldar la actividad autorizada en Hong Kong; no reabre los rieles del RMB para el comercio de criptomonedas en el continente. |
| Productos de custodia/corretaje | Las entidades reguladas pueden custodiar BTC para los clientes u ofrecer exposición a BTC negociada (fondos, notas estructuradas, envoltorios). | No | Prohibido (tratado como “actividades/productos relacionados con la moneda virtual”) | Sí — Hong Kong puede albergar productos regulados (por ejemplo, ETF/custodia) en una jurisdicción controlada. |
| Legalidad minera | La minería es legal/regulada (licencias, impuestos, acceso a la red) en lugar de prohibida/castigada. | No | Prohibido (sin adaptaciones; la aplicación puede variar localmente) | No — Hong Kong no es un centro minero; no legaliza la minería continental. |
| Acceso a Hong Kong (ETF/stablecoins) | Exposición a través de ETF criptográficos al contado de Hong Kong; monedas estables con licencia de Hong Kong; pilotos de tokenización bajo las reglas de HK. | No (explícitamente excluido por el marco “dentro de China” del mercado) | No aplicable a la legalidad continental; Aún se aplican restricciones en el continente. | Sí — Los ETF + licencias de monedas estables + pilotos supervisados actúan como experimentación en el extranjero sin liberalización continental. |
| Soluciones institucionales extraterritoriales | Los intercambios/productos/instituciones extraterritoriales ofrecen exposición a BTC; Los usuarios continentales acceden a través de VPN/OTC/canales transfronterizos. | No | Dirigido / prohibido (especialmente solicitación/comercialización/facilitación de tráfico y vectores de flujo de fondos transfronterizos) | Parcial — Hong Kong puede albergar productos, pero el “acceso continental” sigue estando políticamente restringido y no cumple con el criterio de compra interna. |
Hong Kong como experimento controlado
El enfoque de Beijing hacia las criptomonedas se vuelve más claro cuando se ve a través de la lente del papel de Hong Kong como laboratorio regulatorio.
En abril de 2024, Hong Kong lanzó los primeros ETF spot de Bitcoin y Ethereum de Asia, comercializados explícitamente como productos para una jurisdicción donde el comercio continental sigue prohibido.
El marco de licencias de monedas estables de la ciudad entró en vigor en agosto de 2025, aunque a principios de 2026, el registro de la Autoridad Monetaria de Hong Kong no mostraba ningún emisor con licencia.
Se espera que el primer lote llegue en marzo de 2026 y los reguladores han señalado que será “un número muy pequeño”.
Incluso la experimentación extraterritorial enfrenta limitaciones políticas. El Financial Times informó que los gigantes tecnológicos chinos, incluidos Ant Group y JD.com, suspendieron los planes para una moneda estable en Hong Kong después de la intervención de Beijing.
El mensaje: la innovación puede realizarse en entornos controlados, pero sólo cuando refuerza, en lugar de eludir, la supervisión central.
Esta estructura permite a Beijing permitir el uso de pilotos contenidos, como ETF, marcos de tokenización y monedas estables con licencia, al tiempo que mantiene una barrera impermeable a las conversiones internas de renminbi a Bitcoin.
Hong Kong funciona como una válvula de presión, no como un anticipo de la política continental.

La paradoja de la tokenización
El bombardeo regulatorio de China en febrero de 2026 también aclaró dónde se permiten los activos digitales: en carriles de tokenización autorizados y estrictamente supervisados.
El 6 de febrero, la Comisión Reguladora de Valores de China reforzó la supervisión de los valores respaldados por activos tokenizados en el extranjero vinculados a activos en el país, lo que requiere mejores presentaciones, divulgaciones y coordinación transfronteriza.
El mismo día, un aviso del Banco Popular de China combinó la represión de la moneda virtual con un lenguaje que estipulaba que los productos tokenizados respaldados por activos locales estarían sujetos a una estricta investigación.
Tres días después, Reuters enmarcó la medida como el establecimiento de una vía legal para la emisión extraterritorial de tokens respaldados por activos continentales, incluso cuando la emisión de activos del mundo real a nivel nacional sigue prohibida.
La interpretación se alinea con la postura más amplia de Beijing: las finanzas digitales son aceptables cuando son auditables, supervisadas por el Estado y canalizadas a través de entidades aprobadas. El comercio no regulado no lo es.
McKinsey pronostica una capitalización de mercado de activos tokenizados de aproximadamente 2 billones de dólares para 2030, con un escenario alcista de alrededor de 4 billones de dólares, excluyendo “criptomonedas como Bitcoin”.
Beijing puede ser simultáneamente agresivamente a favor de la tokenización y en contra del comercio de Bitcoin, porque la tokenización se alinea con la infraestructura de vigilancia y control del estado.
Un dato complica la narrativa de endurecimiento: la participación minera de Bitcoin en China se recuperó a aproximadamente el 14% en octubre de 2025, según el Índice Hashrate, y algunas estimaciones de la industria la sitúan entre el 15% y el 20% de la minería mundial.
Este resurgimiento se produjo a pesar de la prohibición de la minería y sugiere lagunas en la aplicación de la ley a nivel local.
Pero esta dinámica refleja una desviación del cumplimiento, no un cambio de política. La tolerancia local hacia la minería subterránea no se traduce en claridad legal a nivel nacional, y el aviso de Beijing de febrero de 2026 no contempla ninguna adaptación a la actividad minera.

Lo que realmente valen las probabilidades del 5%
Los precios actuales de Polymarket reflejan un conjunto de escenarios de baja probabilidad.
El camino más plausible hacia una resolución de “Sí” implica un piloto local limitado: una plataforma supervisada por el Estado en una zona de libre comercio que permita compras limitadas de renminbi a Bitcoin, sujetas a estrictos límites de capital y controles de conocimiento del cliente.
Un piloto de este tipo requeriría vías explícitas de concesión de licencias, acceso a servicios bancarios y un alejamiento de la “actividad financiera ilegal”.
Nada en el entorno regulatorio actual indica un movimiento hacia ese resultado. El marco de febrero de 2026 cambió la ventana de Overton en la dirección opuesta, tratando a los negocios de monedas virtuales no como un área gris que debe tolerarse sino como actividades ilegales que deben extinguirse.
Un escenario secundario, que es la exposición indirecta a Bitcoin a través de productos estrictamente regulados, podría ganar terreno, como que los inversores del continente accedan a los ETF criptográficos de Hong Kong a través de canales aprobados.
Sin embargo, esto no satisfaría los criterios de resolución de Polymarket, que dependen de una compra legal de renminbi a Bitcoin en el país.
Lente de soberanía y señales que vale la pena observar
La postura de línea dura de Beijing también se alinea con ansiedades más amplias sobre la soberanía monetaria.
En 2025, el Banco de Pagos Internacionales señaló que más del 99% de las monedas estables están denominadas en dólares estadounidenses, lo que genera preocupaciones sobre la dolarización sigilosa y la evasión del control de capitales, que son precisamente las vulnerabilidades que citan los reguladores chinos al justificar las restricciones a las criptomonedas.
Para un gobierno que considera que los controles de capital son esenciales para la estabilidad macroeconómica, permitir la conversión no regulada de renminbi a Bitcoin equivaldría a abrir una fuga permanente en la presa.
El costo político de tal reversión, especialmente sin una crisis que obligue a Beijing, parece prohibitivamente alto.
Si las probabilidades cambiaran significativamente, ciertos factores desencadenantes precederían al cambio. La señal más clara sería una declaración formal del Consejo de Estado o del Banco Popular de China que establezca una vía legal para que las bolsas o corredores autorizados operen a nivel nacional.
Los permisos bancarios que permiten a las cuentas en renminbi liquidar transacciones para plataformas criptográficas serían otra. Los cambios de lenguaje en los avisos oficiales, de “actividad financiera ilegal” a “actividad regulada”, indicarían una reformulación conceptual.
Los anuncios de zonas de libre comercio que permiten explícitamente la compra de renminbi con Bitcoin dentro de áreas geográficas designadas podrían satisfacer los criterios de resolución de Polymarket sin requerir una legalización a nivel nacional. Ninguna de estas señales ha aparecido.
La trayectoria regulatoria desde finales de 2025 ha sido unidireccional: controles más estrictos, prohibiciones más claras y elementos de disuasión civiles y penales más explícitos.
la verdadera apuesta
Los comerciantes de polimercados no están valorando si China “adoptará las criptomonedas” o “se volverá compatible con blockchain”. Están valorando la probabilidad de que Beijing revierta un marco político recientemente reforzado dentro de un año, permita a los ciudadanos convertir la moneda estatal en un activo que el gobierno considere ilegal y lo haga sin ningún catalizador político o económico discernible.
En cambio, lo que Beijing ha construido es un sistema bifurcado: finanzas digitales autorizadas bajo supervisión estatal y prohibición continua del comercio descentralizado.
Hong Kong puede albergar experimentos. La tokenización puede realizarse sobre rieles controlados. Las monedas estables pueden obtener licencias bajo condiciones estrictas. Pero las compras internas de renminbi a Bitcoin siguen siendo incompatibles con la lógica regulatoria de que China pasó 2025 y principios de 2026 endureciéndose hasta convertirse en ley.
La arquitectura no es ambigua. Es explícito, codificado y expansivo. Apostar a una reversión para diciembre de 2026 no es sólo apostar en contra de la política actual, sino también en contra del marco que China acaba de terminar de construir.
]]>
Coinbase ha superado los $ 1 mil millones en originaciones de préstamos respaldadas por bitcoins en cadena ocho meses después de lanzar el producto en enero de 2025, y el CEO Brian Armstrong ha establecido un objetivo de origen de origen vitalicio de $ 100 mil millones.
La tasa de ejecución implícita en los primeros ocho meses es de aproximadamente $ 125 millones por mes, lo que enmarca el ritmo requerido para alcanzar el nuevo objetivo.
Los préstamos posteriores a la garantía de bitcoin en la cadena a través de Bitcoin bitcoin envuelto en Coinbase, CBBTC, que luego se enruta a un mercado de morfo en la base. La utilización establece una tasa de interés variable en cada bloque, y el USDC se entrega a la cuenta Coinbase de un prestatario.
La liquidación ocurre si la relación préstamo-valor alcanza el 86 por ciento, el reembolso no tiene un horario fijo y Coinbase enumera una multa de liquidación del 4.38 por ciento en los materiales del cliente.
Según la documentación de Coinbase, los prestatarios deben mantener la sobre-colateralización en todo momento, con la disponibilidad de los Estados Unidos que excluye a Nueva York por ahora.
Según Coinbase, CBBTC está respaldado 1: 1 por bitcoin bajo custodia con prueba de reservas públicas y direcciones canónicas publicadas.
La escala en el back -end es importante porque la capacidad de origen depende de la liquidez y el rendimiento del dólar. Los depósitos totales aumentaron a los adolescentes bajos en miles de millones durante el verano, y los puestos de Morpho muestran garantías conectadas a Coinbase aprobando $ 1 mil millones con varios cientos de millones en préstamos activos durante mediados de año.
Según DeFillama, las transacciones diarias y las direcciones activas permanecen elevadas con un TVL puente de dos dígitos, que admite una ejecución confiable de liquidación y un reciclaje más rápido de la garantía en nuevas originaciones.
El contexto de crédito macro se ha vuelto favorable para las estructuras respaldadas por activos. Los préstamos descentralizados en pendiente alcanzaron los $ 26.47 mil millones en el segundo trimestre de 2025, un 42 por ciento más que un trimestre, mientras que el crédito combinado de Defi, CEFI y Tokenized aumentó aún más. Fuera de cripto, los gerentes de crédito privado continúan agregando capacidad financiera basada en activos.
KKR cerró un aumento de $ 6.5 mil millones para finanzas basadas en activos este año, ilustrando una demanda más amplia de instrumentos de crédito garantizados que pueden coexistir con rieles colaterales en cadena.
Forward Math establece expectativas para el objetivo de $ 100 mil millones de Coinbase.
Si las originaciones promedian $ 125 millones por mes desde el período inicial, el objetivo requiere una extensión de composición en lugar de lineal. Los cálculos de criptosa muestran que alcanzar los $ 100 mil millones para 2030 requeriría aproximadamente un crecimiento mensual compuesto por el 7,7 por ciento de la base de hoy, mientras que una llegada en 2029 requeriría aproximadamente el 9.6 por ciento por mes.
Al alcanzar el hito para 2027, requeriría aproximadamente 21.2 por ciento por mes, lo que dependería de un suministro de dólares más grande en los mercados de Morpho en los boletos base y más altos por babe a medida que Coinbase se mueve al mercado.
El número de préstamos de por vida necesarios se necesitan materialmente a medida que aumenta el tamaño promedio de boletos, lo que une el camino hacia la capacidad tanto en los lados colaterales como en el USDC del libro.
| Año objetivo | Meses para el objetivo | Requerido M/M Crecimiento | CAGR implícito |
|---|---|---|---|
| 2027 | ~ 24 | ~ 21.2% | ~ 900% |
| 2029 | ~ 50 | ~ 9.6% | ~ 212% |
| 2030 | ~ 62 | ~ 7.7% | ~ 144% |
El riesgo se concentra en la ruta de precio colateral y la liquidez en el momento de los picos de utilización. La regla de liquidación en 86 por ciento LTV implica distintos umbrales de reducción a medida que aumenta el apalancamiento inicial.
Una cohorte que entra en proporciones conservadoras tiene amortiguadores más grandes, mientras que los prestatarios LTV más altos enfrentan bandas más estrictas durante los movimientos rápidos de precios y los picos de precios de gas.
Según la documentación de Coinbase, la liquidación se aplica automáticamente en la cadena, y las sanciones se aplican en la ejecución, lo que puede amplificar las pérdidas realizadas para los prestatarios que retrasan la desapalancamiento en una reducción.
| Iniciar LTV | BTC Discación para alcanzar el 86% LTV |
|---|---|
| 30% | ~ 65% |
| 35% | ~ 59% |
| 40% | ~ 53.5% |
| 50% | ~ 41.9% |
La sensibilidad de la tasa es una segunda palanca.
Debido a que los mercados de morfo establecen costos de endeudamiento a nivel de bloque basado en la utilización, un aumento repentino en la demanda de USDC puede elevar la tasa efectiva, lo que es importante para boletos más grandes y saldos de varios meses donde los prestatarios esperan estabilidad.
Según Morpho, los cambios en la gobernanza y los incentivos se han utilizado para aumentar la utilización de suministro y reequilibrio de USDC, que es un requisito previo práctico para elevar los límites de un solo prior
El modelo de distribución alinea primitivas de cuenta tradicionales con un liquidación sin permiso. Los prestatarios inician y administran posiciones con seguridad e informes familiares, mientras que los préstamos reales, la colateralización y las liquidaciones ocurren en un mercado abierto en la base.
Por Morpho, esta división frontal y de fondo, a veces llamada Mullet Defi, ha admitido entradas dirigidas por asociación sin requerir que los usuarios operen billeteras nuevas o naveguen por la selección compleja de piscinas.
El telón de fondo del mercado más grande aún tiene lecciones de 2022, cuando las desajustes de madurez y la concentración colateral enfatizan los prestamistas centralizados. Las diferencias estructurales se aplican aquí, incluido el manejo colateral en la cadena y la liquidación programática, pero la liquidez en dólares durante los eventos de estrés sigue siendo una variable central.
El seguimiento de la actividad base, la utilización de TVL y Morpho del mercado proporciona un contexto en tiempo real para la capacidad de originación y los costos de ejecución de liquidación tanto en condiciones tranquilas como estresadas.
La mecánica para apoyar ese cambio está en vivo hoy, y la siguiente fase se convierte en la rapidez con que la liquidez en dólares y la mezcla de prestatario pueden escalar en la cadena.
Mencionado en este artículo
(Tagstotranslate) Bitcoin (T) Coinbase (T) Defi
]]>
JPMorgan comenzará a aceptar fondos cotizados en Bitcoin (BTC) como garantía para préstamos, informó Bloomberg News el 4 de junio.
El prestamista también planea considerar las tenencias de activos digitales al evaluar el patrimonio neto y los activos líquidos de un cliente, colocando criptografía junto con categorías tradicionales como acciones, vehículos y bellas artes al evaluar la elegibilidad de los préstamos.
El movimiento señala creciente confianza institucional en activos digitales y un enfoque en evolución de la gestión de patrimonio bajo un panorama regulatorio más permisivo en los Estados Unidos.
Inicialmente, el programa incluirá IShares Bitcoin Trust (IBIT) de BlackRock y estará disponible para clientes comerciales y de gestión de patrimonio en las próximas semanas, según el informe, citando a las personas familiarizadas con el asunto.
El cambio posiciona el banco estadounidense más grande para competir de manera más agresiva a medida que los productos de inversión criptográfica ganan tracción entre los clientes minoristas y de alto valor de la red.
Acceso a la riqueza y demanda institucional
La política se implementará a nivel mundial en los niveles privados de clientes de JPMorgan, ofreciendo crédito estructurado respaldado por Crypto ETF Holdings.
Si bien el banco había revisado previamente dicha garantía caso por caso, el nuevo marco formaliza la práctica y allana el camino para la inclusión de ETF de Bitcoin Spot adicionales a lo largo del tiempo.
Los ETF de Bitcoin han visto un rápido crecimiento desde su debut en enero de 2024, con productos que cotizan en los Estados Unidos que ahora supervisan más de $ 128 mil millones en activos. Su popularidad ha aumentado en conjunto con un abrazo político e institucional más amplio del sector tras la elección del presidente Donald Trump.
El CEO de JPMorgan, Jamie Dimon, ha expresado constantemente escepticismo personal sobre Bitcoin, pero reafirmó el compromiso de la empresa de proporcionar acceso a los clientes que buscan exposición.
Recientemente dijo que el prestamista “apoyaría” bitcoin ya que los clientes lo quieren incluso si no le gusta personalmente durante la presentación de inversores de mayo del banco. JP Morgan también participa en una empresa conjunta con otros principales prestamistas de Wall Street que buscan lanzar una establo.
Vientos políticos cambiando
La decisión se produce en medio de un cambio marcado en el enfoque de Washington hacia los activos digitales.
Desde que regresó al cargo, el presidente Donald Trump ha respaldado una serie de políticas pro-Crypto, desmantelando varias barreras que previamente disuadieron a los grandes bancos de participar plenamente con el sector.
La postura de su administración, reforzada por las donaciones de la industria y el creciente apoyo político, ha impulsado el optimismo renovado en los mercados y activos digitales de EE. UU.
Las empresas afiliadas a Trump también han ampliado su presencia en el ecosistema criptográfico, desde compras del Tesoro de Bitcoin y un ETF spot a empresas especulativas que involucran tokens de memes y juego de infraestructura
Con los finanzas tradicionales y los activos digitales cada vez más entrelazados, la política de colateralización de JPMorgan marca un paso significativo en la institucionalización de la criptografía.
A medida que la demanda de rendimiento, liquidez y exposición alternativa continúa aumentando, los bancos están corriendo para ofrecer productos que unen los mercados antiguos y nuevos.
Mencionado en este artículo
(Tagstotranslate) Bitcoin
]]>
La plataforma de préstamos nativa de bitcoin Liquidium ha presentado un nuevo producto de cadena cruzada que permite a los usuarios prestar y pedir prestados activos en redes de bitcoin, ethereum y solana, unCcording a una declaración compartida con Cryptoslate.
La nueva solución se llama préstamos de cadena cruzada de Liquidium y se anunció en la conferencia Bitcoin 2025.
Préstamos de cadena cruzada de Liquidium
Según la compañía, el producto se basa en la tecnología de fusión en cadena desarrollada por Internet Computer (ICP). Esta infraestructura permite la comunicación directa entre blockchains sin necesidad de puentes de terceros, que a menudo se consideran vulnerabilidades de seguridad en la arquitectura Defi.
Liquidium explicó que su nuevo producto aborda una limitación de larga data en las finanzas descentralizadas al permitir a los usuarios depositar activos nativos de Bitcoin y pedir prestado como USDT en Ethereum o USDC en Solana.
Robin Obermaier, CEO de Liquidium, enfatizó el enfoque del producto en la seguridad y el control del usuario. Dijo que Liquidium elimina la necesidad de que los usuarios se preocupen por la cadena en la que están operando.
Añadió:
“Bitcoin fue construido para la autoestima, no entregar claves a los puentes centralizados … Hemos abstractado la fontanería, por lo que solo hay la cadena de bloques. Deposite BTC nativo, reciba USDT en Ethereum, USDC en Solana, o cualquier activo que necesite, de manera rápida y segura”.
El lanzamiento beta de la plataforma se espera en el tercer trimestre de 2025, con un despliegue público más amplio a seguir. La intención de que los usuarios puedan unirse a la lista de espera en Liquidium.fi.
Producto similar a
El diseño de productos de Liquidium imita los protocolos de préstamos como AAVE, utilizando grupos de liquidez donde los usuarios pueden prestar o pedir prestados activos.
Sin embargo, a diferencia de AAVE, que opera principalmente en Ethereum, Liquidium facilita las transacciones nativas a nativas en múltiples cadenas sin envolver tokens o usar puentes de custodia.
Los usuarios pueden suministrar bitcoin directamente desde billeteras como Ledger o Xverse para obtener rendimientos denominados a BTC. Del mismo modo, Ethereum, Solana y Stablecoins se pueden proporcionar a través de billeteras de criptografía como Metamask o Phantom para generar rendimiento en sus respectivas cadenas.
Mientras tanto, Liquidium está apostando por la funcionalidad de la cadena cruzada para impulsar el crecimiento exponencial de su plataforma. La plataforma señaló que tiene como objetivo desbloquear el valor de más de $ 4.3 mil millones en BTC envuelto actualmente inactivo en plataformas Defi basadas en Ethereum.
Liquidium CTO Peter Giammanco llama al nuevo producto un punto de inflexión que convertiría la plataforma en un “protocolo multimillonario en TVL y volumen”. Añadió:
“Este es el protocolo de préstamo de cadena cruzada construida para Bitcoin, está a punto de cambiar la forma en que Funcia Defi en todas partes”.
Mencionado en este artículo
(tagstotranslate) aave
]]>
El protocolo de defi nativo de bitcoin liquidium ha aprobado una importante propuesta de gobernanza que introduce un nuevo modelo de replanteo vinculado a los ingresos de la plataforma.
El token liq nativo del protocolo ha subido más del 73.3% desde que la propuesta fue aprobada a principios de esta semana. Se cotizaba a aproximadamente $ 0.25 al momento de la publicación, basado en datos de coingecko.
Liquidium introduce estancamiento
El 13 de mayo, la Fundación Liquidium confirmó que Lip-12 pasó con apoyo completo de la comunidad, marcando un paso significativo en el desarrollo del protocolo.
Lip-12 presenta un mecanismo de replanteo que permite a los titulares de LIQ obtener recompensas vinculadas directamente a los ingresos de la plataforma.
Según el nuevo modelo, los usuarios pueden apostar tokens Liq para recibir SLIQ, un derivado líquido que representa su parte del grupo de replanteo.
Como parte del mecanismo de recompensa, el 30% de los ingresos diarios del protocolo se asignarán para las recompras del mercado de LIQ de intercambios centralizados. Los tokens comprados se distribuirán a Stakers. El 70% restante de los ingresos cubrirá los costos operativos.
La iniciativa está diseñada para fortalecer la tenencia de token a largo plazo y generar una demanda constante a través de recompras automatizadas. La Fundación señaló que el desarrollo ya está en marcha, y pronto se anunciará una fecha de lanzamiento.
Nueva identidad
Junto con la iniciativa de replanteo, Liquidium se ha renombrado de Liquidiumfi a LiquidiumWTF.
El protocolo explicó que el nombre actualizado refleja el abrazo de la plataforma de las fronteras experimentales de Bitcoin, incluidos los ordinales y la cultura de Memecoin.
Liquidium CTO Peter Giammanco dijo que el cambio de marca refleja el viaje de la plataforma en la construcción de herramientas Defi en Bitcoin. Hizo hincapié en el esfuerzo del equipo para simplificar tecnologías complejas mientras mantenía el espíritu central de la red de bitcoin.
Añadió:
“El objetivo siempre ha sido convertir la complejidad en claridad, tomar lo que se siente imposible en Bitcoin y hacerlo sentir intuitivo. Ese ethos se hornea en todo lo que hacemos”.
A pesar de la nueva marca, Liquidium continuará apoyando su aplicación existente de préstamos entre pares de Bitcoin. La actualización también presenta una función de recompensa que permite a los usuarios ganar el 30% de los puntos de un usuario referido de sus primeros cinco préstamos.
Mientras tanto, el equipo debutará un nuevo producto llamado Liquidium.fi en la próxima conferencia Bitcoin 2025. Esta última oferta promoverá el mensaje “Toma más allá de las fronteras”, lo que indica una visión más amplia de expandir su alcance más allá de su base de usuarios actual.
Mencionado en este artículo
(Tagstotranslate) bitcoin
]]>
La siguiente es una publicación invitada de Christina Comben.
Si ha estado siguiendo el espacio criptográfico por un largo tiempo, puede estar familiarizado con el nombre Hielomás o menos la única plataforma centralizada de préstamos de bitcoin que no se estrelló y se quemó después de Terra/Luna, FTX, et al en 2022. Las tormentas más grandes con aplomo notable.
Eso no impidió que la industria establezca la compañía con el mismo cepillo que sus contrapartes sombreadas.
“Cada negocio de criptografía estaba en llamas en 2021”, recuerda el cofundador y CEO de LEDN, Adam Reeds, “luego pasamos por este período muy difícil y tuvimos que trabajar muy, muy difícil para decirles a los clientes lo que estábamos haciendo de manera diferente y cómo estaban las cosas laboral.”
Uno de los principales contribuyentes al poder de permanencia de LEDN es un profundo compromiso con la transparencia con los usuarios. LEDN fue la primera compañía de préstamos de activos digitales en completar una certificación de prueba de reservas, un proceso que se repite cada seis meses. Esta diligencia no solo ha visto a la compañía recuperarse de las profundidades del oso agotador, sino que sustancialmente crecer su negocio.
“Nos volvimos rentables a principios de 2024”, sonríe Adam. “Ha sido genial ver. Tenemos un negocio mejor y más grande hoy que en 2021 “.
Un espíritu de bitcoin primero
“LEDN se centra en garantizar que haya productos financieros para Bitcoin primero”, explica Adam.
Sin embargo, la compañía admite Stablecoins Tether y USDC y recientemente admitió a una demanda más amplia de préstamos colateralizados por activos digitales alternativos al agregar Ethereum.
“Nuestro principal producto es Bitcoin y la oferta principal es nuestro préstamo respaldado por Bitcoin. Permitimos que los clientes depositen Bitcoin con nosotros y les ofrezcan liquidez para que no tengan que venderla ”.
¿Hay beneficios adicionales de usar LEDN más allá de mantener sus manos de diamantes?
“Hay ventajas de planificación fiscal para los préstamos en la mayoría de las jurisdicciones”, dice Adam, “pero lo más importante es no vender un activo que cree que va a aumentar de valor y que desea mantener durante mucho tiempo”.
Adam se enorgullece del modelo de negocio simple de LEDN.
“No estamos tratando de ser todo para todos. Estamos tratando de mantener nuestros productos de préstamo principales y llevarlos a más personas “. LEDN es un gran defensor de la calidad sobre la cantidad. “Uno de los dichos favoritos de la compañía es que los mejores restaurantes tienen el menú más pequeño. No tienes que hacer demasiadas cosas, solo haces algunas cosas bien. Creo que esa es la mejor experiencia del cliente “.
¿Qué entusiasma más a Adam de trabajar en Bitcoin todos los días?
“Me encanta viajar, conocer gente y aprender sobre nuevas culturas”, se entusiasma. “Para mí, la forma en que la gente usa dinero no es por dinero, ¿verdad? Es como, ¿cómo piensan sobre su futuro? ¿Qué los emociona? ¿Cuáles son sus objetivos? Puedes aprender sobre lo que las personas están trabajando cuando habla de servicios financieros, y yo tengo esas conversaciones “.
Cuenta la historia de un cliente en América Latina, de donde es su cofundador Mauricio di Bartolomeo y se basa gran parte del equipo LEDN. El cliente estaba operando un negocio de turismo y los productos de LEDN lo ayudaron a sobrevivir a la pandemia Covid-19, ya que podía pedir prestado contra su bitcoin cuando ningún banco le ofrecería un préstamo. “Ahora se está expandiendo”, dice Adam. “Realmente es una sensación de alegría aprender sobre cómo las personas tienen éxito en sus viajes financieros”.
El ‘ecualizador final’
LEDN se originó en la casa canadiense de los cofundadores de Toronto y recientemente se mudó a las Islas Caimán y se expandió en América del Norte a América del Sur y Europa. Al conocer a Adam en la sala de conferencias en Bitcoin Mena en Abu Dhabi, me pregunto si también están buscando establecer un punto de apoyo en el Medio Oriente.
“Estamos abiertos a otras regiones, y estamos aquí porque estamos buscando expandirnos a Medio Oriente y Asia”, afirma.
Adam dice que hay diferentes casos de uso de Bitcoin geográficamente y es importante aprender los matices de cada región. “En los EE. UU., El impuesto es un gran problema, porque hay un impuesto sobre las ganancias de capital en Bitcoin, pero muchas jurisdicciones en Asia no tienen impuesto sobre las ganancias de capital”. En estas partes del mundo, es más probable que los Hodlers acudan en masa para evitar reducir su alijo.
Si bien el producto principal de LEDN son los préstamos, la plataforma también ofrece pares de comercio limitados y un producto que lleva el rendimiento para bitcoiners sin TEPT que desean ganar interés en sus monedas. ¿Planean agregar otras criptomonedas a su rango? “Nada (más allá de Ethereum) a largo plazo y sin planes inmediatos, pero siempre lo estamos considerando”, responde.
Adam está hablando en un panel sobre el futuro de la garantía y por qué Bitcoin es un activo prístino.
“Los derechos de propiedad son un gran problema”, dice. “Incluso el oro, porque es físico, es muy importante donde se sostiene. Si quiero financiar el oro, ¿está en el Banco de Inglaterra o en el Banco de Venezuela? Es un perfil de riesgo muy diferente y debido a que Bitcoin es virtual, no tiene los mismos desafíos con la forma en que se almacena “.
“Para nosotros, Bitcoin es el ecualizador definitivo. Es la última justicia financiera, y me encanta porque podemos construir los mismos productos financieros para todos a nivel mundial. No le importa quién eres, de dónde eres o qué haces. Es solo Bitcoin “.
Montar en la ola del mercado alcista
Desde el inicio del mercado alcista, LEDN ha visto un aumento de 2.5x en los préstamos diarios y ha informado $ 1.67 mil millones en préstamos de Q1 a Q3 el año pasado.
“Ha sido fenomenal”, dice Adam. “Las personas siempre lo entendieron, pero creo que lo bueno de este mercado es esta vez que son las empresas, las instituciones lo están obteniendo porque realmente ven un modelo con fines de lucro en él”.
Él dice que el riesgo de reputación de estar en una institución hace cuatro años durante el último ciclo de toros fue mucho más alto que hoy. Con el estigma de mantener bitcoin eliminado, las instituciones están llegando y trayendo su capital institucional con ellas.
“El espacio sigue siendo increíblemente cortos dólares”, dice Adam. “Si piensa en Bitcoin como una capitalización de mercado de $ 2 billones hoy en día, la cantidad de préstamos minoristas en Bitcoin es probablemente de alrededor de $ 1 a $ 2 mil millones, por lo que todavía es muy pequeño. Necesitamos más dólares en el espacio para permitir que más personas tomen hipotecas en Bitcoin, y lo necesitamos por las instituciones que puedan prestar esos dólares a compañías como LEDN para ofrecer préstamos al comercio minorista “.
‘FOMO institucional’ para Bitcoin
LEDN trasladó su sede oficial de Canadá a las Islas Caimán por su legislación con visión de futuro y pastos regulatorios más amigables, después de “empujar una clavija redonda en un agujero cuadrado” con una política en su país de origen y los Estados Unidos. Pero, ¿qué pasa con el cambio de paso en el horizonte con el entrante Trump 2.0?
“Quiero decir, es genial, ¿verdad?” Se ilumina. “Bitcoin se volvió tan polarizado y fue brillante de la administración Trump realmente agarrar esa base de votantes y seguir adelante. Creo que ahora muchas empresas que querían estar en el espacio, pero no podían arriesgarse a asumirlo hasta que tuvieran claridad legal, podrán entrar “.
¿Qué significa eso para Bitcoin en los próximos meses y años?
“Creo que vamos a ver FOMO institucional donde varios bancos grandes lo adoptarán y todos los demás tendrán que seguir”.
Mencionado en este artículo
(Tagstotranslate) Bitcoin
]]>