El impulso de BitMine para convertir una de las tenencias corporativas de Ethereum más grandes del mundo en una fuente de ingresos recurrentes generó casi $46 millones de dólares en apuestas el último trimestre.
Sin embargo, una pérdida de 92,1 millones de dólares en opciones eclipsó esas ganancias, mientras que los crecientes costos de tesorería y la agresiva emisión de acciones debilitaron aún más la economía para los accionistas existentes.
Para el tercer trimestre fiscal que finalizó el 31 de mayo, la empresa informó que los ingresos aumentaron a 46,5 millones de dólares desde 2,1 millones de dólares en el mismo período del año anterior. Aproximadamente el 98%, o 45,7 millones de dólares, provino de apuestas y validación a medida que BitMine aceleró su alejamiento de la minería de Bitcoin y hacia un modelo de tesorería centrado en Ethereum.
A pesar de ese crecimiento, la compañía registró una pérdida neta de 83,6 millones de dólares, en comparación con un déficit de 623.000 dólares durante el trimestre comparable del año pasado.
Las pérdidas en opciones borran las primeras ganancias de participación en Ethereum de BitMine
El mayor obstáculo inmediato para el desempeño trimestral de BitMine fue la estrategia de opciones de la compañía.
BitMine registró una pérdida de 92,1 millones de dólares en derivados vinculados a Ethereum durante el trimestre, aproximadamente el doble de los ingresos generados por su operación de participación durante los mismos tres meses.
La compañía atribuyó 78,6 millones de dólares de la pérdida al impacto neto de los contratos de opciones que expiraron durante el período, mientras que otros 14 millones de dólares fueron atribuibles a posiciones ejercidas. Una ganancia de 534.000 dólares en contratos que permanecieron abiertos proporcionó sólo una pequeña compensación.
BitMine no tuvo actividad de derivados durante el trimestre comparable del año pasado, lo que marca un cambio brusco en el perfil de riesgo de sus operaciones de tesorería.
Durante los primeros nueve meses del año fiscal, las pérdidas en derivados ascendieron a 133,3 millones de dólares. Eso incluyó 79,3 millones de dólares en pérdidas por contratos ejercidos y 54,5 millones de dólares por posiciones vencidas, compensadas en parte por una ganancia de 515.000 dólares en contratos abiertos.
Durante el mismo período, BitMine generó 56,9 millones de dólares mediante apuestas y validación. Por lo tanto, las pérdidas de derivados fueron más del doble de los ingresos generados al apostar ETH para ayudar a validar las transacciones en la red Ethereum.
BitMine dijo que su estrategia consistía principalmente en vender opciones de venta como parte de su programa más amplio de gestión de tesorería.
Dichos contratos pueden generar ingresos por primas o facilitar la compra de activos, pero también pueden generar pérdidas significativas cuando los precios de mercado se mueven en contra del vendedor o los contratos se liquidan en condiciones desfavorables.
La magnitud de las pérdidas de BitMine sugiere que su intento de generar retornos adicionales a partir de opciones ha compensado hasta ahora los ingresos de su infraestructura de validación.
Mientras tanto, los gastos generales y administrativos de la empresa también aumentaron a 37,3 millones de dólares desde 744.000 dólares el año anterior. La gerencia atribuyó el aumento en gran medida a las tarifas de custodia de activos digitales y administración de tesorería, salarios más altos y una mayor compensación en efectivo y en acciones para los directores.
Los ingresos por apuestas aún cubrían el costo de ventas trimestral y los gastos administrativos de la compañía antes de los cambios en la valoración de los activos digitales. Incluso después de excluir varios elementos no monetarios, el propio cálculo no GAAP de BitMine mostró una pérdida neta ajustada de alrededor de $70,8 millones.
Esa distinción es fundamental para la presentación. El negocio de validación ha comenzado a generar ingresos recurrentes significativos, pero la estrategia de tesorería más amplia ha consumido esas ganancias.
Las ventas de acciones de BMNR convierten el crecimiento de la tesorería en una dilución para los accionistas
La rápida acumulación de Ethereum por parte de BitMine se financió principalmente a través de mercados de valores públicos, lo que colocó la mayor parte de la carga de financiación en los accionistas comunes.
Durante los nueve meses finalizados el 31 de mayo, la compañía vendió aproximadamente 340,7 millones de acciones de BMNR a través de su programa de mercado, recaudando 11.870 millones de dólares después de los costos de emisión. Durante el mismo período, BitMine gastó alrededor de $11,69 mil millones en la compra de ETH.
La dilución resultante fue sustancial. Las acciones ordinarias en circulación aumentaron un 149 % en nueve meses, de 232,4 millones el 31 de agosto de 2025 a 579,7 millones a finales de mayo de 2026. El recuento de acciones siguió aumentando después del trimestre, alcanzando los 603,2 millones el 9 de julio.
Al 31 de mayo, esta expansión financiada con capital permitió a BitMine acumular 5,42 millones de ETH con una base de costo acumulado de $19,050 millones de dólares. Las tenencias de ETH de la compañía se han expandido a 5,7 millones de ETH al momento de esta edición.
Mientras tanto, las tenencias totales estaban valoradas en 10.860 millones de dólares el 31 de mayo, lo que dejaba la posición aproximadamente 8.200 millones de dólares, o un 43%, por debajo del costo al final del trimestre.
Esa disminución impulsó la mayor parte de la pérdida de activos digitales no realizada de 9.040 millones de dólares de la compañía durante los primeros nueve meses del año fiscal. BitMine registró una pérdida neta total de 9.100 millones de dólares durante el período.
La escala de la rebaja resalta la exposición que asumieron los accionistas cuando BitMine emitió acciones para adquirir ETH a precios muy por encima de su valor en libros del 31 de mayo.
Aun así, los accionistas de la compañía aprobaron en enero un aumento de las acciones ordinarias autorizadas de 500 millones a 50 mil millones.
Si bien la autorización no requiere que BitMine emita el monto total, brinda a la administración una capacidad sustancial para continuar recaudando capital para compras de activos digitales y otras inversiones.
BitMine advirtió que su capacidad para ampliar la tesorería depende en parte del acceso continuo a los mercados de capital. Una caída de ETH, una caída en el precio de las acciones de BitMine o una demanda más débil de los inversores podrían encarecer la financiación adicional o restringir la capacidad de la empresa para emitir valores en condiciones favorables.
Por lo tanto, el modelo depende de algo más que los rendimientos de las apuestas y la eventual apreciación de Ethereum. También requiere que los accionistas sigan dispuestos a financiar una mayor acumulación a pesar de la rápida dilución y una posición de tesorería que conlleva una pérdida no realizada de miles de millones de dólares.
Los contratos a largo plazo aumentan el costo de producir rendimiento de ETH
A medida que BitMine amplía sus apuestas para compensar la volatilidad de la tesorería, los acuerdos que respaldan esas operaciones agregan gastos fijos y vinculados a los ingresos que reducen la economía de la estrategia.
La compañía registró 12,8 millones de dólares en gastos trimestrales en virtud de un acuerdo de consultoría de 10 años con Ethereum Tower, un proveedor de servicios externo que brinda servicios de consultoría, gestión de activos, custodia y participación.
Esa cantidad equivalió aproximadamente al 28% de los ingresos por apuestas y validación generados durante el período.
Los gastos bajo el acuerdo alcanzaron $37,5 millones durante los primeros nueve meses del año fiscal. BitMine espera que el costo anual oscile entre 40 y 50 millones de dólares, según una tarifa escalonada calculada en función del valor de los activos digitales bajo gestión.
El acuerdo no es cancelable excepto bajo circunstancias limitadas. Si BitMine lo rescinde sin motivo, se podría exigir a la empresa que pague a Ethereum Tower el 85% de las tarifas que de otro modo se habrían acumulado durante el resto del plazo.
Además, BitMine celebró un acuerdo separado de servicios de gestión de 10 años con Ethereum Tower tras la adquisición de Pier Two, el negocio detrás de sus operaciones de validación MAVAN.
Según ese acuerdo, Ethereum Tower recibió un interés de membresía del 2% en MAVAN y tuvo derecho a un pago mensual calculado como un porcentaje de las recompensas de participación nativa generadas a través de la plataforma.
BitMine no había registrado gastos bajo el segundo acuerdo al 31 de mayo. Por lo tanto, el costo vinculado a los ingresos de ese acuerdo aún no había aparecido en los márgenes de participación informados por la compañía.
La compañía dijo que una parte sustancial de su participación en ETH se invirtió a través de MAVAN y que espera que las recompensas de la inversión excedan el costo de administrar los activos.
El último trimestre proporcionó un apoyo temprano a esa expectativa a nivel operativo. Los ingresos por apuestas cubrieron el costo de ventas y los gastos administrativos antes de que cambiara la valoración de las criptomonedas.
Sin embargo, los honorarios de consultoría a largo plazo, los pagos futuros de reparto de ingresos y los gastos más amplios de gestión de tesorería significan que la economía no puede medirse únicamente mediante los ingresos brutos por apuestas.
Sin deuda, pero la dependencia de BitMine de los mercados de capitales se profundiza
BitMine seguía ligeramente apalancado a finales de mayo, con 340,3 millones de dólares en efectivo, 433,1 millones de dólares en capital de trabajo y sin deuda convencional.
Los pasivos totales ascendieron a aproximadamente 30,1 millones de dólares frente a 11,63 mil millones de dólares en activos reportados, la mayoría de los cuales consistían en Ethereum y otros activos digitales.
Por tanto, el balance no indicaba una crisis de solvencia inmediata. Sin embargo, BitMine utilizó 287,6 millones de dólares en efectivo en actividades operativas durante los primeros nueve meses del año fiscal.
La compañía dijo que la salida estuvo influenciada en parte por gastos legales, de asesoría, consultoría y recaudación de capital asociados con la expansión de su tesorería de ETH.
Después del trimestre, BitMine recaudó otros 273,8 millones de dólares vendiendo 3,5 millones de acciones de BMNP con un 9,5% de acciones preferentes perpetuas.
La oferta fortaleció la liquidez inmediata de la compañía, pero también introdujo aproximadamente 33,25 millones de dólares en obligaciones anuales de dividendos preferentes. Los valores son acciones en lugar de deuda convencional, aunque su posición por encima de los accionistas comunes y su alta tasa de dividendos añaden otro reclamo recurrente sobre los recursos de BitMine.
La gerencia dijo que el efectivo existente, los flujos de efectivo operativos anticipados y el acceso a su registro en estantería y al programa de cajeros automáticos deberían proporcionar suficiente liquidez durante al menos los próximos 12 meses.
Esa evaluación depende en parte del acceso continuo a los mercados de capital. Si los precios de Ethereum se estancan, las acciones de BitMine se debilitan o los inversores se vuelven menos receptivos a nuevas emisiones, la empresa podría enfrentar mayores costos de financiamiento o una menor flexibilidad.
Por lo tanto, la última presentación de BitMine presenta dos realidades en competencia.
La compañía ha creado una operación de participación capaz de generar decenas de millones de dólares en ingresos trimestrales y cubrir sus gastos operativos principales antes de que cambie la valoración de las criptomonedas.
Al mismo tiempo, las pérdidas en opciones han superado esas ganancias, los contratos a largo plazo han añadido costos de gestión sustanciales y la expansión de la tesorería de ETH se ha basado en la emisión de acciones, que ha más que duplicado el número de acciones en circulación.
Por lo tanto, la economía a largo plazo de BitMine dependerá de si los ingresos por apuestas pueden exceder consistentemente los costos de tesorería y las pérdidas de opciones, si la compañía puede preservar el acceso al capital y si Ethereum se recupera lo suficiente como para reducir la brecha multimillonaria entre el costo y el valor de mercado de sus tenencias.
]]>Las reservas de tesorería de Bitcoin de las empresas públicas se convierten en algo muy diferente una vez que se comprometen con los prestamistas. Se convierten en garantía, medidos en función de los índices de préstamos que pueden obligar a una empresa a publicar más Bitcoin, pagar deudas o arriesgar los derechos de venta del prestamista en cuestión de horas.
Ese riesgo ya no es teórico. Fold recibió un aviso formal de mantenimiento de garantía en febrero y publicó 50 BTC. El préstamo continuo de Empery Digital superó su nivel de garantía y la compañía registró 576 BTC. Nakamoto publicó por separado 688 BTC para satisfacer los requisitos de mantenimiento.
Fold reveló un aviso formal al prestamista. Empery y Nakamoto informaron haber aumentado la garantía después de alcanzar los umbrales de préstamo. Sin embargo, no hubo indicios de que ninguno de los prestamistas hiciera una llamada formal. Además, ninguna de las empresas analizadas por journalscrypto ha informado de que un prestamista haya vendido su Bitcoin prometido.
Bitcoin cotiza entre $61,988 y $64,207 durante el 14 de julio, lo que hace que el precio baje entre un 19% y un 23% en 60 días. Ninguna presentación dice que actualmente hay un reloj de respuesta de 12 o 24 horas como resultado del rechazo. Sin embargo, otro incumplimiento del umbral podría convertir un movimiento del mercado en una decisión de liquidez inmediata.
La presión colateral ya ha obligado a las empresas a actuar
Fold proporciona el ejemplo más claro de una demanda formal. La compañía recibió un aviso de mantenimiento de garantía el 5 de febrero después de que Bitcoin cayera por debajo del umbral de su contrato de préstamo. Publicó otros 50 BTC dentro del período de notificación requerido.
Fold informó $20 millones pendientes y 430 BTC prometidos al 31 de marzo. En junio, vendió alrededor de $45 millones de Bitcoin a un precio promedio cercano a $71,000 y pagó el saldo total de $20 millones.
La empresa dirigió esa venta y reembolso.
La presentación de Empery Digital utiliza un lenguaje diferente. Su línea continua Two Prime cayó por debajo de su nivel de garantía el 4 de febrero, lo que provocó que la compañía publicara 576 BTC para restaurar la cobertura.
Seis días después, Empery modificó el préstamo. Los nuevos términos redujeron su ratio de garantía inicial del 250% al 174%, su nivel de call del 175% al 153% y su nivel de liquidación del 150% al 143%.
Empery tenía $45 millones pendientes y 1,096 BTC prometidos bajo ese acuerdo al 31 de marzo. Su actualización de julio nuevamente informó $45 millones de deuda después de un pago voluntario de $10 millones, pero no proporcionó una nueva cifra de Bitcoin prometido.
La compañía también dijo que había vendido 1.400 BTC desde el 7 de mayo a un precio promedio de alrededor de $62.200, dejándola con 1.514 BTC y $73,9 millones en efectivo. Se trataba de decisiones de tesorería y reembolso dirigidas por la empresa, no de una liquidación de prestamistas informada.
Nakamoto reveló otra forma de presión colateral. El 5 de febrero, publicó 688 BTC adicionales para satisfacer los requisitos de mantenimiento de un préstamo de 210 millones de USDT, lo que eleva la cantidad prometida a aproximadamente 4.405 BTC.
Posteriormente, Nakamoto refinanció el puesto. Vendió aproximadamente 600 BTC y abandonó posiciones de derivados, generando alrededor de $48 millones en ganancias netas. Usó 45 millones de dólares para reducir el préstamo a 165 millones de USDT, con la nueva línea inicialmente garantizada por 3.805.112 BTC.
Su presentación describe los umbrales de mantenimiento y liquidación sin revelar los niveles numéricos. Eso impide un cálculo confiable de cuánto tendría que caer Bitcoin antes de que fuera necesaria otra acción.
Los documentos rastrean lo que puede suceder antes de la liquidación. Un prestamista señala un incumplimiento, el prestatario agrega garantías y luego puede vender activos, refinanciar o pagar la deuda.
Algunos contratos dan a los prestatarios sólo horas para responder
Estos acuerdos muestran la rapidez con la que las empresas pueden necesitar actuar cuando se reduce su colchón de garantías. Debido a que cada contrato mide el riesgo y notifica de manera diferente, los índices principales no ofrecen una clasificación comparable.
| Empresa e instalaciones | Última deuda y garantías divulgadas | Niveles contractuales | Derechos de respuesta y prestamista |
|---|---|---|---|
| USBC / Payward-Kraken | $15 millones pendientes al 2 de julio; cantidad prometida actual no declarada directamente | ratio inicial del 150%; ratio de llamadas del 130%; 120% nivel de remedio colateral | 24 horas después de una llamada para agregar BTC o pagar una deuda; Los remedios del prestamista pueden aplicarse al 120% o menos si la deficiencia no se cura. |
| Empery / Dos Prime | $45 millones pendientes al 10 de julio; 1.096 BTC prometidos al 31 de marzo pero no actualizados en julio | ratio inicial del 174%; ratio de llamadas del 153%; 143% nivel de liquidación | El 10-Q describe 12 horas para proporcionar garantía en el nivel de liquidación, mientras que la modificación del préstamo otorga por separado al prestamista derechos de venta después de un incumplimiento automático. |
| Cabaña 8 / FalconX Charlie | El préstamo de 200 millones de dólares entró en vigor el 1 de mayo; cantidad exacta prometida no revelada | ratio inicial del 143%; ratio de llamadas del 130%; 105% nivel predeterminado | 24 horas después de un aviso de margen; En el nivel predeterminado, un certificado calificado puede retrasar la acción por no más de 12 horas o el tiempo restante en el período original. |
USBC proporciona el buffer calculado por la empresa más claro. Dijo que el valor de su Bitcoin prometido podría haber caído otro 18,2% desde su nivel del 2 de julio antes de alcanzar el índice de compra del 130%, suponiendo que no reembolsara el principal ni agregara garantías.
USBC también dijo que no se había producido ninguna llamada de garantía, reembolso obligatorio o evento de liquidación hasta el 2 de julio. De hecho, Bitcoin ha subido alrededor de un 5% desde entonces.
Su presentación trimestral dice que la enmienda de febrero redujo el período para proporcionar garantías en el nivel de liquidación a 12 horas.
Sin embargo, la enmienda de préstamo presentada también dice que un incumplimiento del nivel de liquidación del 143% crea automáticamente un evento de incumplimiento y permite al prestamista vender la garantía sin previo aviso. La divulgación no respalda el tratamiento de 12 horas como un período de gracia incondicional.
También podemos mirar a Hut 8, agregando otra instalación activa con un horario corto. La compañía obtuvo un préstamo FalconX Charlie de 200 millones de dólares el 1 de mayo al 7%, utilizando las ganancias para pagar un crédito anterior de Coinbase.
La refinanciación liberó aproximadamente 3.300 BTC del acuerdo de garantía anterior, según la presentación trimestral de Hut 8. La compañía no reveló el monto exacto prometido bajo el nuevo préstamo FalconX.
Según el acuerdo FalconX, una caída por debajo del nivel de compra del 130% permite al prestamista emitir un aviso solicitando fondos o garantía dentro de las 24 horas.
En el nivel de incumplimiento del 105%, un prestatario que proporcione rápidamente el certificado oficial requerido puede recibir un retraso limitado a 12 horas o el tiempo restante en el período original de 24 horas, lo que sea menor. Si no se cumplen esas condiciones, los derechos del prestamista pueden surgir sin esa demora.
El reloj importa antes de que comience la liquidación
Las presentaciones no pueden decirnos qué prestatario está más cerca de recibir una garantía. Pueden mostrar qué tan rápido aumenta la presión una vez que se interrumpe la cobertura.
La falta de estándares en los informes de métricas realmente enturbia el campo de juego aquí.
USBC no indica directamente la cantidad de Bitcoin prometida. El último monto de garantía revelado por Empery data del 31 de marzo, aunque su deuda se actualizó en julio. Hut 8 no revela el monto exacto que garantiza su préstamo FalconX, mientras que Nakamoto omite los umbrales numéricos de mantenimiento y liquidación.
Usar esas divulgaciones no coincidentes para producir precios de activación de Bitcoin crearía una precisión falsa. Los reembolsos, las transferencias de garantías, los intereses y las reglas de valoración específicas de los contratos pueden cambiar la cobertura de una empresa sin que se produzca un movimiento equivalente en el precio spot de Bitcoin.
Esto no hace que el riesgo contractual sea teórico. Una empresa que reciba una notificación tendrá que obtener efectivo, transferir más Bitcoin o pagar la deuda dentro del plazo correspondiente. En algunos acuerdos, esa decisión se puede medir en 12 o 24 horas.
La distinción más importante es entre respuesta forzosa y liquidación del prestamista. Fold, Empery y Nakamoto ya han revelado avisos, incumplimientos de umbrales o publicaciones de mantenimiento. Posteriormente vendieron activos, refinanciaron instalaciones o redujeron deuda, pero los documentos revisados los describen como acciones del prestatario.
Un prestamista no tiene que vender el Bitcoin prometido para reforzar la posición de una empresa. El préstamo en sí puede bloquear una mayor parte de la reserva, forzar una lucha por conseguir efectivo y convertir una tenencia pasiva en un pasivo inmediato.
La siguiente señal significativa será una presentación que informe sobre una nueva notificación, transferencia de garantía, reembolso, cambio de umbral o acción del prestamista.
Hasta entonces, las reservas corporativas de Bitcoin pueden permanecer intactas durante años mientras no estén comprometidas. Sin embargo, una vez que respaldan un préstamo, los ratios contractuales y los tiempos de respuesta determinan cuánto tiempo tiene la empresa para actuar. Y la financiación de Bitcoin se está convirtiendo en una realidad, especialmente para los mineros que intentan sobrevivir al invierno.
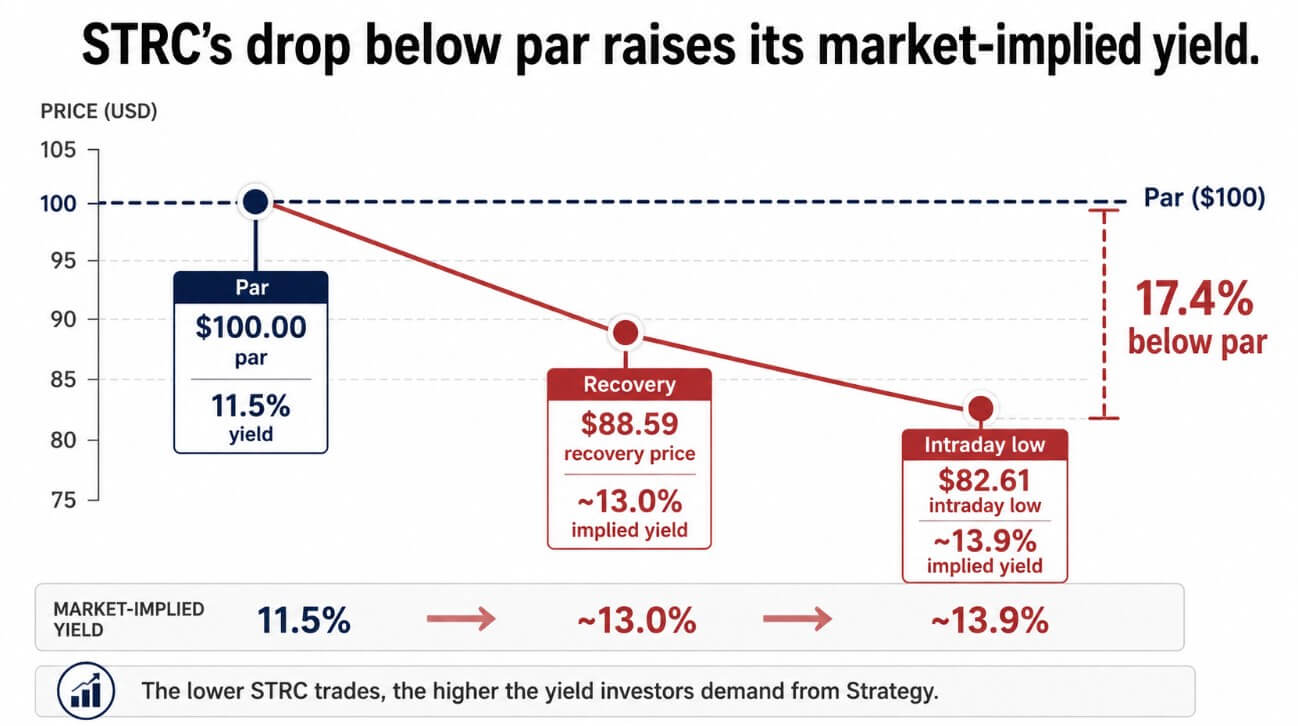
]]>STRC, la acción preferente perpetua de Strategy, cotizó tan solo $82,61 el 18 de junio antes de recuperarse a $88,59, colocando el valor casi un 17% por debajo de su monto declarado de $100 en el mínimo intradiario.
MSTR cayó un 3,4% a 112,53 dólares durante la misma sesión, mientras que Bitcoin cotizó cerca de 62.730 dólares, una caída de aproximadamente un 2,5%.
La estrategia diseñó a STRC para que rondara los $100 mediante ajustes mensuales de la tasa de dividendos, actualmente fijados en 11,50% anualizado, pagaderos quincenalmente en efectivo.
A 88,59 dólares, ese cupón del 11,5% implica un rendimiento efectivo de aproximadamente el 13,0%, y la desconexión entre la tasa establecida y la demanda del mercado muestra hasta qué punto ha caído la confianza.
Con aproximadamente 10.500 millones de dólares de STRC nocional en circulación, una tasa anual del 11,5% implica aproximadamente 1.210 millones de dólares en costos de dividendos únicamente de STRC.
Si el mercado mantiene los precios por debajo de la par y Strategy responde elevando la tasa al 14%, el costo aumentaría a alrededor de 1.470 millones de dólares anuales, que es una dinámica sobre la que los críticos han estado advirtiendo durante meses.
En qué acertaron las críticas
La caracterización de STRC tipo Ponzi ha circulado ampliamente, y Peter Schiff lo llamó “el Ponzi más obvio” y argumentó que los nuevos pagos de fondos de capital van a los tenedores existentes.
Los documentos presentados por Strategy describen a STRC como capital preferente perpetuo con riesgos revelados y mecanismos de dividendos discrecionales. La compañía no tiene obligación legal de mantener STRC cerca de $100, y su propio prospecto advierte que aumentar el dividendo cuando STRC cotiza por debajo de la par puede no lograr restablecer el precio.
Tyler Wellener, CSO de Tyr Capital, comentó sobre el problema estructural en una nota:
“La estructura de capital se ha vuelto más compleja durante el último año y el mercado está nervioso por su capacidad para mantener a todos contentos y cumplir con las obligaciones”.
Añadió que STRC es un juego de confianza en la gestión, ya que en realidad no está respaldado ni garantizado por Bitcoin. Una caída del 2,5% de Bitcoin produjo una oscilación intradía del 17% en STRC porque la estabilidad del instrumento depende de la confianza continua en la asignación de capital de Saylor.
Ryan Haczynski, jefe de asociaciones de protocolo de GlobalStake, identifica un segundo acelerador. Los derivados de STRC en cadena y los productos de acciones tokenizadas habían estado comprando y tokenizando acciones, mientras que los participantes más grandes habían creado grandes posiciones cortas.
Como STRC pasó meses cotizando cerca de la par, los inversores lo trataron como un carry de baja volatilidad y agregaron apalancamiento para mejorar el rendimiento.
Cuando el precio cayó por debajo de niveles clave, las llamadas de margen desencadenaron una cascada de liquidaciones, amplificando el movimiento.
Haczynski también señala que Saylor reconoció recientemente que ChatGPT jugó un papel en el desarrollo de la estructura STRC, un detalle que agravó la presión de venta a medida que el clip circulaba junto con la caída de precios.
Por qué vender Bitcoin no soluciona este problema
Strategy reveló que vendió 32 BTC entre el 26 y el 31 de mayo por 2,5 millones de dólares, y se espera que las ganancias financien distribuciones de acciones preferentes.
Posteriormente, la compañía compró 1.550 BTC por 101,3 millones de dólares, lo que elevó las tenencias totales a 845.256 BTC al 7 de junio y aumentó su reserva de dólares estadounidenses a 1.000 millones de dólares.
La venta de 32 BTC fue financieramente insignificante, aproximadamente 482 veces menor que un año de dividendos exclusivos de STRC al ritmo actual, pero rompió la narrativa de que Saylor nunca vendería.
Wellener abordó la pregunta sobre la venta de BTC:
“Vender BTC debilitará su balance y asustará al mercado, ya que los grandes poseedores de BTC pueden intentar vender sus BTC para reducir el riesgo, y los accionistas comunes pueden darse cuenta de que es mejor tener BTC directamente o comprar uno de los ETF”.
Los accionistas de MSTR compraron acciones para acumular Bitcoin por acción, mientras que los titulares de STRC las compraron para obtener rendimiento. Vender Bitcoin para financiar dividendos apacigua a un electorado mientras alarma a otro, y no hace nada para abordar si Strategy puede generar rendimiento sin refinanciar continuamente a través de nuevo capital.
Haczynski dijo que el próximo paso probable de Strategy implica alguna combinación de una tasa de dividendo más alta, recompras oportunistas de acciones de STRC con descuento o aumentos de capital adicionales utilizando MSTR o deuda tradicional.
Aumentar el dividendo aumenta la carga anual y da argumentos a los críticos que advierten sobre un ciclo de retroalimentación. La emisión de MSTR preserva la pila de Bitcoin pero diluye a los accionistas comunes y reduce la acumulación de BTC por acción, la métrica central que preocupa a los compradores de MSTR.
Una recompra sería la señal de confianza más fuerte, ya que recomprar STRC con un gran descuento y reeditarlo más cerca de la par podría ser beneficioso para los accionistas de MSTR, pero consume efectivo que de otro modo podría financiar dividendos o comprar Bitcoin.
| Opción de rescate | Cómo ayuda a STRC | Compensación | ¿Quién toma el dolor? |
|---|---|---|---|
| Aumentar el dividendo de STRC | Reduce la brecha entre el pago declarado y el rendimiento del mercado | Aumenta la carga de efectivo anual y alimenta las preocupaciones sobre el ciclo de retroalimentación | Balance estratégico |
| vender bitcoins | Proporciona efectivo para distribuciones preferidas. | Debilita la narrativa de acumulación de “nunca vender” | Tenedores de MSTR / toros de BTC |
| Emitir acciones de MSTR | Preserva las tenencias de Bitcoin mientras recauda efectivo | Diluye a los accionistas comunes y la acumulación de BTC por acción | Titulares de MSTR |
| Recomprar STRC | Señala confianza y captura el descuento a la par | Utiliza efectivo que podría financiar dividendos o compras de BTC. | Liquidez de la estrategia |
| Deje que STRC cambie el precio | Evita arrojar capital al soporte del mercado | Admite que STRC puede operar como crédito de Bitcoin en dificultades | Titulares de STRC/reputación |
Wellener compartió lo que requiere una solución creíble:
“La capacidad de la estrategia para enderezar el barco se reducirá a si pueden convencer al mercado de que pueden aumentar BTC por acción sin depender de la emisión de acciones o la ingeniería financiera”.
Añadió que ir más allá de comprar y mantener y utilizar derivados para generar rendimiento, como lo han hecho las empresas de materias primas durante dos décadas, podría proporcionar un camino hacia un rendimiento real que no dependa del acceso al mercado de capitales o de la apreciación del precio de Bitcoin.
¿Cuáles son los próximos precios del mercado?
Si Strategy anuncia recompras, aumenta su reserva de dólares estadounidenses o delinea una estrategia de rendimiento creíble basada en derivados, STRC puede recuperarse hacia el rango de $ 95 a $ 100.
Haczynski describió la medida como una reducción de liquidez: la compañía tenía mil millones de dólares en reservas de dólares al 7 de junio contra una obligación de dividendo trimestral de STRC de aproximadamente una cuarta parte de los 1,21 mil millones de dólares.
Una recompra bien estructurada a los precios actuales sería positiva y demostraría que el objetivo de paridad de 100 dólares es más que una afirmación de marketing.
Si STRC se mantiene por debajo de los 90 dólares y el mercado comienza a valorar un rendimiento efectivo del 14% como nueva base, el ciclo de retroalimentación que los críticos describieron se refuerza a sí mismo.
Los aumentos de dividendos aumentan la carga de efectivo sin restablecer la paridad, la emisión de MSTR para financiar esos aumentos diluye a los tenedores comunes y las ventas de Bitcoin para cubrir déficits socavan la tesis de la acumulación.
El instrumento se revaloriza como crédito de Bitcoin en dificultades, con diferentes expectativas de los inversores, diferentes bases de compradores y un listón mucho más alto para la recuperación de la confianza.
| Guión | Desencadenar | Impacto de STRC | Implicaciones más amplias para el mercado |
|---|---|---|---|
| Reparación de confianza | Recompras, mayor reserva en dólares, estrategia de rendimiento creíble | STRC vuelve a situarse entre 95 y 100 dólares | El mercado trata la caída como un evento de liquidez |
| Reprecio controlado | STRC se estabiliza por debajo de la par pero los dividendos siguen siendo creíbles | STRC cotiza como preferencial de alto rendimiento vinculado a Bitcoin | Los inversores exigen mayores compensaciones pero evitan el pánico |
| Espiral de rendimiento | STRC se mantiene por debajo de $90 y la estrategia aumenta el pago repetidamente | La carga de efectivo aumenta sin restablecerse a la par | Se intensifican las críticas a la estructura |
| Reacción contra la venta de BTC | La estrategia vende más Bitcoin para financiar distribuciones | STRC puede recibir apoyo para pagos, pero MSTR se debilita | La narrativa de la acumulación se rompe aún más |
| Revalorización del sector | Los inversores cuestionan ampliamente los productos de rendimiento basados en Bitcoin | STRC se convierte en el caso de precaución | Los futuros productos de tesorería de BTC enfrentan un mayor escrutinio de garantías y rendimientos |
La implicación más amplia se extiende más allá de la estrategia, ya que por primera vez los productos de rendimiento basados en Bitcoin están siendo sometidos a pruebas de estrés a escala como instrumentos de crédito.
Si STRC no puede mantenerse a la par con un dividendo del 11,5%, una base nocional de 10.400 millones de dólares y 845.256 Bitcoin en el balance, la próxima generación de productos de tesorería de Bitcoin enfrentará preguntas más difíciles sobre las estructuras de garantía, la sostenibilidad del rendimiento y lo que significa ofrecer rendimiento respaldado por un activo sin rendimiento.
]]>Las acciones preferentes emblemáticas que pagan dividendos de Strategy (anteriormente MicroStrategy) se cotizan a su nivel más débil este año, presionando una de las herramientas más importantes de la compañía para recaudar capital para comprar Bitcoin.
Las acciones preferentes perpetuas de tasa variable valoradas en 10.500 millones de dólares, que cotizan bajo el símbolo STRC, cerraron el martes a 91,79 dólares.
El acuerdo marcó su tercer cierre más bajo desde que comenzaron las operaciones en julio de 2025 y dejó el valor muy por debajo del nivel de 100 dólares que la firma liderada por Michael Saylor ha tratado de mantenerlo cerca.
Durante el año pasado, STRC se expandió de $2.8 mil millones a $10.5 mil millones, agregando $7.7 mil millones a través de emisiones en el mercado. Esto lo convirtió en uno de los productos financieros de más rápido crecimiento de la historia.
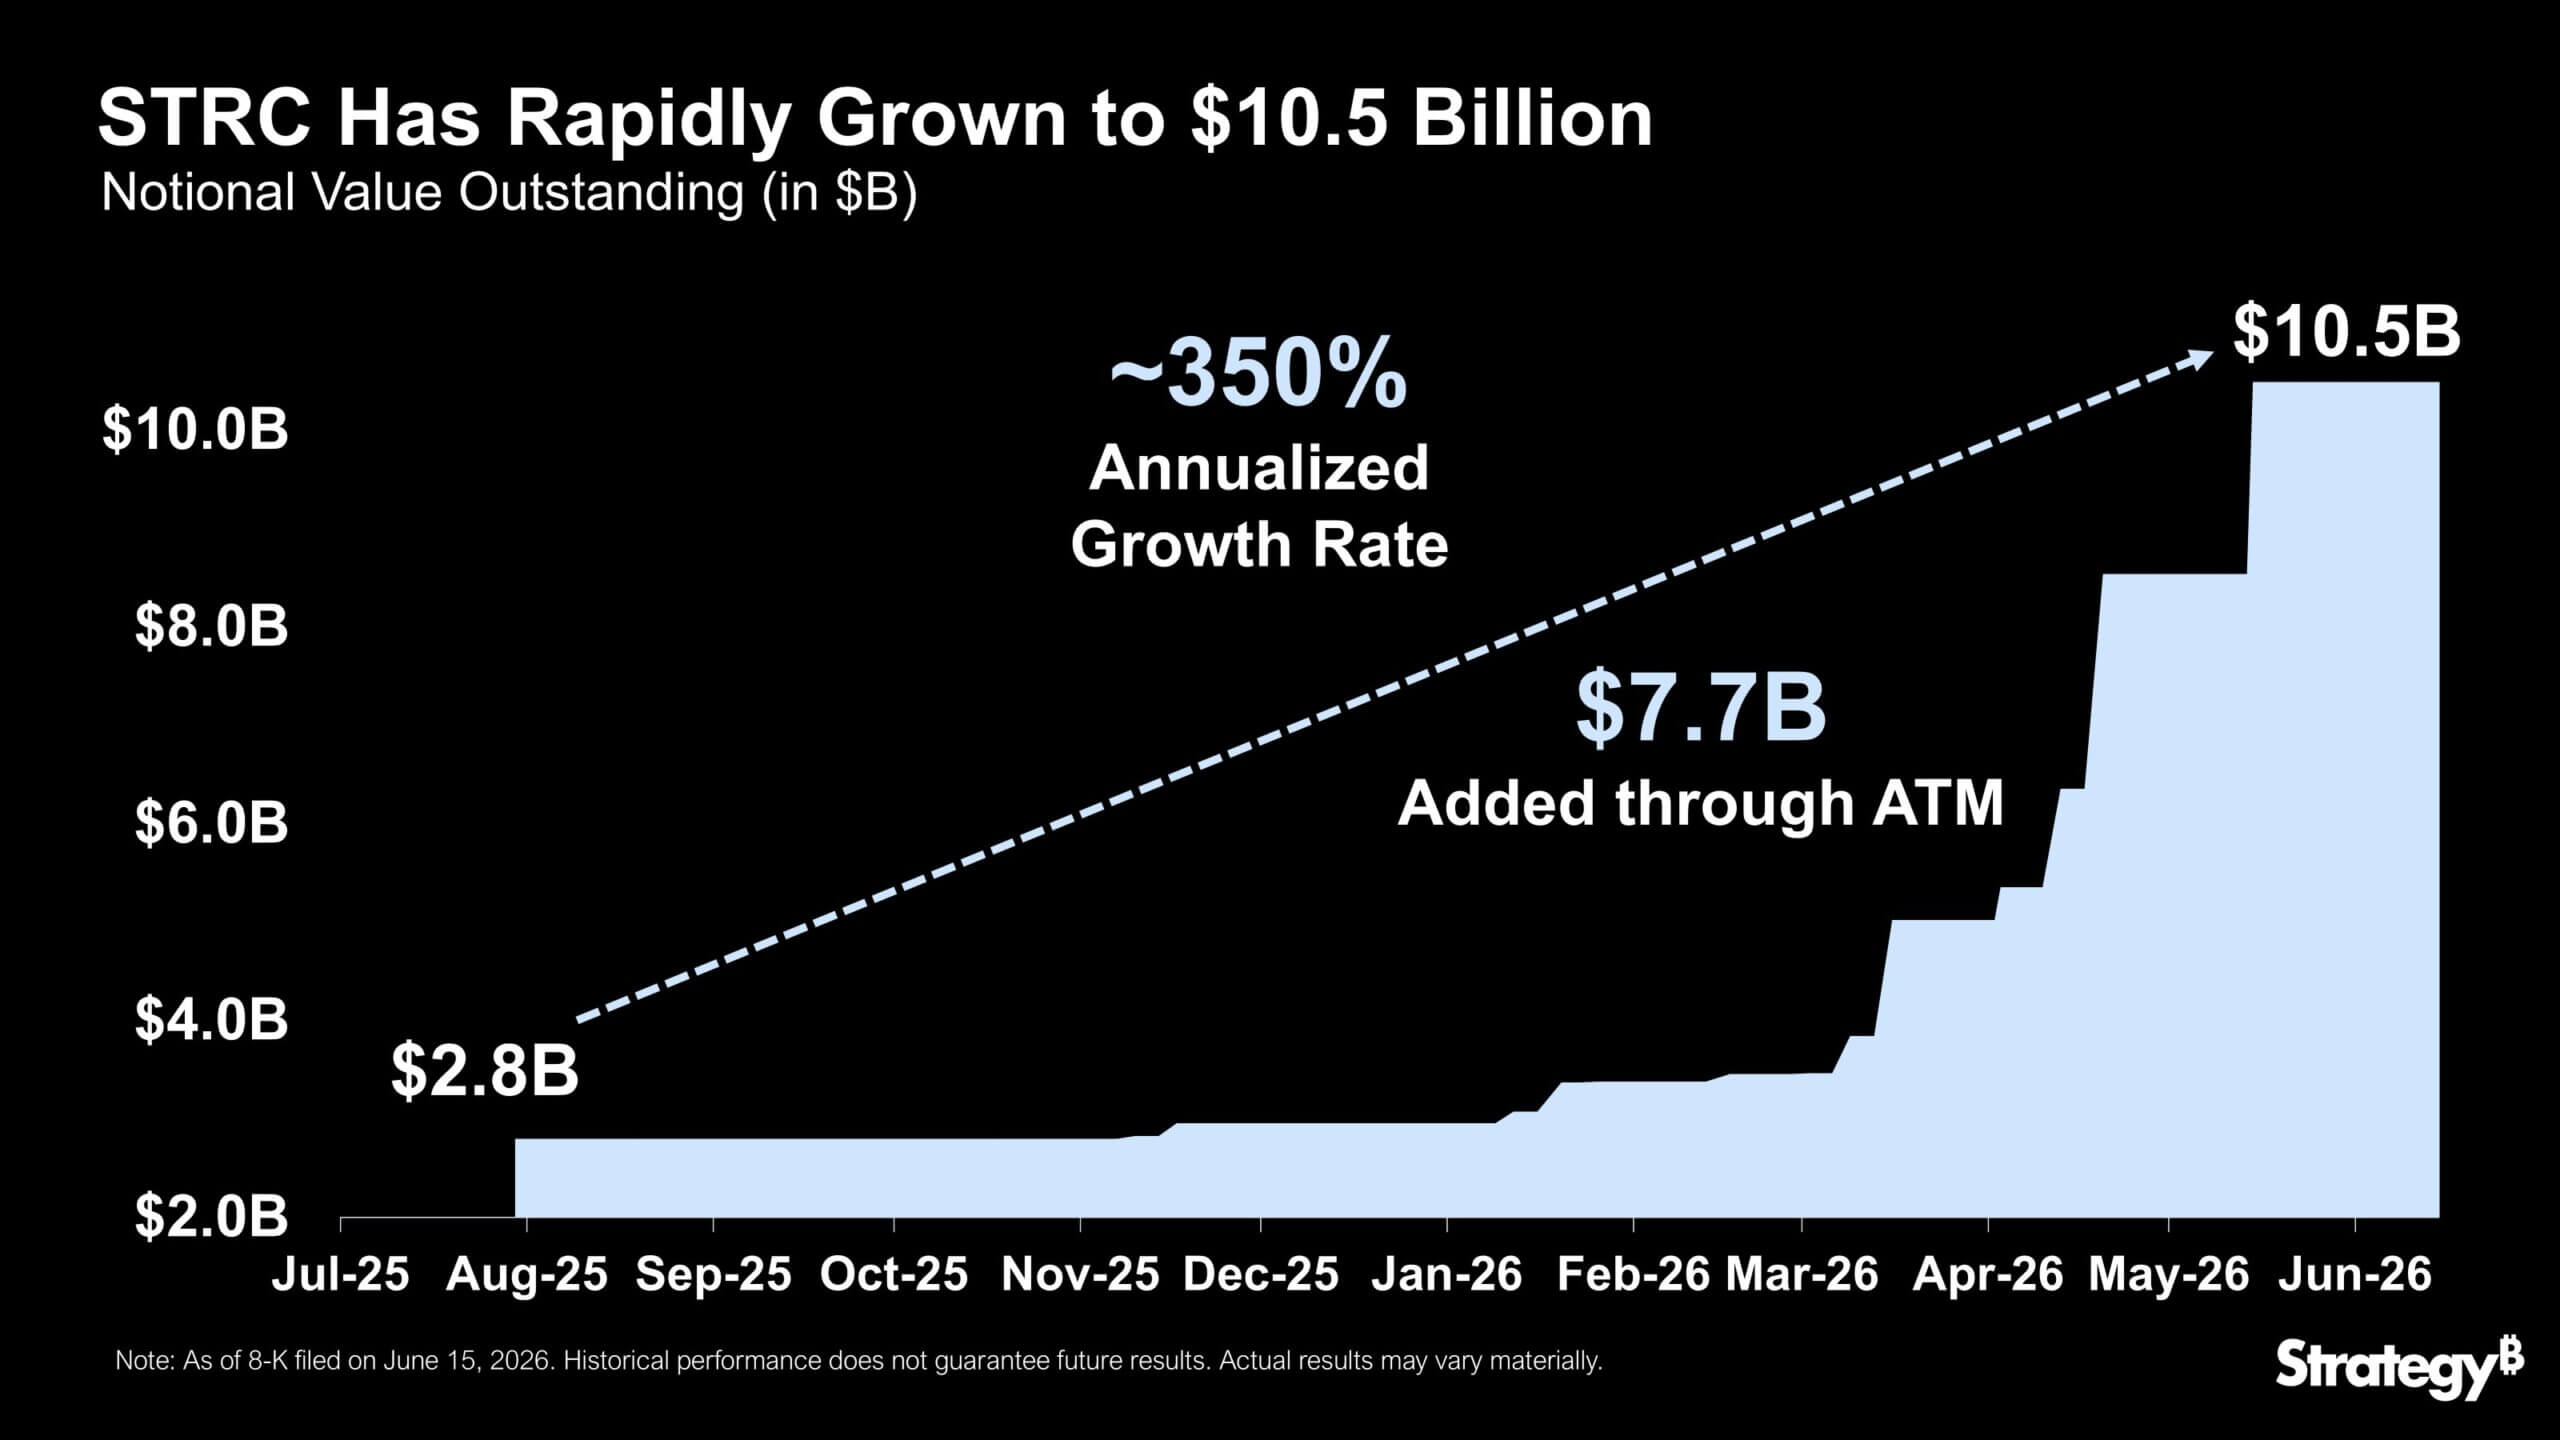
Por lo tanto, la caída ha convertido a STRC en una prueba real del apetito de los inversores por los productos de ingresos vinculados a Bitcoin. La estrategia construyó el instrumento para ofrecer un alto dividendo y al mismo tiempo brindar a la empresa otra forma de obtener capital.
Sin embargo, el mercado ahora exige tácitamente un mayor rendimiento a medida que Bitcoin retrocede, las acciones preferentes rivales ofrecen términos más atractivos y los inversores reevalúan los riesgos asociados a la estructura de capital en expansión de Strategy.
El retroceso de Bitcoin alcanza la pila preferida
La debilidad de STRC muestra lo rápido que los productos de ingresos de Strategy pueden comenzar a cotizar bajo la misma presión que el activo subyacente del balance de la empresa.
Durante la primavera, la fuerte demanda y el aumento del precio de Bitcoin permitieron a Strategy mantener la tasa de dividendo de STRC sin cambios en el 11,5%. Las acciones cotizaban lo suficientemente cerca de la par que la gerencia tenía pocas razones para aumentar el pago.
Sin embargo, eso cambió cuando Bitcoin cayó y los inversores comenzaron a pedir más compensación para mantener una acción preferente vinculada a una empresa cuyo valor está profundamente expuesto a la criptomoneda.
El economista jefe de Kraken, Thomas Perfumo, dijo que alrededor del 86% de la variación en el diferencial de rendimiento de STRC puede explicarse por movimientos en el precio de Bitcoin. Su análisis sugiere que los inversores están tratando a STRC menos como una acción preferente estable y más como un producto crediticio cuya prima de riesgo se mueve con Bitcoin.
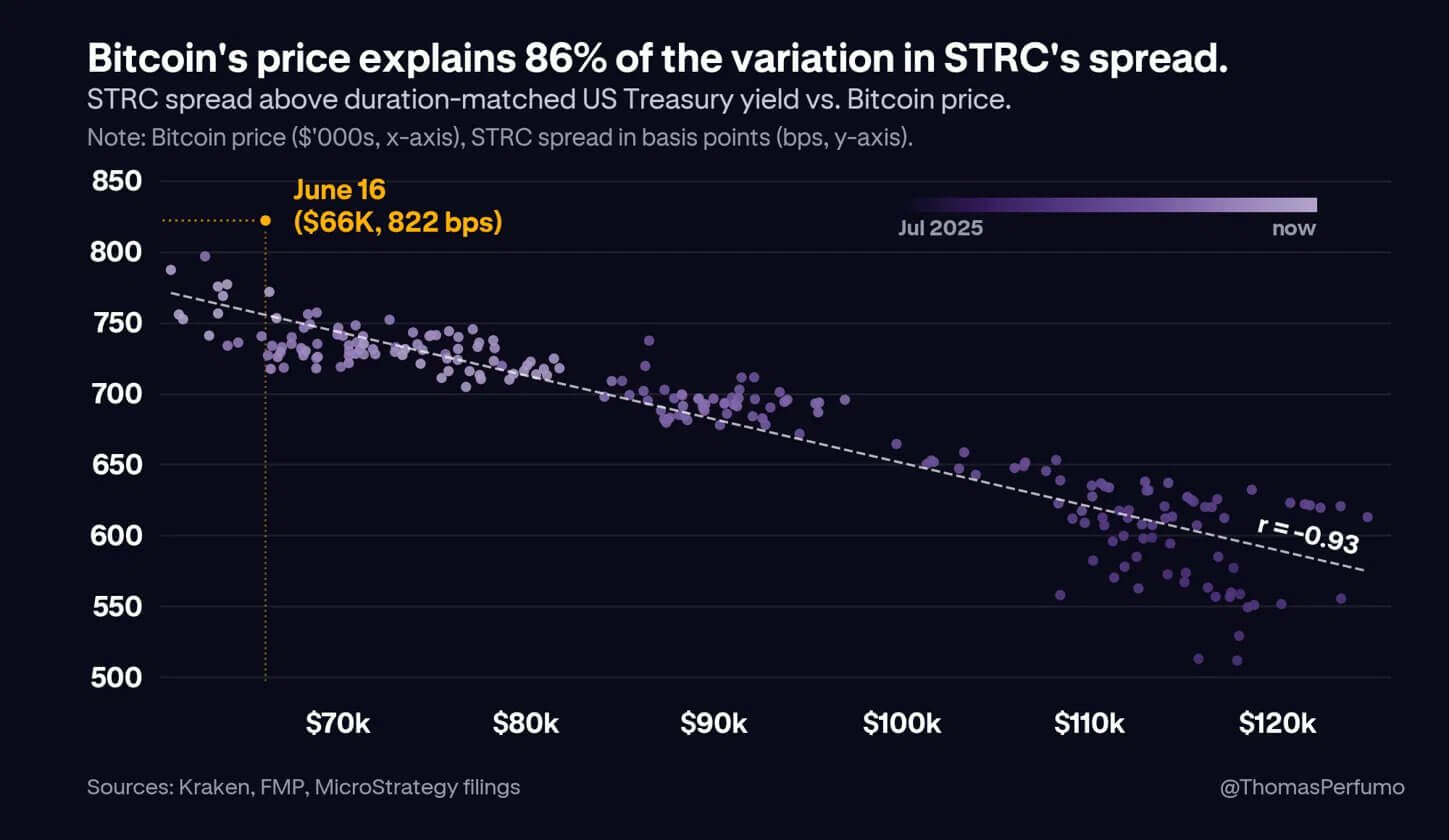
Esa relación no es exclusiva de STRC. Otros valores preferentes de la estrategia, incluidos STRK, STRD y STRF, también han mostrado presión.
La diferencia es que los inversores esperan que esos instrumentos se muevan. STRC se comercializó con un objetivo más sólido de estabilidad de precios, lo que hizo que su descuento extendido fuera más difícil de descartar para los tenedores.
Las matemáticas del mercado son sencillas. STRC paga un dividendo anual de $11,50. A un precio cercano a los 92 dólares, los inversores están ganando alrededor del 12,6%.
Para que las acciones vuelvan a acercarse a los 100 dólares, Strategy probablemente necesitaría aumentar el dividendo más cerca del rendimiento que los inversores ya exigen. Andre Dragosh, jefe de investigación de Bitwise Europe, afirmó:
“Saylor esencialmente necesita aumentar el dividendo en poco más de 1 dólar para llevar a STRC a la par. El dividendo de equilibrio está en alrededor de 12,6 dólares en este momento”.
El problema de la vinculación blanda
El diseño de STRC da flexibilidad a la estrategia, pero no obliga al mercado a valorar las acciones en 100 dólares.
El producto tiene una cantidad establecida de $100 y la estrategia puede ajustar la tasa de dividendo para fomentar el comercio cerca de ese nivel. Pero no existe ningún mecanismo automático que obligue a los compradores a intervenir a la par. Esa distinción se ha vuelto central para la actual ola de ventas.
Parker White, director de operaciones y director de inversiones de DeFi Development Corp., dijo que el suave ancla de 100 dólares del producto puede haberlo hecho vulnerable a los vendedores en corto.
Sostiene que la base de inversores minoristas de STRC esperaba que las acciones se mantuvieran cerca de la par, por lo que un movimiento incluso de unos pocos dólares por debajo de ese nivel puede generar una preocupación enorme.
Según él, los vendedores en corto pueden aprovechar esa reacción porque el costo de pedir prestado STRC es relativamente bajo.
White continuó diciendo que el costo total del endeudamiento es de aproximadamente 60 puntos básicos, lo que hace que mantener el comercio sea barato en comparación con productos similares. El programa de emisión en el mercado de Strategy también puede limitar las ganancias por encima de $100, reduciendo el riesgo que enfrentan los vendedores en corto si se posicionan contra la acción.
La teoría ofrece a los operadores un claro punto de presión. Si los inversores tratan los 100 dólares como una promesa en lugar de un objetivo, cada movimiento que se aleje de ese nivel puede debilitar la confianza.
Ese riesgo es más pronunciado porque algunos protocolos criptográficos se han creado en torno a STRC o utilizan valores vinculados a estrategias como parte de estrategias de rendimiento más amplias. Una caída sostenida podría obligar a algunos tenedores a reevaluar los valores de las garantías, los supuestos de liquidez y los rendimientos esperados.
El SATA de Strive eleva la comparación
White también señaló que el descuento de STRC se ha vuelto más visible porque un producto rival se mantiene mejor.
Las acciones preferentes respaldadas por bitcoin de Strive, SATA, han seguido cotizando cerca de su valor nominal de 100 dólares y al mismo tiempo ofrecen un pago anualizado más alto, de alrededor del 13%. También paga dividendos diariamente, en lugar de mensualmente o quincenalmente, lo que brinda a los inversores una distribución de efectivo más rápida y encarece el producto en corto.
Esa estructura ha fortalecido el atractivo de SATA entre los inversores centrados en los ingresos. Los dividendos diarios reducen la presión que a menudo se genera alrededor de las fechas ex dividendo, cuando los tenedores deciden si cobrar el pago o rotar a otra parte.
También aumentan el costo de mantenimiento para los vendedores en corto, quienes deben contabilizar las obligaciones de dividendos con mayor frecuencia.
White estimó que el costo de endeudamiento básico de SATA es de aproximadamente 460 puntos básicos. Incluyendo el efecto de las obligaciones de dividendos diarios, dijo que el costo anualizado de vender SATA en corto aumenta hacia el 17,6%, en comparación con alrededor de 60 puntos básicos para STRC.
La comparación coloca a Strategy en una posición difícil. STRC todavía ofrece un pago alto, pero el mercado muestra preferencia por un mayor rendimiento y pagos más rápidos.
Restaurar STRC tiene un costo
El declive de STRC ha dejado a Strategy con un camino más estrecho para restaurar la confianza en uno de sus canales de financiación más importantes.
White ha argumentado que la compañía podría estabilizar el producto aumentando el dividendo al 12%, convocando a una votación de los accionistas para pasar a pagos diarios, aumentando el precio de compra de 101 dólares a al menos 110 dólares y reconstruyendo el colchón de efectivo a 2.500 millones de dólares.
Según él, mayores dividendos y pagos diarios encarecerían las posiciones cortas de STRC. Un precio de compra más alto le daría a la acción más espacio para cotizar por encima de los 100 dólares, aumentando el riesgo para los operadores que apuestan en su contra.
Además, una mayor reserva de efectivo reduciría las preocupaciones sobre la cobertura de dividendos y ayudaría a tranquilizar a los inversores centrados en los ingresos.
Sin embargo, cada paso implicaría una compensación importante que podría afectar la estrategia.
Por contexto, un pago más alto podría ayudar a acercar a STRC a la par, pero también aumentaría la carga de efectivo recurrente de Strategy. Los dividendos diarios pueden mejorar la confianza del mercado, pero requerirían otro cambio estructural. Una reserva mayor podría fortalecer el perfil crediticio, pero podría desacelerar el ritmo de nuevas compras de Bitcoin.
El mayor desafío es la base de inversores. STRC todavía parece pertenecer en gran medida a compradores nativos de Bitcoin, que comparan las acciones preferentes con el propio Bitcoin.
Cuando Bitcoin cae, esos inversores pueden cobrar ingresos de STRC o volver a comprar Bitcoin al contado a precios más bajos. Esa competencia obliga a Strategy a ofrecer un rendimiento mayor que el que podrían requerir los compradores tradicionales de renta fija.
Una base de inversores más amplia podría reducir esa presión. Para los inversores en el mercado monetario, en acciones preferentes y en renta fija, un dividendo en efectivo del 11,5% sigue siendo elevado.
Sin embargo, atraer ese capital puede requerir pruebas más sólidas de que STRC puede mantener su rango incluso durante las caídas de Bitcoin.
]]>